
À La Réunion, une assurance moto sans franchise peut réduire le coût d’un sinistre, mais elle ne signifie pas que tous les dommages seront indemnisés sans reste à charge. Avant de demander un devis pour une moto ou un scooter, distinguez la franchise financière de la franchise kilométrique liée à l’assistance, puis examinez les garanties réellement incluses.
Sans franchise : ce que couvre réellement cette promesse
La franchise financière est la somme qui reste à votre charge lorsqu’une garantie intervient après un sinistre. Après un accident responsable, un vol ou un dommage matériel, l’assureur peut la déduire de l’indemnité si le contrat le prévoit. Une franchise nulle signifie donc que cette déduction ne s’applique pas, mais seulement pour les garanties et les circonstances mentionnées dans les conditions particulières.
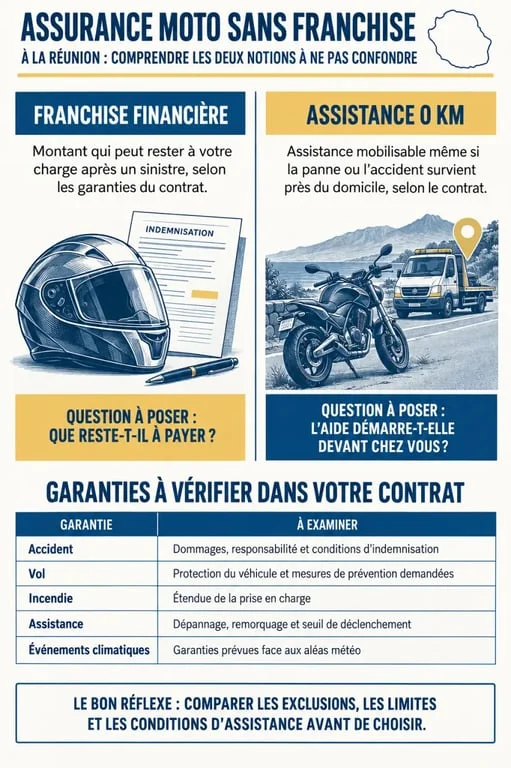
Une formule peut prévoir une franchise réduite pour les dommages tous accidents, une franchise différente en cas de vol et aucune franchise pour le bris de glace. La mention « sans franchise » ne suffit donc pas pour comparer deux contrats. Consultez le barème complet, garantie par garantie, ainsi que les plafonds et les exclusions.
Ne pas confondre avec l’assistance 0 kilomètre
L’assistance 0 kilomètre permet d’être dépanné ou remorqué même lorsque la panne survient devant votre domicile. Elle concerne la distance minimale entre le lieu de résidence et celui de l’immobilisation, pas le montant déduit d’une indemnisation. Certains contrats appliquent une franchise de 30 km en cas de panne, tandis que d’autres interviennent sans franchise kilométrique, y compris lorsque le véhicule tombe en panne. Les deux dispositifs peuvent être prévus dans une même assurance moto.
Comparer les franchises selon le sinistre redouté
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers, mais elle ne prend pas en charge les réparations de votre propre deux-roues. Pour protéger votre moto, votre équipement et votre situation personnelle, comparez chaque garantie plutôt que le seul nom de la formule.
| Situation | Garantie à rechercher | Point de vigilance |
|---|---|---|
| Accident responsable ou vandalisme | Dommages tous accidents | Franchise financière, plafond et valeur d’indemnisation |
| Panne ou immobilisation | Assistance panne et accident | Seuil kilométrique, remorquage et véhicule de remplacement |
| Vol ou tentative de vol | Vol, incendie et explosion | Exigences concernant l’antivol, lieu de stationnement et délai d’indemnisation |
| Cyclone, fortes pluies ou inondation | Événements climatiques ou catastrophes naturelles | Conditions précises de déclenchement et exclusions |
| Casque, blouson et accessoires | Équipement du conducteur et accessoires | Plafond, vétusté, justificatifs et contenu du top case |
À La Réunion, les garanties climatiques demandent une attention particulière. Une tempête, des vents violents, un cyclone ou une inondation ne sont pas nécessairement couverts dans les mêmes conditions, ni avec la même franchise. Vérifiez aussi la protection juridique, la défense pénale et le recours après accident. La garantie du conducteur, quant à elle, intervient pour vos propres blessures, y compris lorsque votre responsabilité est engagée, selon les conditions prévues au contrat.
Un sinistre peut entraîner plusieurs dépenses, au-delà des dégâts visibles sur le carénage. Une chute peut nécessiter un remorquage, immobiliser la moto pour les trajets domicile-travail, endommager le casque ou provoquer un litige avec un tiers. Examinez donc aussi la perte d’usage, le véhicule de remplacement, l’équipement du motard et l’assistance. Cette vérification permet de repérer les protections manquantes avant de retenir une offre sur la seule base d’une franchise accident réduite.
Choisir la formule adaptée à votre moto et à votre usage
Une formule au tiers répond à l’obligation légale. Elle convient surtout à un véhicule de faible valeur si vous acceptez de financer vous-même ses réparations. Une formule intermédiaire peut ajouter le vol, l’incendie, les événements climatiques ou l’assistance. La formule tous risques offre généralement une protection plus large pour les dommages subis par la moto, mais elle n’implique pas automatiquement une franchise nulle.
La valeur de la moto change l’arbitrage
Pour un scooter 50 cm³ utilisé en ville, une assistance étendue et la garantie vol peuvent être prioritaires. Une 125 cm³ utilisée chaque jour peut justifier une protection renforcée du conducteur et un véhicule de remplacement. Pour une grosse cylindrée, une moto récente ou une machine sportive, vérifiez les conditions d’acceptation, les accessoires déclarés et le mode d’indemnisation : valeur à neuf, valeur à dire d’expert ou valeur majorée.
Certaines offres prévoient une valeur à neuf pour les motos de moins de 2 ans et une valeur à dire d’expert majorée de 15 % au-delà. Ces modalités dépendent toutefois du contrat. L’âge du véhicule, son état, les équipements ajoutés et les justificatifs disponibles peuvent également intervenir dans l’évaluation du montant remboursé.
Obtenir un devis pertinent auprès d’un interlocuteur réunionnais
Un devis d’assurance moto à La Réunion doit correspondre à votre situation réelle. L’assureur, l’agent ou le courtier étudiera notamment la cylindrée, le modèle, l’âge du conducteur, l’ancienneté du permis, le bonus-malus, les antécédents, l’usage privé, domicile-travail ou professionnel, ainsi que le stationnement en garage ou à l’extérieur.
Le tarif dépend aussi du niveau de protection recherché et des franchises choisies. Une franchise plus faible peut modifier le montant de la cotisation. Pour obtenir une proposition cohérente, indiquez précisément le type de deux-roues, son utilisation et les garanties souhaitées, notamment pour le vol, les dommages, l’équipement et les événements climatiques.
Préparez la carte grise, le permis de conduire, le relevé d’informations si vous avez déjà été assuré, ainsi que les éléments relatifs à l’usage et au stationnement. Demander plusieurs propositions, y compris par l’intermédiaire d’un professionnel qui transmet le dossier à différents partenaires, facilite la comparaison des franchises et des conditions d’acceptation. Cette transmission augmente les possibilités de recevoir une offre, sans garantir l’acceptation du dossier.
- Demandez le montant exact de la franchise pour l’accident, le vol, l’incendie et le bris de glace.
- Vérifiez les plafonds applicables au conducteur, aux accessoires et aux équipements.
- Contrôlez les exclusions liées à l’antivol, à l’usage professionnel, aux modifications du véhicule et aux événements climatiques.
- Examinez les délais de déclaration, d’expertise et les modalités de remorquage.
Le bon contrat n’est pas forcément celui dont la franchise affichée est la plus basse. C’est celui dont les garanties, les plafonds et les exclusions correspondent à votre deux-roues, à vos trajets et aux risques auxquels vous êtes exposé sur l’île. Avant de souscrire, relisez les conditions générales et particulières pour vérifier ce qui reste réellement à votre charge.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

