
Pour assurer une moto ou un scooter 125 cm³ à La Réunion, demandez un devis en indiquant dès le départ votre véhicule, votre permis, votre commune de résidence, votre usage et votre lieu de stationnement. Vous pourrez ainsi comparer des propositions adaptées, plutôt qu’une cotisation attractive qui vous couvrirait mal en cas de vol, d’accident ou d’intempéries.
Les informations à réunir pour un devis précis
Une demande de devis d’assurance 125 à La Réunion se complète rapidement si vous préparez les informations utiles. L’assureur ou le courtier étudie le deux-roues, le profil du conducteur et les conditions d’utilisation. Des renseignements précis évitent les modifications tardives au moment de la souscription.
- La carte grise ou, si le véhicule est en cours d’achat, ses caractéristiques : marque, modèle, année et valeur.
- Votre permis de conduire ou, selon votre situation, l’attestation de formation nécessaire pour conduire un 125 cm³.
- Le relevé d’informations, qui récapitule notamment le bonus-malus et les sinistres antérieurs.
- L’usage déclaré : loisirs, trajets domicile-travail ou usage professionnel.
- Le lieu de garage habituel : rue, cour, parking collectif, garage fermé ou local sécurisé.
Un jeune conducteur, un motard sans antécédent d’assurance ou une personne ayant déjà connu des sinistres peut demander une étude. Il faut toutefois déclarer l’usage réel du 125. Un scooter utilisé chaque jour pour travailler ne présente pas les mêmes besoins qu’une moto sortie seulement le week-end. Cette différence peut influencer les garanties proposées et le montant de la cotisation.
Comparer les formules au-delà du prix affiché
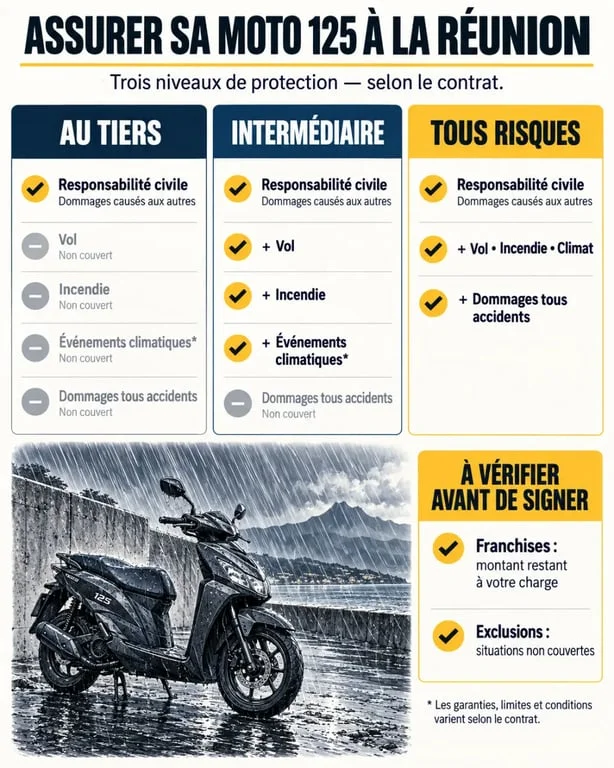
L’assurance minimale obligatoire repose sur la responsabilité civile. Elle indemnise les dommages corporels et matériels causés aux tiers. Elle ne couvre pas, à elle seule, les réparations de votre propre 125 après un accident responsable, un choc sans tiers identifié ou un acte de vandalisme.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense-recours | Votre véhicule a une valeur limitée et votre budget est prioritaire |
| Intermédiaire | Garanties au tiers complétées, selon le contrat, par le vol, l’incendie ou les événements climatiques | Vous souhaitez protéger un 125 stationné régulièrement à l’extérieur |
| Tous risques | Protection étendue incluant généralement les dommages tous accidents | Votre deux-roues est récent, financé ou coûteux à remplacer |
La garantie défense-recours peut intervenir pour votre défense pénale après un accident et pour exercer un recours contre un responsable. La protection corporelle du conducteur, la protection juridique et l’assistance 0 km méritent aussi une lecture attentive. Elles répondent à des situations différentes et ne sont pas automatiquement incluses dans toutes les formules.
À La Réunion, vérifier la protection face au climat et au stationnement
Les cyclones, pluies intenses, vents violents et inondations justifient une lecture attentive du contrat. La couverture d’un événement climatique dépend des garanties souscrites, des exclusions, des plafonds d’indemnisation et, pour les catastrophes naturelles, de la reconnaissance officielle de l’événement. La seule présence des mots « tempête » ou « catastrophe naturelle » dans une présentation commerciale ne suffit pas à confirmer la prise en charge.
Le deux-roues face à plusieurs risques
Un 125 est exposé à la fois au vent, à l’eau, au relief, à la circulation et aux conditions de stationnement. Un scooter garé en pente peut subir le ruissellement, tandis qu’une moto laissée dehors est davantage exposée aux projections, aux chutes d’objets et aux tentatives de vol. Décrire précisément cet environnement dans la demande de devis aide à sélectionner les garanties utiles. Une housse adaptée, un point d’ancrage et une solution de mise à l’abri peuvent aussi limiter les risques lors des épisodes sévères.
La garantie vol mérite la même attention. Elle peut couvrir le vol ou la tentative de vol, souvent avec une franchise et des conditions spécifiques. Vérifiez les exigences de sécurisation, la prise en charge des accessoires et la valeur retenue pour l’indemnisation. Un top-case, un tablier, des manchons ou les équipements du motard peuvent nécessiter une option dédiée.
La franchise : le détail qui change la valeur d’un devis
Comparer deux devis ne consiste pas à mettre en regard deux montants annuels. La franchise correspond à la somme qui reste à votre charge lors d’un sinistre couvert. Une formule moins chère peut donc devenir moins avantageuse si la franchise est élevée en cas de vol, de dommages ou d’événement climatique.
- Identifiez la franchise applicable à chaque garantie, et pas seulement celle des dommages tous accidents.
- Contrôlez les exclusions : conduite non conforme, accessoires non déclarés, usage professionnel non prévu ou conditions de stationnement.
- Vérifiez les plafonds d’indemnisation pour les équipements et les objets transportés.
- Comparez l’assistance en cas de panne ou d’accident, notamment le remorquage et l’éventuelle intervention dès 0 km.
Le tarif dépend aussi de la cylindrée, du modèle, de l’âge, de l’ancienneté du permis, du bonus-malus, des antécédents, de l’usage et du stationnement. Les garanties choisies et leur niveau de franchise entrent également dans le calcul. Il n’existe donc pas de prix unique pertinent pour une assurance scooter 125 ou une assurance moto 125 à La Réunion.
Passer du devis à une couverture cohérente
Avant de souscrire, sélectionnez deux ou trois propositions comparables et relisez les conditions de chaque garantie. Pour un 125 de valeur modeste, stationné dans un lieu fermé, la formule au tiers peut répondre à un besoin simple. Pour un véhicule récent, utilisé tous les jours ou garé à l’extérieur, une formule intermédiaire ou tous risques peut mieux préserver votre budget après un sinistre.
Demandez une proposition personnalisée en indiquant votre situation sans approximation, puis sollicitez un conseiller si un point reste flou. La bonne offre n’est pas celle qui affiche le tarif le plus bas, mais celle dont les garanties, les franchises, les exclusions et les services correspondent à votre mobilité quotidienne sur l’île.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

