
L’expression « assurance moto entre-deux » renvoie généralement au regroupement d’une assurance auto et d’une assurance moto chez le même assureur. Cette formule peut donner accès à une remise multi-contrats, mais le tarif dépend surtout du profil du conducteur, des véhicules et du niveau de protection choisi. Avant de réunir vos contrats, comparez le montant total, les franchises et les garanties.
Assurance auto-moto regroupée : un contrat ou deux dossiers ?
Le regroupement ne prend pas toujours la même forme. Certains assureurs conservent deux contrats distincts, l’un pour la voiture et l’autre pour la moto, tout en centralisant l’échéance, le prélèvement et l’interlocuteur. D’autres proposent un contrat global ou une tarification multi-véhicules. Dans tous les cas, chaque véhicule doit conserver des garanties adaptées à son usage.
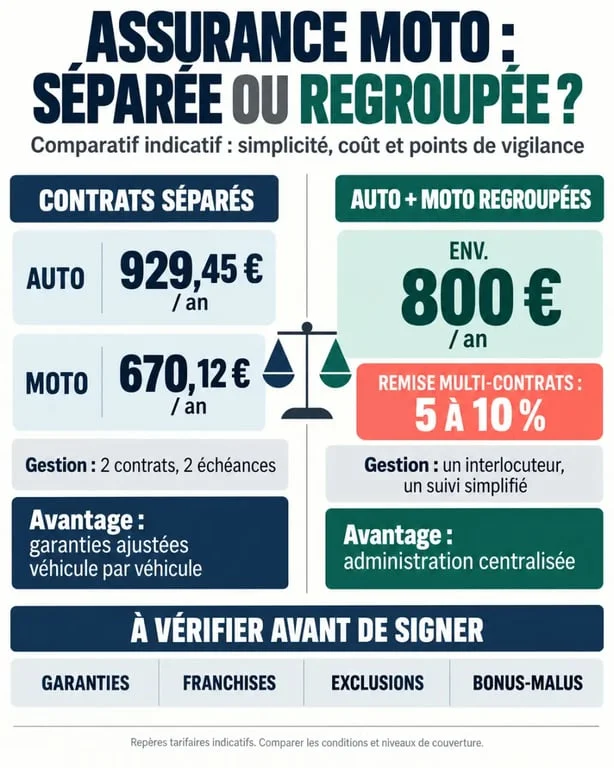
Cette solution peut convenir au conducteur qui utilise sa voiture tous les jours et sa moto pour les loisirs. Elle simplifie les démarches administratives et peut ouvrir droit à une réduction commerciale. Toutefois, les mêmes garanties ne sont pas forcément pertinentes pour les deux véhicules. Une voiture neuve et une moto d’occasion n’ont ni la même valeur ni les mêmes risques.
Quel tarif attendre pour une assurance moto entre-deux ?
Il n’existe pas de prix unique pour une assurance auto-moto combinée. À titre indicatif, le prix annuel moyen cité pour une assurance auto est de 929,45 €, contre 670,12 € pour une assurance moto. Une formule combinée est parfois annoncée autour de 800 € par an, mais ce montant reste un repère général et non un tarif personnalisé.
La cotisation peut évoluer fortement selon la cylindrée, l’expérience du conducteur, son historique de sinistres et la formule choisie. Une moto puissante, un conducteur novice ou une couverture tous risques peuvent ainsi modifier sensiblement le prix final. La comparaison doit donc porter sur des devis établis avec les mêmes informations et un niveau de garanties équivalent.
La remise multi-contrats réduit-elle vraiment la facture ?
Les réductions observées se situent principalement entre 5 et 10 %. Des remises de 10 % sont notamment mentionnées chez Macif, Assu 2000 et Euroassurance. Vérifiez toutefois le contrat concerné, la durée de l’avantage et ses conditions de maintien. La remise peut s’appliquer à un seul véhicule, être limitée à la première année ou évoluer après un sinistre ou un changement de formule.
Une réduction ne compense pas automatiquement une franchise élevée ou une garantie conducteur insuffisante. Pour mesurer l’intérêt réel de l’offre, comparez le coût annuel, la franchise dommages, le plafond d’indemnisation du pilote, la couverture des accessoires et les conditions d’assistance. Le reste à charge en cas de sinistre peut modifier fortement le coût réel du contrat.
Les critères qui font monter ou baisser la cotisation
L’assureur évalue séparément le risque automobile et le risque moto, même lorsque les contrats sont regroupés. L’âge, l’ancienneté du permis, les sinistres responsables et le coefficient de réduction-majoration (CRM) entrent dans le calcul. Le coefficient de départ du bonus-malus est de 1. Un bon historique peut améliorer le prix, tandis qu’un malus ou une résiliation peut renchérir la cotisation.
- Le véhicule : type de moto, puissance, valeur, état neuf ou d’occasion, scooter ou moto gros cube.
- L’usage : trajets domicile-travail, utilisation professionnelle, balades occasionnelles, stationnement et kilométrage.
- La formule : tiers, tiers étendu ou tous risques, avec des niveaux de protection différents.
- Les options : vol, vandalisme, dommages corporels, protection juridique, dépannage et équipements du motard.
- La franchise : plus elle est importante, plus la prime peut diminuer, mais plus votre participation augmente après un sinistre.
Un bonus acquis en auto peut parfois être reporté ou pris en compte pour la moto, selon les règles de l’assureur. Le coefficient auto n’est donc pas nécessairement appliqué automatiquement au deux-roues. Demandez les conditions précises avant de retenir une offre, notamment si le bonus représente un argument important dans la comparaison.
Contrats séparés ou regroupement : la comparaison utile
| Point comparé | Contrats regroupés | Contrats séparés |
|---|---|---|
| Gestion | Un interlocuteur et des démarches centralisées | Deux assureurs possibles, avec une gestion plus dispersée |
| Prix | Remise multi-contrats possible | Concurrence plus large sur chaque véhicule |
| Garanties | À contrôler véhicule par véhicule | Personnalisation souvent plus fine |
| Bonus auto | Prise en compte possible selon l’assureur | À négocier séparément pour la moto |
Le regroupement est pertinent si les garanties correspondent déjà à vos besoins et si la réduction reste réelle à protection équivalente. Il simplifie aussi le suivi des contrats et des échéances. Les contrats séparés peuvent toutefois être plus compétitifs lorsqu’un assureur est bien placé sur l’auto, mais moins adapté aux deux-roues.
Cette seconde solution peut notamment convenir pour une moto de collection, un gros cube ou un usage saisonnier. Elle permet aussi de choisir une formule différente pour chaque véhicule. Une voiture neuve peut nécessiter une protection étendue, tandis qu’une moto d’occasion peut être assurée avec une couverture ajustée à sa valeur.
Obtenir un devis comparable avant de souscrire
Préparez votre permis de conduire, les cartes grises, votre relevé de sinistres et les informations relatives à l’usage de chaque véhicule. Indiquez également les conducteurs habituels, le lieu de stationnement, la valeur de la moto et les garanties souhaitées. Ces éléments permettent d’obtenir un devis plus précis et d’éviter une comparaison trompeuse.
Demandez au moins un devis regroupé et deux simulations séparées. Utilisez les mêmes niveaux de garanties, les mêmes franchises et les mêmes informations pour chaque demande. Comparez ensuite la cotisation annuelle, les plafonds, les exclusions et les services inclus, plutôt que la seule remise affichée.
Avant de souscrire en ligne, par téléphone ou en agence, contrôlez les exclusions liées au prêt du véhicule, au transport d’un passager, à l’usage professionnel, à la piste, aux équipements non déclarés et aux conditions de vol. Le meilleur tarif d’assurance moto entre-deux est celui qui maintient une protection cohérente sans déplacer le risque vers une franchise ou une exclusion coûteuse.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

