
La meilleure assurance moto à La Réunion n’est pas forcément celle qui affiche la cotisation la plus basse. Elle doit correspondre à la valeur de votre deux-roues, à vos trajets, à sa cylindrée et au montant que vous pouvez assumer après une panne, un vol ou un accident. Avant de demander plusieurs devis, comparez les garanties incluses, les franchises et la qualité de l’assistance.
Partir de votre moto et de votre usage réel
Un scooter utilisé chaque jour pour les trajets domicile-travail, une moto de plus de 125 cm³ utilisée le week-end et une machine sportive n’ont ni le même niveau de risque ni les mêmes besoins. La cylindrée, la valeur du véhicule, son ancienneté, l’expérience du conducteur, le bonus-malus, le lieu de stationnement et l’usage déclaré influencent la prime et les conditions de couverture.
Du cyclomoteur à la moto sportive : une protection à ajuster
Les cyclomoteurs de 50 cm³, les scooters, les motos jusqu’à 125 cm³, les motos de plus de 125 cm³, les tricycles et les quads doivent être assurés selon leur catégorie. Pour un véhicule récent ou coûteux à remplacer, une formule incluant les dommages tous accidents peut être cohérente. Pour une moto ancienne de faible valeur, une formule au tiers complétée par le vol, l’incendie et l’assistance peut offrir un meilleur équilibre.
Le stationnement compte autant que la route
Une garantie vol ne remplace pas les précautions prises au quotidien. Vérifiez les exigences du contrat concernant le garage, l’antivol homologué, l’attache à un point fixe et les justificatifs demandés après un sinistre. Une garantie perd de son intérêt si ses conditions de mise en jeu ne correspondent pas à votre mode de stationnement habituel.
Comparer les formules sans se limiter aux noms commerciaux
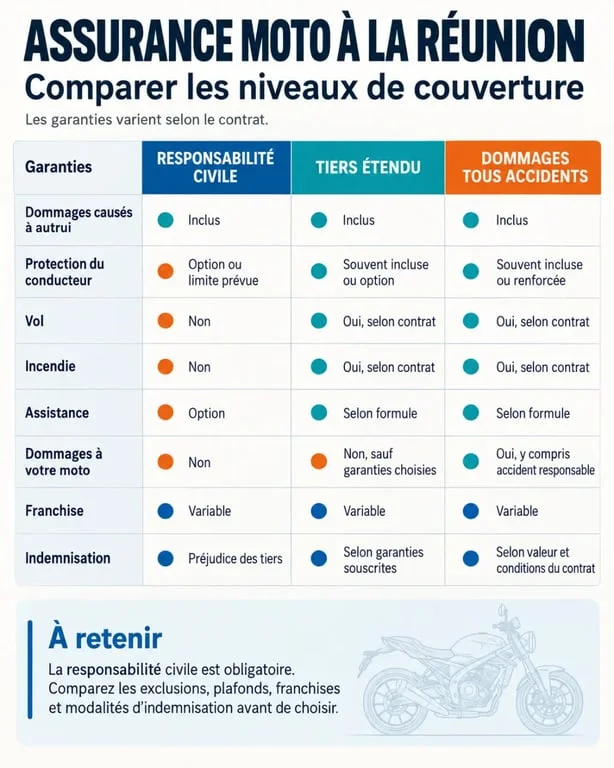
Les appellations varient selon les assureurs : tiers essentielle, tiers étendue, tous risques équilibre, BASE, ECO ou OPTIMA. Pour comparer, regardez chaque garantie plutôt que de supposer qu’une formule « intermédiaire » couvre les mêmes risques partout.
| Protection | À quoi elle sert | Pour quel besoin |
|---|---|---|
| Responsabilité civile | Elle indemnise les dommages corporels et matériels causés aux tiers. | Elle est obligatoire pour circuler. |
| Défense pénale et recours | Elle aide à défendre vos intérêts et à exercer un recours après un accident. | Elle est utile dès la formule de base. |
| Vol, incendie, événements climatiques | Ces garanties protègent le véhicule dans les situations prévues au contrat. | Elles sont à envisager si la moto est exposée ou difficile à remplacer. |
| Dommages tous accidents | Cette garantie peut couvrir les dégâts après une chute, une collision ou un choc, selon les conditions prévues. | Elle convient davantage à une moto récente ou de valeur. |
À La Réunion, vérifiez aussi la présence des garanties catastrophes naturelles, catastrophes technologiques et événements climatiques. Elles ne se confondent pas. Leur déclenchement, leurs exclusions et la franchise applicable peuvent varier selon le sinistre et le contrat.
Les garanties qui protègent vraiment le motard
Protection du conducteur : le point souvent sous-estimé
La responsabilité civile protège les victimes que vous pourriez blesser, mais elle ne vous indemnise pas automatiquement pour vos propres dommages corporels si vous êtes responsable. Comparez donc la sécurité du conducteur, son plafond, ses seuils d’intervention liés à l’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique, ainsi que les prestations prévues. Certaines offres annoncent une protection pouvant atteindre 1 000 000 euros. Ce montant doit être examiné avec les conditions de garantie.
Après une chute, les dépenses peuvent s’accumuler : soins, immobilisation, équipement détruit, déplacements et perte d’autonomie. Mettez en regard le plafond conducteur, l’assistance et la possibilité d’obtenir un véhicule de remplacement. Une garantie isolée peut sembler rassurante. Un ensemble cohérent limite mieux les conséquences pratiques d’un accident.
Assistance, équipement et accessoires : les détails qui changent tout
Une assistance zéro kilomètre peut intervenir devant votre domicile, tandis qu’une assistance avec franchise kilométrique ne se déclenche qu’au-delà d’une certaine distance. Une formule peut, par exemple, prévoir 30 km en cas de panne. Vérifiez aussi le remorquage, l’acheminement des passagers et le prêt d’un véhicule. Après un vol, certaines offres prévoient un véhicule de remplacement jusqu’à 30 jours.
Casque, blouson, gants, airbag moto, bagagerie, accessoires et contenu du top-case ne sont pas toujours couverts comme la moto. Comparez les plafonds, qui peuvent aller de quelques centaines à plusieurs milliers d’euros, ainsi que la vétusté. Une couverture sans vétusté pendant 5 ans pour l’équipement du conducteur peut être plus protectrice qu’un plafond élevé rapidement réduit par l’ancienneté.
Lire franchises et indemnisation avant de signer
La franchise est la somme qui reste à votre charge après un sinistre garanti. Une cotisation faible peut s’accompagner d’une franchise vol ou accident élevée. Demandez le montant exact pour chaque garantie et vérifiez s’il varie selon votre responsabilité, le type de sinistre ou le conducteur.
Examinez aussi la méthode d’indemnisation : valeur à neuf, valeur à dire d’expert, vétusté ou indemnisation renforcée. Certaines garanties prévoient une majoration de 15 % de la valeur à dire d’expert pour certaines motos de plus de 2 ans. Ce mécanisme peut être plus utile qu’une petite réduction de cotisation si votre moto doit être remplacée après un sinistre total.
Obtenir un devis local qui permette une vraie comparaison
Demandez au moins deux ou trois devis auprès d’assureurs, de courtiers ou d’agences présents à La Réunion. Des acteurs locaux comme AXA via l’Agence du Motard 974 ou Prudence Créole proposent des formules distinctes. Pour obtenir une comparaison valable, transmettez à chaque interlocuteur les mêmes informations : véhicule, cylindrée, conducteurs, usage et options.
- Préparez la carte grise, le permis et votre relevé d’informations si vous en avez un.
- Précisez l’usage : quotidien, loisir, professionnel ou occasionnel.
- Déclarez honnêtement le lieu de stationnement et les dispositifs antivol.
- Demandez les conditions générales, les exclusions et le détail des franchises.
- Faites confirmer par écrit la couverture du conducteur, des équipements et des accessoires.
Un conseiller local peut faciliter la souscription et la déclaration d’un sinistre. La meilleure décision reste toutefois celle fondée sur un contrat lisible. Retenez le devis qui protège vos risques prioritaires avec une franchise supportable, plutôt que celui qui réduit uniquement le prix annuel.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

