
Une assurance moto en ligne à La Réunion permet de demander un devis pour un scooter, un cyclomoteur, une 125 cm³, une grosse cylindrée ou un quad, sans se déplacer. Pour comparer les propositions, indiquez précisément le véhicule, son usage, votre commune de résidence et son lieu de stationnement. Le tarif compte, mais les garanties, les franchises, les plafonds et l’assistance déterminent surtout la protection en cas de sinistre.
Obtenir un devis qui correspond vraiment à votre deux-roues
Une demande en ligne peut être gratuite et sans engagement. Elle présente votre situation à un assureur, à un courtier ou, selon le service choisi, à plusieurs partenaires. Cette mise en concurrence peut augmenter les possibilités d’obtenir une proposition adaptée, sans garantir l’acceptation de chaque dossier.
Pour obtenir une étude fiable, préparez les informations relatives à votre deux-roues : type, cylindrée, marque, modèle, date de première mise en circulation et valeur. Ajoutez votre commune, le lieu de garage et l’usage prévu. Votre ancienneté de permis, votre bonus-malus et vos antécédents d’assurance peuvent aussi modifier les conditions proposées. Une déclaration incomplète peut conduire à un tarif peu réaliste ou à une couverture mal adaptée.
Usage quotidien, loisir ou activité professionnelle
Un scooter utilisé pour les trajets domicile-travail n’est pas étudié comme une moto de loisir sortie seulement le week-end. Déclarez clairement tout usage professionnel, notamment si le deux-roues sert à effectuer des livraisons, des tournées ou des déplacements réguliers dans le cadre d’une activité.
Le stationnement de nuit mérite la même précision. Garage fermé, cour ou voie publique ne présentent pas les mêmes conditions d’exposition au vol. Ces informations peuvent donc influencer l’étude du risque et le tarif proposé.
Du tiers aux tous risques : comparer ce qui est réellement protégé
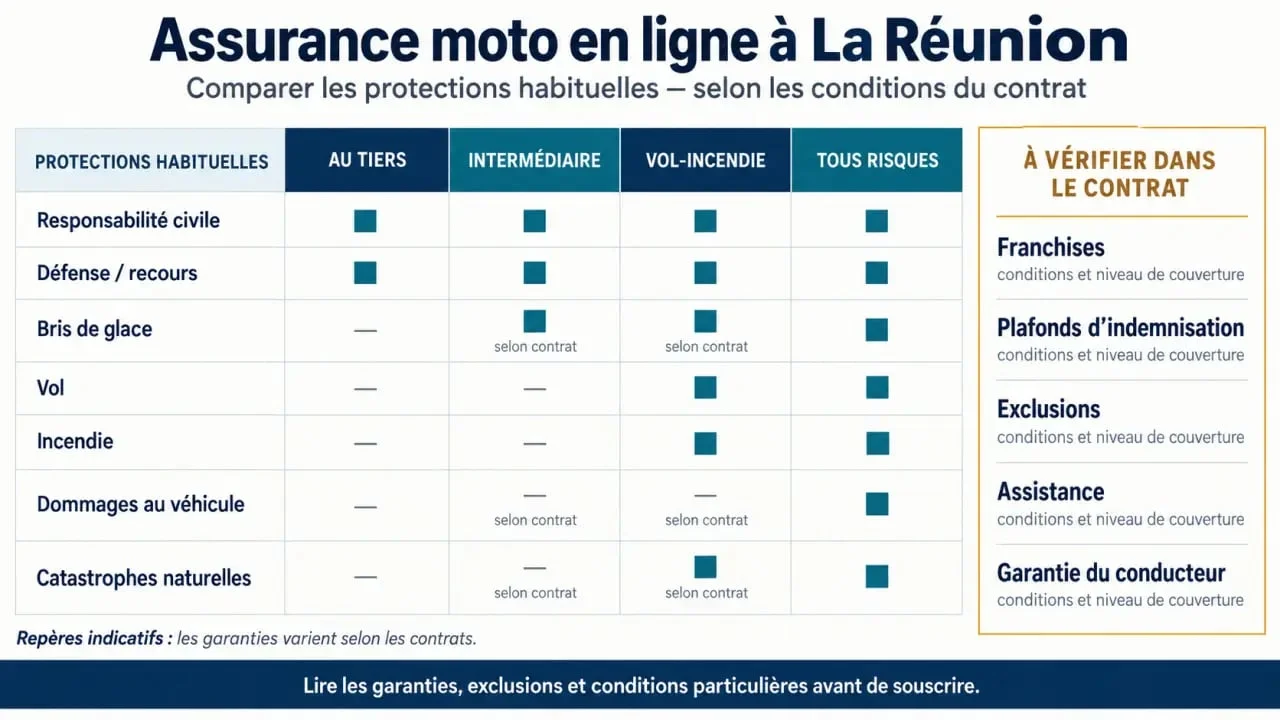
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais elle ne couvre pas automatiquement les dégâts subis par votre moto ni vos propres blessures. Pour renforcer la protection, examinez les garanties ajoutées au contrat.
| Formule | Protection habituelle | À vérifier avant de signer |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Absence fréquente de couverture pour votre véhicule |
| Intermédiaire | Base complétée selon le contrat | Nature exacte des garanties ajoutées |
| Vol-incendie | Vol, tentative de vol et incendie selon les conditions | Antivol exigé, franchise et conditions de stationnement |
| Tous risques | Dommages tous accidents selon le contrat | Franchise, plafond et exclusions |
Une moto récente, financée ou difficile à remplacer peut justifier l’étude d’une formule plus protectrice. Pour un véhicule ancien à faible valeur, une couverture au tiers renforcée peut être plus cohérente. Ce choix implique toutefois d’assumer les dommages qui ne seraient pas couverts sur votre propre deux-roues.
Comparez toujours des devis présentant des garanties équivalentes. Une offre moins chère peut prévoir une franchise élevée, une assistance limitée ou une exclusion qui réduit fortement l’indemnisation après un sinistre.
Les garanties à lire ligne par ligne à La Réunion
Ne vous arrêtez pas aux intitulés commerciaux. Vérifiez le montant de la franchise, c’est-à-dire la somme restant à votre charge après l’indemnisation, ainsi que les plafonds et les exclusions. La protection corporelle du conducteur mérite une attention particulière : lors d’un accident responsable, la responsabilité civile ne couvre pas automatiquement vos blessures.
Regardez aussi la garantie défense-recours. Selon le contrat, elle peut intervenir pour votre défense ou pour exercer un recours après un accident. Les conditions précises, les limites d’intervention et les plafonds figurent dans les documents contractuels.
Vol, équipements et assistance
La garantie vol peut imposer des mesures précises : antivol homologué, véhicule attaché à un point fixe ou justificatifs à fournir après le sinistre. Si votre casque, vos gants, votre blouson ou votre gilet airbag ont une valeur importante, recherchez une garantie équipements ou accessoires distincte.
L’assistance panne, l’assistance 0 km et le véhicule de remplacement répondent à des besoins différents. Vérifiez leur déclenchement, les situations couvertes et leur durée. Une assistance qui intervient seulement à partir d’une certaine distance ne répondra pas aux mêmes besoins qu’une assistance 0 km.
Le climat ne se traite pas comme une simple option
À La Réunion, un deux-roues peut être exposé aux pluies intenses, aux projections, aux rafales et aux zones de ruissellement. Lisez donc attentivement les garanties climatiques et leurs exclusions. Le carénage, l’électronique, les connecteurs et la chaîne peuvent subir les effets de l’eau ou des particules abrasives, mais la prise en charge dépendra des conditions du contrat.
Après un épisode violent, la distinction entre infiltration, panne progressive, défaut d’entretien et dommage garanti peut devenir déterminante. Un cyclone, une tempête, une inondation ou une catastrophe naturelle ne sont couverts que si le contrat et ses conditions le prévoient. Ne déduisez pas la couverture du seul intitulé de la formule : consultez les garanties, les exclusions et la procédure de déclaration.
Adapter la couverture à la cylindrée et au profil du conducteur
Un scooter 50 cm³, une moto ou un scooter 125 cm³, une grosse cylindrée et un quad ne présentent pas le même niveau de risque. La cylindrée, la puissance, la valeur du modèle et son attractivité pour le vol influencent la tarification. Les conditions peuvent aussi être plus restrictives pour un jeune conducteur ou pour un titulaire récent du permis.
Le profil d’assurance compte également. L’ancienneté du permis, le bonus-malus et les antécédents peuvent modifier le tarif ou les conditions d’acceptation. Si vous utilisez le véhicule pour votre travail, cette information doit apparaître dans la demande dès le départ.
Pour choisir, évaluez votre risque financier réel. Pourriez-vous remplacer le véhicule après un vol, payer une réparation après une chute ou supporter une immobilisation ? Comparez ensuite les devis à garanties équivalentes. Le prix seul ne permet pas de mesurer la qualité d’une assurance moto.
Checklist avant la souscription en ligne
- Carte grise ou informations exactes du véhicule ;
- Permis correspondant à la catégorie du deux-roues ;
- Relevé d’informations si vous avez déjà été assuré ;
- Usage déclaré : privé, domicile-travail ou professionnel ;
- Adresse et conditions habituelles de stationnement ;
- Franchises, plafonds, exclusions et garanties climatiques comparés ;
- Garanties du conducteur, des équipements et d’assistance vérifiées.
Avant de valider, conservez les documents contractuels et vérifiez les modalités de déclaration d’un sinistre ainsi que le numéro d’assistance. Une assurance moto en ligne bien choisie repose moins sur la rapidité du formulaire que sur l’exactitude des informations fournies et la compréhension des protections souscrites.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

