
À La Réunion, l’assurance moto au tiers étendu peut offrir un équilibre intéressant entre budget et protection. Elle couvre généralement la responsabilité civile et ajoute des garanties comme le vol, l’incendie ou certains événements climatiques. Son intérêt dépend toutefois du modèle, de la valeur de la moto, de son usage, de son stationnement et des garanties réellement prévues au contrat.
Le tiers étendu : une protection intermédiaire, pas un tous risques
La responsabilité civile est le minimum légal. Elle indemnise les dommages corporels et matériels causés à autrui. Elle ne rembourse ni votre moto ni vos blessures si vous êtes responsable de l’accident. L’assurance moto au tiers étendu, aussi appelée tiers plus ou formule intermédiaire, ajoute des garanties ciblées à ce socle obligatoire.
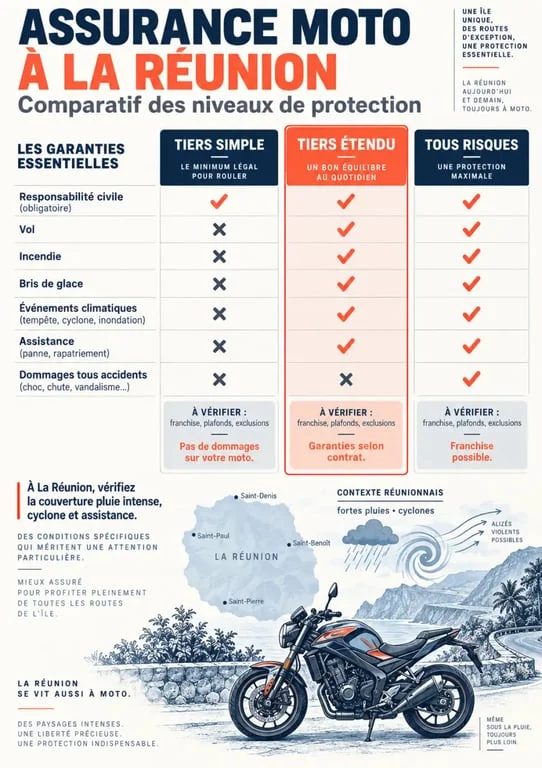
| Formule | Protection principale | Limite à connaître |
|---|---|---|
| Tiers simple | Responsabilité civile, souvent défense-recours | Pas de couverture de votre moto en cas de vol ou d’accident responsable |
| Tiers étendu | Responsabilité civile et garanties comme le vol, l’incendie ou le bris de glace | Les dommages à votre moto après une chute responsable ne sont généralement pas couverts |
| Tous risques | Protection plus large, incluant habituellement les dommages tous accidents | Prime et franchise souvent plus élevées |
Le tiers étendu convient à une moto dont la valeur reste significative, mais pour laquelle le coût d’un tous risques paraît disproportionné. Il peut aussi répondre aux besoins d’un conducteur qui utilise son deux-roues chaque jour et le stationne hors d’un garage fermé. En revanche, le contenu exact de la formule varie selon les assureurs : un intitulé identique ne garantit pas les mêmes protections.
Les garanties à examiner avant de comparer les devis
Vol, incendie et bris de glace : des intitulés qui cachent des conditions
La garantie vol peut couvrir le vol total, la tentative de vol et parfois le vol d’éléments extérieurs. Vérifiez les exigences prévues au contrat : antivol homologué, lieu de stationnement, dépôt de plainte et justificatifs demandés. Certaines conditions peuvent aussi concerner les clés ou les dispositifs de protection.
La garantie incendie vise généralement l’incendie, l’explosion et la foudre. Quant au bris de glace, son périmètre varie selon les assureurs. Une bulle, un optique ou un autre élément assimilé n’est pas automatiquement couvert. Le contrat doit préciser les pièces concernées, le plafond d’indemnisation et la franchise.
Climat réunionnais, assistance et protection du conducteur
Les fortes pluies, les inondations, les chutes de pierres et les cyclones justifient une lecture attentive des garanties « événements climatiques », « force de la nature » et « catastrophes naturelles ». Une catastrophe naturelle répond à des conditions spécifiques. Ne supposez donc pas qu’une garantie climatique et une garantie catastrophe naturelle fonctionnent de la même manière.
Contrôlez également la franchise applicable et les exclusions liées à l’état ou au stationnement de la moto. La couverture peut dépendre des circonstances du sinistre et des conditions de reconnaissance prévues pour une catastrophe naturelle. Ces éléments doivent apparaître clairement dans les conditions générales et particulières.
Une garantie ne se juge pas uniquement à son intitulé. Deux formules qui semblent identiques pour le vol ou l’inondation peuvent produire des remboursements très différents si l’une applique une franchise élevée. Lisez chaque garantie avec son montant restant à votre charge, son plafond et sa méthode d’indemnisation, plutôt que de comparer seulement la cotisation annuelle.
L’assistance panne et accident mérite la même attention. Une assistance zéro kilomètre peut intervenir devant votre domicile, tandis qu’une autre prévoit une franchise kilométrique, par exemple 30 kilomètres en cas de panne. Enfin, la garantie du conducteur est distincte de la responsabilité civile. Elle peut indemniser vos préjudices corporels, dans la limite du plafond et du seuil d’AIPP prévus.
Choisir selon votre moto, votre usage et votre stationnement
Pour un scooter 125 utilisé lors des trajets entre le domicile et le travail, le risque de vol et l’immobilisation peuvent peser davantage qu’une protection contre tous les chocs. Une moto récente financée à crédit, une grosse cylindrée ou un modèle sportif peuvent en revanche justifier une comparaison sérieuse entre le tiers étendu et le tous risques, notamment si une perte totale serait difficile à absorber.
- Moto ancienne à faible valeur : le tiers simple peut suffire si vous pouvez assumer son remplacement.
- Scooter ou moto stationné dans la rue : privilégiez le vol, l’assistance et des conditions antivol réalistes.
- Moto récente : examinez la valeur à neuf, la valeur de remplacement ou la valeur à dire d’expert.
- Usage professionnel : vérifiez que l’usage déclaré est accepté et si un véhicule de remplacement est utile.
Casque, gants, blouson, top-case et accessoires ne suivent pas toujours le sort de la moto. Leur indemnisation peut être optionnelle, plafonnée ou soumise à vétusté. Pour un équipement coûteux, demandez précisément ce qui est garanti, y compris lorsqu’il est séparé du véhicule. Le contenu du top-case peut également relever d’une garantie distincte.
Ce qui fait varier le tarif à La Réunion
Il n’existe pas de prix unique pour une assurance moto tiers étendu à La Réunion. L’assureur tient compte du profil du conducteur, du bonus-malus, des antécédents de sinistres, de l’âge du permis, de la cylindrée, du modèle et de la valeur de la moto. Le lieu de résidence, le type de stationnement, l’usage privé ou professionnel et les garanties retenues influencent aussi le devis.
Une franchise plus élevée peut réduire la prime, mais augmente votre reste à charge en cas de sinistre. À l’inverse, une franchise faible, une assistance renforcée et une meilleure protection du conducteur renchérissent généralement la cotisation. Comparez donc des devis à garanties équivalentes, avec les mêmes plafonds et des conditions d’indemnisation comparables.
Obtenir un devis fiable et souscrire sereinement
Préparez votre permis, la carte grise, les informations sur la moto, votre relevé d’information si vous êtes déjà assuré, ainsi que la description exacte de l’usage et du stationnement. Une déclaration précise évite les mauvaises surprises lors d’un sinistre, notamment si la moto est utilisée pour les trajets professionnels ou stationnée régulièrement sur la voie publique.
- Demandez plusieurs devis auprès d’un assureur, d’un courtier local ou d’un comparateur.
- Contrôlez les franchises, plafonds, exclusions et délais de déclaration.
- Vérifiez les conditions du vol, des événements climatiques et de l’assistance.
- Demandez la valeur d’indemnisation prévue en cas de moto irréparable ou non retrouvée.
- Conservez une copie des conditions particulières et des justificatifs d’équipement.
Un conseiller à La Réunion peut vous aider à clarifier les particularités de votre zone de circulation et de stationnement. Avant de souscrire, faites préciser par écrit les garanties qui comptent pour votre moto. Cette comparaison détaillée permet de vérifier que la formule intermédiaire correspond réellement à votre budget, à votre usage et aux risques que vous souhaitez couvrir.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

