
Pour souscrire une assurance moto à La Réunion, le tarif le plus bas ne suffit pas toujours. Le montant qui restera à votre charge après un accident, un vol ou une panne peut modifier fortement le coût réel du contrat. Responsabilité civile, protection du conducteur, assistance, plafonds et franchises doivent donc être comparés avant de valider un devis.
Assurer sa moto avant de prendre la route
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris une moto, un scooter ou un cyclomoteur. Elle indemnise les dommages matériels et corporels causés à un tiers lorsque votre responsabilité est engagée. En revanche, elle ne couvre ni vos propres blessures ni, en principe, les dégâts subis par votre deux-roues. La défense pénale et le recours après un accident peuvent compléter cette protection selon les contrats.
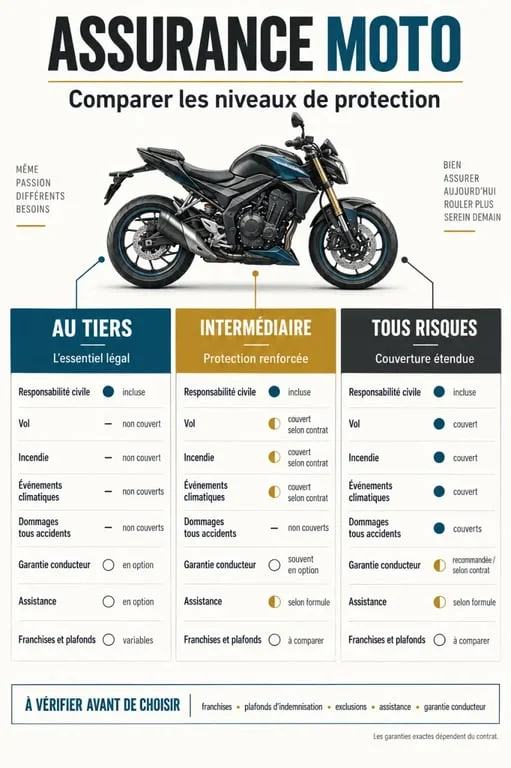
Une formule au tiers peut convenir à une moto ancienne de faible valeur, utilisée occasionnellement et stationnée dans un lieu sécurisé. Dès que la valeur du véhicule, l’exposition au vol ou la fréquence des trajets augmentent, une couverture plus étendue devient pertinente. À La Réunion, indiquez avec précision le lieu de garage, l’usage domicile-travail ou loisir et les éventuels conducteurs habituels. Ces informations participent à l’évaluation du risque et au calcul de la cotisation.
Choisir la formule selon la valeur de la moto et son usage
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense pénale et recours | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements climatiques selon les options | Moto utilisée régulièrement et exposée au stationnement extérieur |
| Tous risques | Dommages tous accidents, y compris en cas d’accident responsable selon les conditions | Moto récente, onéreuse ou financée |
Ne pas raisonner uniquement par cylindrée
Les offres distinguent généralement les moins de 50 cm3, les modèles de 50 à 125 cm3 et les cylindrées supérieures à 125 cm3. Cette segmentation aide à comparer les contrats, mais elle ne suffit pas à choisir une couverture. Une 125 cm3 récente, utilisée chaque jour et stationnée dans la rue, peut demander une protection plus solide qu’une grosse cylindrée ancienne dormant dans un garage fermé.
La valeur à indemniser, le kilométrage annuel, le type de trajets, le lieu de stationnement et l’historique de sinistres comptent aussi. Une moto utilisée pour les trajets domicile-travail n’est pas exposée de la même manière qu’un deux-roues sorti seulement pour les loisirs. Ces éléments peuvent également influencer le niveau de franchise et le montant de la cotisation.
Les garanties à examiner ligne par ligne
La garantie conducteur protège le pilote blessé, contrairement à la responsabilité civile, qui indemnise les tiers. Vérifiez son plafond d’indemnisation, les conditions d’évaluation des préjudices corporels et les éventuelles exclusions. Certaines offres annoncent une protection allant jusqu’à 1 million d’euros ou 1,2 million d’euros, mais le niveau réellement utile dépend toujours des conditions contractuelles et des limites prévues.
Considérez votre contrat comme un filtre appliqué à chaque sinistre. Il couvre certains événements, mais peut limiter l’indemnisation par une franchise, un plafond ou une condition de stationnement. Pour le vol, par exemple, la présence d’un antivol homologué, le mode de garage ou les justificatifs demandés peuvent modifier la prise en charge. Vérifiez aussi les conditions applicables au casque, au blouson, aux valises et au contenu du top-case.
- Assistance panne : comparez le déclenchement, notamment l’assistance 0 km et l’éventuelle franchise kilométrique.
- Vol, tentative de vol et incendie : contrôlez les mesures de protection exigées et la méthode d’indemnisation.
- Équipements et accessoires : vérifiez les plafonds prévus pour le matériel du conducteur, les accessoires de la moto et le contenu du top-case.
- Véhicule de remplacement : cette garantie peut aider après un vol ou une immobilisation, mais sa durée et ses conditions sont limitées.
- Catastrophes naturelles et événements climatiques : lisez les modalités de prise en charge et la franchise applicable.
Franchise, plafond et valeur d’indemnisation : le vrai comparatif
Une cotisation réduite peut s’accompagner d’une franchise élevée. Cette somme reste à votre charge après un sinistre garanti. Comparez-la pour le vol, les dommages, le bris de glace et les événements climatiques, au lieu de vous limiter au prix mensuel. Le rachat de franchise peut être intéressant si votre moto est très exposée, mais son coût doit rester cohérent avec votre budget et la fréquence des risques auxquels vous êtes confronté.
Demandez aussi si l’indemnisation repose sur la valeur d’achat, la valeur à dire d’expert ou une indemnisation renforcée. Certains contrats prévoient une valeur d’achat pendant 12 mois, parfois extensible à 24 mois. Cette différence est déterminante en cas de perte totale d’une moto récente. Examinez également la vétusté, les plafonds et les conditions de déclenchement avant de comparer deux devis présentés comme équivalents.
Obtenir un devis fiable et souscrire sans oubli
Avant de demander plusieurs devis, préparez le permis de conduire, la carte grise, le relevé d’information si vous êtes déjà assuré, ainsi que les caractéristiques exactes de la moto. Précisez les modifications éventuelles, les accessoires de valeur, le lieu de stationnement et la date souhaitée de prise d’effet. Ces informations évitent qu’un devis repose sur une description incomplète du véhicule ou de son usage.
Un conseiller spécialisé ou un parcours de devis en ligne peut ensuite vous orienter vers une formule cohérente avec votre profil. Selon le parcours proposé, la souscription peut être accompagnée d’une signature numérique. Prenez toutefois le temps de relire les conditions générales et particulières avant de confirmer la couverture.
- Comparez des garanties identiques, pas seulement des tarifs affichés.
- Lisez les exclusions, franchises, plafonds et conditions de déclaration.
- Vérifiez que la garantie conducteur et l’assistance correspondent à vos trajets.
- Contrôlez les conditions particulières avant la signature numérique ou papier.
Souscrire rapidement est utile, mais une assurance moto réellement protectrice se reconnaît à la clarté de ses limites. Un devis personnalisé permet de choisir une couverture proportionnée à votre deux-roues, à sa valeur, à votre usage et au niveau de risque que vous acceptez de conserver. Avant de signer, comparez le coût de la franchise avec le montant de la cotisation et vérifiez les garanties qui vous concernent directement.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

