
Comparatif assurance moto à La Réunion : choisissez la formule selon votre usage et votre budget
Pour choisir une assurance moto à La Réunion, le prix ne suffit pas. Il faut comparer le niveau de protection, les franchises, les exclusions et l’adaptation du contrat à votre usage réel. Scooter pour les trajets quotidiens, 125 cm³, grosse cylindrée ou deux-roues utilisé pour travailler, une demande de devis précise permet de recevoir des propositions cohérentes avec votre profil et votre stationnement.
Les 3 formules à mettre face à face
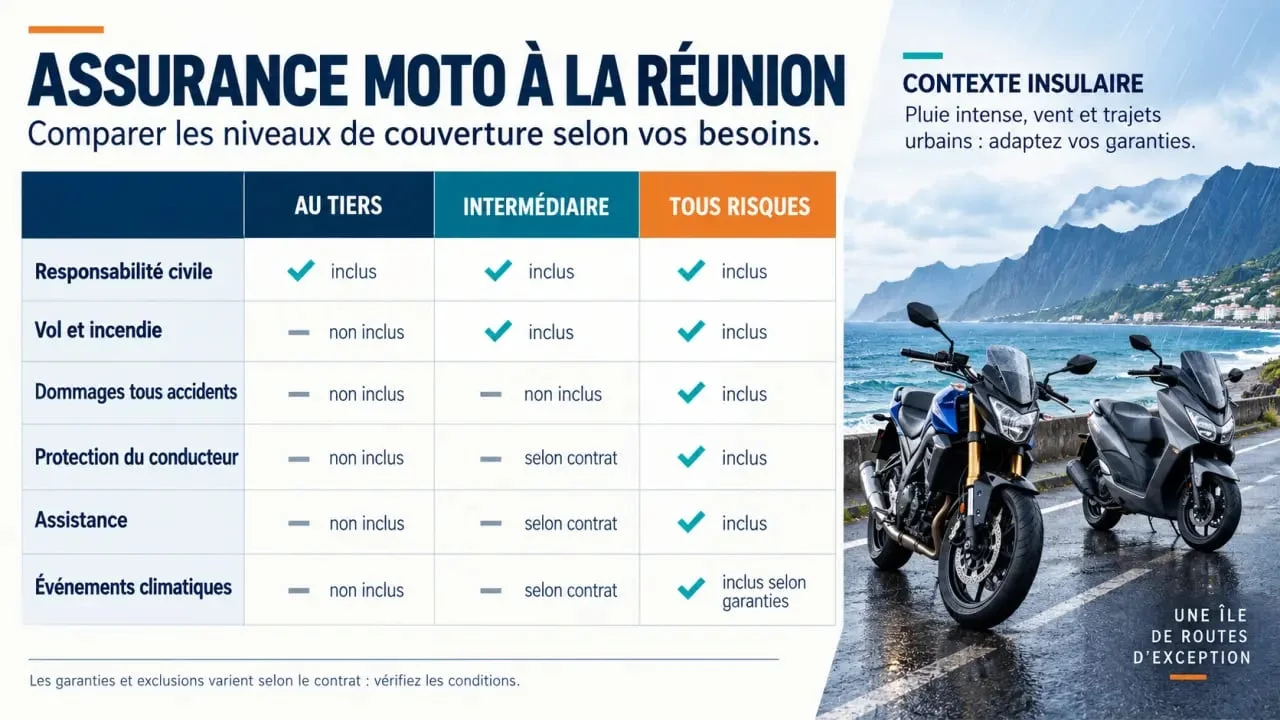
La responsabilité civile est obligatoire pour tout deux-roues motorisé. Elle indemnise les dommages que vous causez à autrui, mais ne couvre ni vos blessures si vous êtes responsable, ni les dégâts subis par votre moto. Les formules supérieures ajoutent des protections dont l’intérêt dépend surtout de la valeur du véhicule et de son exposition au risque.
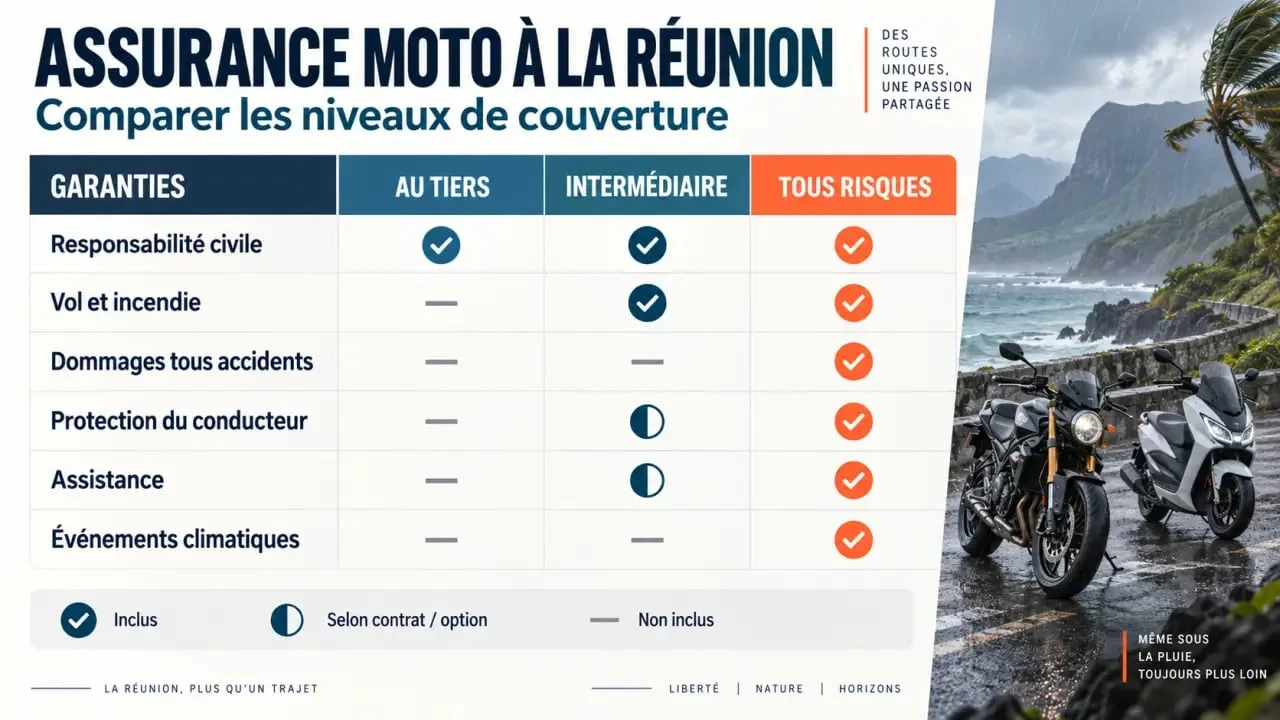
| Formule | Protection habituelle | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile, garanties optionnelles selon le contrat | Deux-roues ancien ou de faible valeur, budget serré |
| Intermédiaire | Responsabilité civile, souvent vol et incendie, parfois événements climatiques | Scooter ou moto stationné régulièrement à l’extérieur |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions | Moto récente, financée ou difficile à remplacer |
La formule tous risques n’est pas automatiquement la meilleure. Pour une moto qui a déjà perdu une grande partie de sa valeur, la cotisation supplémentaire et la franchise peuvent réduire son intérêt. À l’inverse, sur un véhicule récent, un accident responsable peut entraîner une dépense importante. La garantie dommages tous accidents devient alors un point central du comparatif.
À La Réunion, vérifiez le contrat au-delà du mot « climatique »
Pluies intenses, vents violents, inondations et cyclones justifient une lecture attentive des conditions de garantie avant la souscription. La prise en charge dépend du contrat, de la nature exacte de l’événement et des modalités d’indemnisation prévues. Distinguez notamment une garantie événements climatiques d’une garantie liée à une catastrophe naturelle : les conditions de mise en œuvre peuvent différer.
Le stationnement change réellement la comparaison
Indiquez précisément si la moto dort dans un garage fermé, une cour, un parking collectif ou sur la voie publique. Cette information peut influer sur l’évaluation du risque de vol et de dommages. Vérifiez aussi les exigences prévues au contrat, comme un antivol homologué, un justificatif d’achat, un dispositif d’ancrage ou certaines modalités de déclaration après un vol.
Conservez les factures, les photographies datées, les preuves d’achat des accessoires et les documents d’entretien. Ces éléments peuvent aider à établir l’état du deux-roues et la valeur des équipements déclarés en cas de sinistre. Ils complètent une déclaration précise du véhicule et de son usage.
Les garanties qui font varier votre reste à charge
Un comparatif assurance moto Réunion pertinent met les garanties sur une même ligne de lecture. Deux devis au tarif voisin peuvent offrir des niveaux d’indemnisation très différents. Examinez systématiquement la franchise, le plafond, les exclusions et les délais ou conditions de prise en charge annoncés.
- Protection corporelle du conducteur : elle couvre vos propres blessures lorsque vous êtes responsable, contrairement à la responsabilité civile.
- Vol, incendie et vandalisme : vérifiez les conditions de stationnement, l’antivol exigé et la valeur retenue pour l’indemnisation.
- Assistance panne : l’assistance 0 km est utile si vous souhaitez être dépanné même près de votre domicile.
- Véhicule de remplacement : cette garantie peut aider pour les trajets domicile-travail, mais elle est soumise à une durée et à des conditions.
- Casque, gants, blouson et accessoires : ces biens nécessitent souvent une garantie dédiée, avec un plafond d’indemnisation.
Ne cherchez pas uniquement une franchise basse. Une franchise plus élevée peut être acceptable si la prime diminue sensiblement et si vous pouvez assumer ce montant après un sinistre. L’essentiel est de connaître votre reste à charge maximal, notamment en cas de vol ou d’accident responsable.
Pourquoi votre devis moto n’est jamais identique à celui d’un autre conducteur
Le tarif dépend de la cylindrée, du modèle, de la valeur du deux-roues et de son usage. Un scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne présentent pas le même niveau de risque ni les mêmes besoins de couverture. L’usage privé, domicile-travail, professionnel ou de livraison doit être déclaré avec précision. Une déclaration inexacte peut compliquer l’indemnisation.
L’assureur tient aussi compte de votre âge, de l’ancienneté du permis, du bonus-malus et de vos antécédents d’assurance. Pour un jeune conducteur, il est souvent plus utile de comparer la protection du conducteur, les franchises et les conditions d’acceptation que de retenir la première offre au tiers. La commune et le lieu de stationnement peuvent également être demandés.
Préparer plusieurs devis sans comparer des offres incomplètes
Avant de solliciter un assureur, un courtier ou un comparateur, préparez la carte grise, le permis, le relevé d’informations et les détails de votre deux-roues. Précisez la date d’achat, la valeur, les accessoires, l’usage, le kilométrage estimé et le mode de stationnement. Ces informations évitent de comparer un tarif provisoire avec une proposition réellement adaptée.
- Demandez plusieurs devis avec les mêmes garanties souhaitées.
- Relevez pour chaque offre la cotisation, la franchise, les plafonds et les exclusions.
- Contrôlez la couverture contre le vol, les intempéries, les dommages, ainsi que l’assistance et la protection du conducteur.
- Vérifiez qui gère le contrat et le sinistre : assureur, courtier ou partenaire mis en relation.
- Demandez des précisions écrites avant de souscrire si une clause reste ambiguë.
Un conseiller local peut faciliter la lecture des garanties et le suivi d’un dossier. Un comparateur ou un courtier peut, de son côté, transmettre votre demande à plusieurs partenaires. Dans les deux cas, la meilleure offre est celle dont le niveau de protection, les exclusions et le budget correspondent à votre moto et à votre quotidien sur l’île.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

