
Pour obtenir un devis d’assurance moto au Tampon, demandez plusieurs propositions avec les mêmes informations : véhicule, usage, permis, antécédents et garanties souhaitées. Vous pourrez ainsi comparer autre chose que le prix : franchise, assistance, indemnisation du pilote et protection de l’équipement à La Réunion.
Préparer un devis moto précis en quelques minutes
Un devis fiable commence par une description exacte de votre deux-roues : marque, modèle, cylindrée, date de première mise en circulation, valeur d’achat et éventuelles transformations. Précisez aussi si vous conduisez un scooter 50 cm3, un 125 cm3, un gros cube, une moto sportive, une moto de collection ou un véhicule utilisé dans un cadre professionnel. Ces éléments peuvent modifier l’acceptation du risque et le montant de la cotisation.
Les documents et informations à réunir
Gardez à portée de main votre permis de conduire, le certificat d’immatriculation, votre relevé d’information si vous avez déjà été assuré, ainsi que la date souhaitée de prise d’effet. Le conseiller vous demandera généralement votre ancienneté de permis, votre bonus-malus, vos sinistres récents, le lieu de stationnement et votre kilométrage annuel estimé. Déclarer précisément un usage quotidien domicile-travail, des trajets occasionnels ou une activité de livraison aide à choisir un contrat adapté.
- Identité et coordonnées du conducteur principal ;
- Carte grise et caractéristiques de la moto ;
- Historique d’assurance et relevé d’information ;
- Usage, kilométrage, stationnement et conducteurs secondaires ;
- Valeur des équipements, accessoires, sacoches et top case.
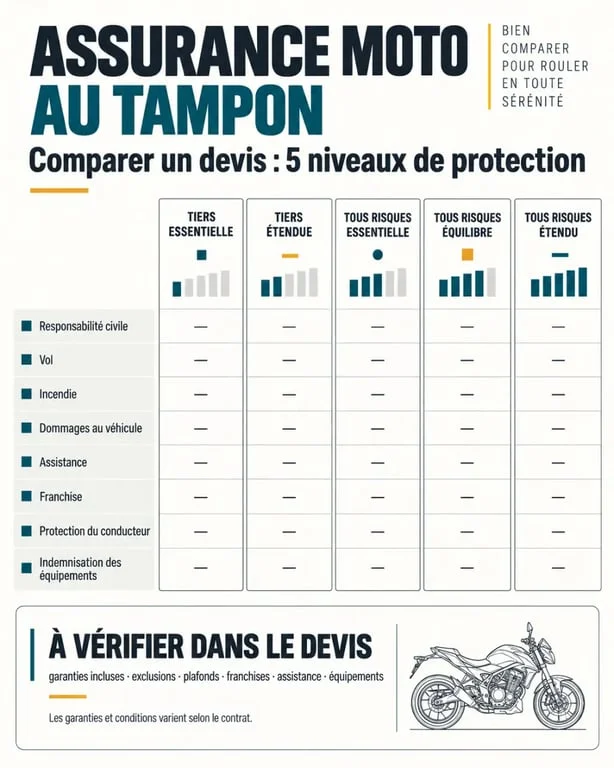
Les 5 niveaux de protection à mettre face à face
La responsabilité civile est obligatoire pour circuler. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas à elle seule les dégâts subis par votre moto ni vos blessures. Les offres sont souvent organisées autour de cinq niveaux, du tiers essentiel au tous risques étendu. Leur nom peut varier selon l’assureur : le détail des garanties doit donc primer sur l’intitulé commercial.
| Formule à comparer | Protection généralement attendue | Pour quel besoin ? |
|---|---|---|
| Tiers essentielle | Responsabilité civile et garanties de base | Moto ancienne ou budget très serré |
| Tiers étendue | Base complétée, selon le contrat, par le vol, l’incendie ou le bris de glace | Deux-roues stationné dehors ou exposé au vol |
| Tous risques essentielle | Dommages au véhicule dans un cadre défini | Moto récente avec protection équilibrée |
| Tous risques équilibre | Garanties et services renforcés | Usage régulier et valeur à préserver |
| Tous risques étendu | Plafonds, options et indemnisation plus protecteurs | Moto haut de gamme, financée ou très équipée |
Demandez systématiquement les exclusions, le montant de la franchise et le plafond d’indemnisation. Une cotisation basse peut s’accompagner d’une franchise élevée ou d’une assistance limitée. Vérifiez aussi la valeur retenue après un sinistre : valeur à neuf pour une moto récente, ou valeur à dire d’expert, parfois majorée, pour un véhicule plus ancien. La comparaison n’a de sens que si les devis reposent sur les mêmes garanties et les mêmes niveaux de service.
Regarder les garanties à la loupe, pas seulement le tarif
Les conditions de déclenchement se trouvent souvent dans les détails du contrat. Une assistance 0 kilomètre n’a pas le même intérêt qu’une intervention après 30 kilomètres de panne, notamment lorsque la moto refuse de démarrer devant chez vous. Une garantie vol doit aussi préciser les moyens de protection exigés. Pour les accessoires, le contrat peut distinguer les pièces fixées à la moto, les bagages et le contenu du top case.
Protéger le pilote, pas uniquement la machine
La protection du conducteur intervient lorsque le motard est blessé, selon le taux d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique, et selon le plafond prévu. Certaines protections vont jusqu’à 100 000 euros avec un seuil d’AIPP supérieur à 10 %. Des niveaux renforcés peuvent atteindre 1 000 000 euros, avec un déclenchement dès 5 % d’AIPP pour le niveau le plus protecteur.
Le casque, le blouson, les gants, le pantalon et les bottes représentent également un investissement. Comparez la vétusté appliquée, les justificatifs demandés et les plafonds : ils peuvent aller de 600 euros à 3 400 euros selon le niveau choisi. Pour les accessoires, les limites annoncées peuvent s’échelonner de 250 euros à plus de 5 000 euros. Photographiez vos équipements et conservez vos factures pour faciliter l’évaluation du dossier après un sinistre.
Choisir un interlocuteur au Tampon et à La Réunion
Un assureur, un agent général ou un courtier peut établir votre devis. L’assureur commercialise ses propres contrats ; le courtier peut rechercher une solution parmi plusieurs offres. Au Tampon, les annuaires locaux permettent d’identifier des professionnels et de vérifier leur adresse, leurs horaires, leurs avis et leur disponibilité avant un rendez-vous. La proximité facilite aussi l’échange lorsqu’il faut expliquer un profil particulier : jeune permis, résiliation, moto personnalisée, hyper sportive ou usage professionnel.
Avant de signer, contactez au moins deux interlocuteurs et posez-leur les mêmes questions : la moto est-elle éligible, quelle est la franchise vol, l’assistance couvre-t-elle la panne, un véhicule de remplacement est-il prévu et pendant combien de temps ? Certaines formules prévoient jusqu’à 30 jours de remplacement en cas de vol. Demandez une réponse écrite et relisez les conditions particulières avant la prise d’effet.
Comparer les devis sans choisir une protection insuffisante
Classez les propositions selon le coût annuel, puis complétez la comparaison avec les franchises, les plafonds et les services réellement inclus. Pour une moto de faible valeur, un tiers étendu peut être cohérent. Pour une machine récente, financée ou stationnée dans une zone exposée, une formule tous risques et une indemnisation renforcée peuvent mieux protéger votre budget en cas d’accident, de vol ou d’incendie.
Un bon devis d’assurance moto au Tampon doit correspondre à votre manière de rouler, pas seulement à votre budget du mois. Demandez une explication claire de chaque garantie, conservez l’offre reçue et choisissez le contrat dont les conditions restent supportables le jour où vous aurez besoin de l’assistance ou de l’indemnisation.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

