
Le prix d’une assurance scooter 50 à La Réunion ne dépend pas uniquement de la cylindrée. Le profil du conducteur, la valeur du cyclomoteur, la commune de résidence, l’usage quotidien et le stationnement peuvent faire varier fortement deux devis. Pour évaluer votre budget, comparez surtout les garanties incluses, les exclusions et le reste à charge prévu après un sinistre.
Pourquoi aucun prix unique ne vaut pour tous les scooters 50 cm³
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris un scooter 50 cm³. Elle indemnise les dommages corporels et matériels causés à un tiers. En revanche, elle ne couvre pas, à elle seule, les dommages subis par votre scooter ni vos propres blessures. Cette garantie forme le socle minimal, tandis que le prix final dépend du niveau de protection choisi.
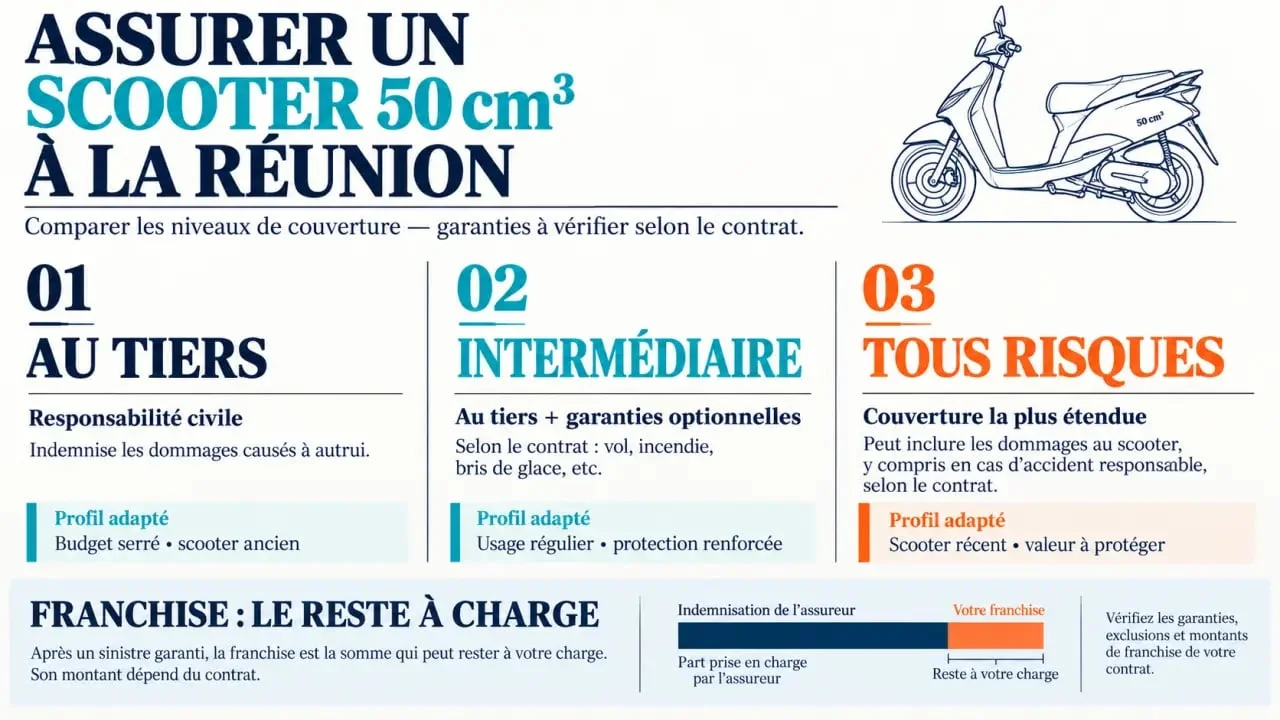
Un exemple de tarif à 19 euros par mois pour une assurance au tiers existe, mais il ne s’applique pas à tous les conducteurs réunionnais. Il peut correspondre à un profil, un véhicule et des conditions de stationnement précis. Plusieurs devis restent nécessaires pour connaître la prime annuelle, les garanties réellement incluses et les éventuels frais de mensualisation.
Les critères qui font varier la prime
- Le conducteur : l’âge, l’expérience, les antécédents, la sinistralité et le bonus-malus influencent l’évaluation du risque. Un jeune conducteur peut recevoir des propositions différentes selon l’assureur.
- Le scooter : la marque, le modèle, l’âge, la valeur déclarée et l’exposition au vol entrent dans le calcul du tarif.
- L’usage déclaré : usage privé, trajets domicile-travail ou activité professionnelle ne répondent pas aux mêmes conditions. Un usage professionnel doit être signalé, même lorsqu’il reste occasionnel.
- Le lieu de stationnement : un garage fermé, une cour, un parking collectif ou la voie publique ne présentent pas le même niveau de risque. La commune de résidence peut également être prise en compte.
Choisir une formule sans payer pour des garanties inutiles
| Formule | Protection habituelle | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense-recours | Scooter ancien ou budget très serré |
| Intermédiaire | Garanties du tiers complétées, selon le contrat, par le vol, l’incendie et les événements climatiques | Scooter stationné dehors ou conservant une valeur notable |
| Tous risques | Protection étendue pouvant inclure les dommages tous accidents, avec franchise | Scooter récent, financé ou difficile à remplacer |
Les intitulés commerciaux varient selon les assureurs. Des formules comme Base, Eco ou Optima ne recouvrent donc pas automatiquement les mêmes garanties. Ne choisissez pas uniquement sur le nom de l’offre. Vérifiez la garantie du conducteur, le vol, l’incendie, les dommages au véhicule, les équipements et les plafonds d’indemnisation.
À La Réunion, vérifiez les garanties liées au climat et au vol
Le contrat doit répondre aux situations auxquelles votre scooter peut être exposé. Pour le vol, vérifiez les exigences concernant l’antivol et les justificatifs à fournir. Pour l’incendie, les intempéries ou les catastrophes naturelles, consultez la définition exacte du sinistre couvert. Les conditions peuvent dépendre de la formule souscrite.
Une garantie affichée dans un devis ne suffit pas à mesurer le niveau de protection. Lisez les exclusions, les délais de déclaration et les conditions d’indemnisation. Regardez aussi la protection du conducteur, la défense-recours et les dommages tous accidents. Cette lecture permet d’éviter une couverture moins étendue que prévu au moment du sinistre.
La franchise change le vrai coût d’un sinistre
Une prime basse peut être associée à une franchise élevée. Il s’agit de la somme qui reste à votre charge après l’indemnisation. Comparez le montant de la franchise pour le vol, l’incendie et les dommages, mais aussi le plafond de la garantie du conducteur.
Les équipements de sécurité, le contenu transporté ou une indemnisation en valeur à neuf peuvent être proposés en option. Ils ne sont pas systématiques. Vérifiez également le mode d’évaluation du scooter, sa valeur déclarée et les limites prévues par le contrat avant de comparer les prix.
Préparer une demande de devis utile dès le premier échange
Pour recevoir une proposition exploitable, rassemblez la carte grise, votre permis ou votre permis AM selon votre situation, ainsi que le relevé d’informations si vous avez déjà été assuré. Décrivez précisément le scooter, son mode de stationnement, votre commune, l’usage prévu et les conducteurs habituels.
Une déclaration approximative peut conduire à une offre mal adaptée au risque réel. Elle peut aussi compliquer l’analyse du dossier si l’usage déclaré ne correspond pas à l’utilisation du scooter. Mentionnez donc les trajets domicile-travail et l’activité professionnelle lorsqu’ils existent.
Comparer les offres à garanties égales
Une seule demande peut être transmise à plusieurs assureurs ou courtiers. Cette démarche évite de répéter les mêmes informations et facilite la mise en concurrence. Avant de souscrire, alignez les devis sur les mêmes besoins : mêmes garanties vol et conducteur, mêmes franchises, même mode d’indemnisation et même usage.
Comparez ensuite le coût annuel total, et pas seulement la mensualité affichée. Une mensualisation peut inclure des frais qui modifient le montant réellement payé sur l’année. Classez les propositions en tenant compte du niveau de couverture, des exclusions et de la franchise.
- Écartez les devis qui ne couvrent pas votre usage réel.
- Comparez les franchises et les exclusions avant de regarder uniquement le prix.
- Choisissez une protection cohérente avec la valeur de remplacement du scooter.
- Conservez une copie des garanties et des conditions particulières avant la souscription.
Réduire son budget sans fragiliser sa protection
Assurer un scooter d’occasion au tiers peut être cohérent si sa valeur est faible et si une perte totale reste supportable. À l’inverse, réduire la couverture vol d’un véhicule indispensable aux trajets domicile-travail peut créer un risque financier important. Un stationnement mieux sécurisé, une déclaration d’usage exacte et la comparaison de plusieurs devis sont des leviers plus prudents que la suppression automatique de garanties utiles.
Après 12 mois de contrat, la loi Hamon permet de changer plus facilement d’assureur. Réévaluez votre formule si la valeur du scooter a diminué, si votre usage évolue ou si votre situation de conducteur s’améliore. Cette vérification régulière aide à conserver une assurance scooter 50 cm³ adaptée à La Réunion, sans payer pour une couverture devenue inutile.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

