
Un devis d’assurance moto gratuit à La Réunion permet d’obtenir une proposition adaptée à votre deux-roues, à votre profil et à vos trajets, sans obligation de souscription. Pour comparer efficacement, ne regardez pas uniquement la cotisation : les franchises, la protection du conducteur, le vol et les conditions prévues en cas de fortes pluies comptent aussi.
Obtenir plusieurs propositions sans s’engager
Une demande de devis en ligne commence généralement par les informations concernant le conducteur, la moto ou le scooter et l’usage prévu. Elle peut être étudiée par un assureur, un courtier ou plusieurs partenaires, selon le service sollicité. La gratuité du devis ne signifie pas que l’offre sera automatiquement la moins chère. Elle fournit surtout une base concrète pour comparer plusieurs contrats et leurs garanties.
Les informations à déclarer avec précision
Indiquez la cylindrée, le modèle, l’année de mise en circulation, la date d’achat, le lieu de stationnement et la commune de résidence. Précisez également si le deux-roues est utilisé pour les loisirs, les déplacements domicile-travail ou une activité professionnelle. Une déclaration exacte évite qu’une garantie soit inadaptée au moment d’un sinistre et permet de comparer des propositions établies sur des bases identiques.
- permis de conduire et date d’obtention ;
- carte grise ou caractéristiques du véhicule ;
- relevé d’informations, si vous avez déjà été assuré ;
- coefficient bonus-malus et antécédents de sinistres ;
- mode de stationnement : garage fermé, cour privée ou voie publique.
Ce qui fait varier le prix d’une assurance deux-roues
Il n’existe pas de tarif unique pour une assurance moto à La Réunion. La prime dépend notamment de la puissance et de la valeur du véhicule, de l’expérience du conducteur, de son historique d’assurance, des garanties choisies et du montant de la franchise. Le risque de vol lié au stationnement et la fréquence des trajets peuvent également peser dans l’étude du dossier.
Un scooter de 50 cm3 utilisé occasionnellement et une moto de 125 cm3 employée chaque jour ne présentent pas le même niveau de risque pour l’assureur. Une grosse cylindrée, un véhicule récent ou une moto équipée d’accessoires coûteux peuvent justifier une protection plus étendue. Pour un jeune conducteur ou un profil avec malus, demander plusieurs devis aide à connaître les conditions d’acceptation, pas seulement le montant annuel.
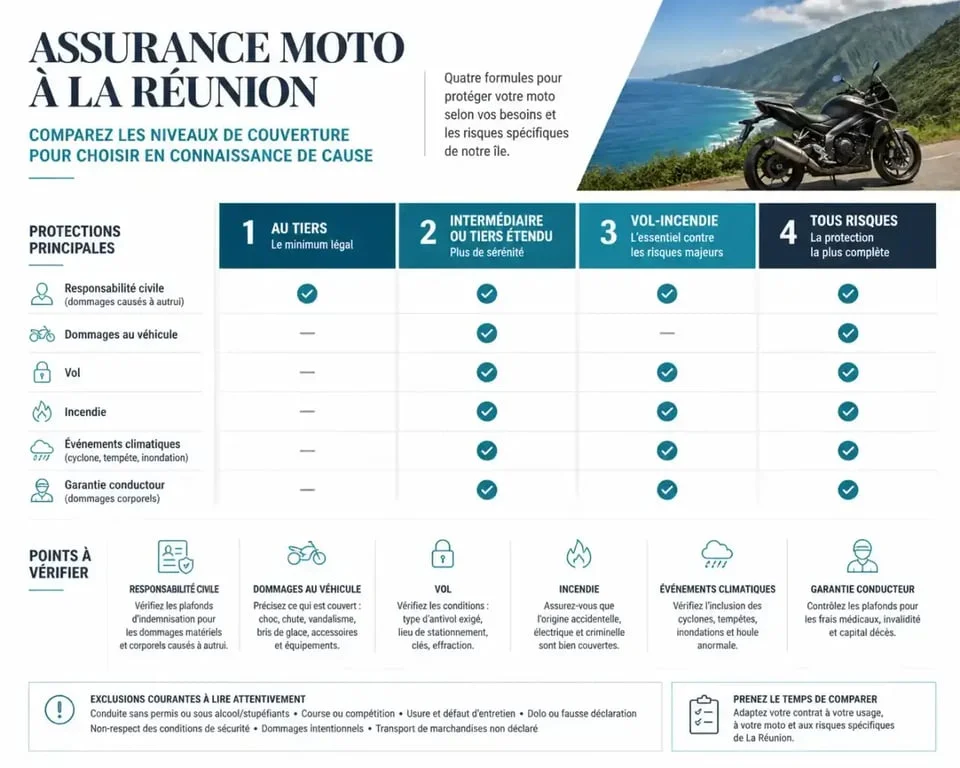
Du tiers aux tous risques : choisir selon la valeur à protéger
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais elle ne couvre pas nécessairement vos blessures ni les dégâts subis par votre propre moto lorsque vous êtes responsable.
| Formule | Protection principale | À vérifier avant de choisir |
|---|---|---|
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Protection corporelle du conducteur et assistance |
| Intermédiaire ou tiers étendu | Socle tiers complété par certaines garanties | Vol, incendie, bris de glace et événements climatiques réellement inclus |
| Vol-incendie | Protection ciblée contre ces sinistres | Conditions de vol, dispositifs exigés et franchise |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon le contrat | Valeur d’indemnisation, vétusté, plafonds et exclusions |
Une formule tous risques est souvent adaptée à un deux-roues récent, financé en LOA ou en LLD, ou difficile à remplacer. Une moto ancienne de faible valeur peut appeler un arbitrage différent. Comparez toujours le reste à charge : une cotisation basse associée à une franchise élevée peut offrir une protection limitée après un accident.
À La Réunion, vérifiez les garanties liées aux risques météo
Après une averse intense, le danger ne vient pas toujours de la pluie elle-même. Une moto garée en contrebas peut subir un ruissellement chargé de sable, de feuilles ou de gravillons, tandis qu’un parking couvert peut être touché par un refoulement d’eau. Photographier son stationnement habituel, conserver les factures des accessoires et repérer un emplacement surélevé avant une alerte permettent de documenter un sinistre et de réduire les dommages. Cette préparation compte autant que la simple mention « événements climatiques » dans un devis.
Ce que le contrat doit préciser
Les garanties liées aux cyclones, aux vents, aux inondations ou aux catastrophes naturelles ne fonctionnent pas toutes de la même manière. L’indemnisation peut dépendre des garanties souscrites, des exclusions contractuelles et, pour certains événements, d’une reconnaissance officielle de catastrophe naturelle. Vérifiez les dommages couverts, la franchise applicable, les obligations de prévention et les justificatifs demandés.
Contrôlez aussi la couverture du casque, des gants, du blouson, du gilet airbag, du top case et des accessoires. Ces éléments sont souvent soumis à des plafonds spécifiques ou à des options. Une assistance en cas d’accident, de panne, de crevaison ou de remorquage peut également éviter qu’un incident banal ne devienne un problème logistique.
Comparer les devis ligne par ligne avant la souscription
Placez les propositions côte à côte et comparez un niveau de garanties équivalent. Le bon contrat n’est pas celui qui multiplie les intitulés rassurants, mais celui dont les garanties correspondent à votre usage réel et dont les limites sont clairement compréhensibles.
- Vérifiez la responsabilité civile, la défense pénale et le recours.
- Comparez le plafond de la garantie du conducteur et les dommages corporels pris en charge.
- Notez chaque franchise : vol, accident, catastrophe naturelle, bris de glace ou assistance.
- Lisez les exclusions concernant le stationnement, l’usage professionnel, le prêt du guidon et les équipements.
- Confirmez l’étendue territoriale, les modalités d’assistance et la possibilité d’un véhicule de remplacement.
Avant de valider, relisez les conditions particulières du devis. Elles doivent correspondre à votre véhicule, à votre conducteur habituel et à vos trajets. Un devis gratuit est un bon point de départ. Une souscription éclairée repose ensuite sur la lecture des plafonds, franchises et exclusions qui détermineront votre protection en cas de sinistre.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

