
Pour une activité de location de motos, scooters, quads ou trois-roues à La Réunion, l’assurance ne consiste pas seulement à mettre chaque véhicule en règle. Elle doit protéger les tiers, le conducteur locataire, le parc roulant et la continuité de l’entreprise lorsqu’un sinistre interrompt une location. Le bon contrat est donc une assurance professionnelle conçue pour l’usage locatif, avec des garanties adaptées à la valeur et au rôle de chaque véhicule.
Loueur et conducteur : qui assure quoi ?
Le loueur professionnel souscrit l’assurance des véhicules exploités dans son activité. La responsabilité civile automobile est indispensable : elle indemnise les dommages corporels et matériels causés à autrui par le véhicule assuré. Elle ne couvre pas automatiquement les dégâts subis par la moto ou le scooter, ni les blessures du conducteur responsable.
Le client locataire est un conducteur autorisé selon les conditions prévues par le contrat de location et l’assurance. Il doit respecter les critères applicables, comme le permis adapté, l’âge ou l’ancienneté de conduite éventuels, l’usage autorisé et l’exactitude de ses déclarations. En cas de dommage, sa responsabilité financière peut être engagée dans la limite de la franchise prévue au contrat de location. Le loueur doit aussi distinguer l’assurance du véhicule de sa responsabilité civile professionnelle, qui peut intervenir lorsque l’activité elle-même cause un préjudice à un client ou à un tiers.
Une couverture pensée pour l’usage locatif
Une assurance moto classique souscrite pour un usage privé n’est pas nécessairement adaptée à la mise en location. Avant de comparer les offres, vérifiez que l’usage professionnel locatif est explicitement accepté, que les catégories de véhicules sont éligibles et que les conducteurs locataires sont bien pris en compte. Cette vérification concerne aussi les scooters, cyclomoteurs, quads, trikes et véhicules assimilés présents dans le parc.
Le socle de garanties à comparer avant de signer
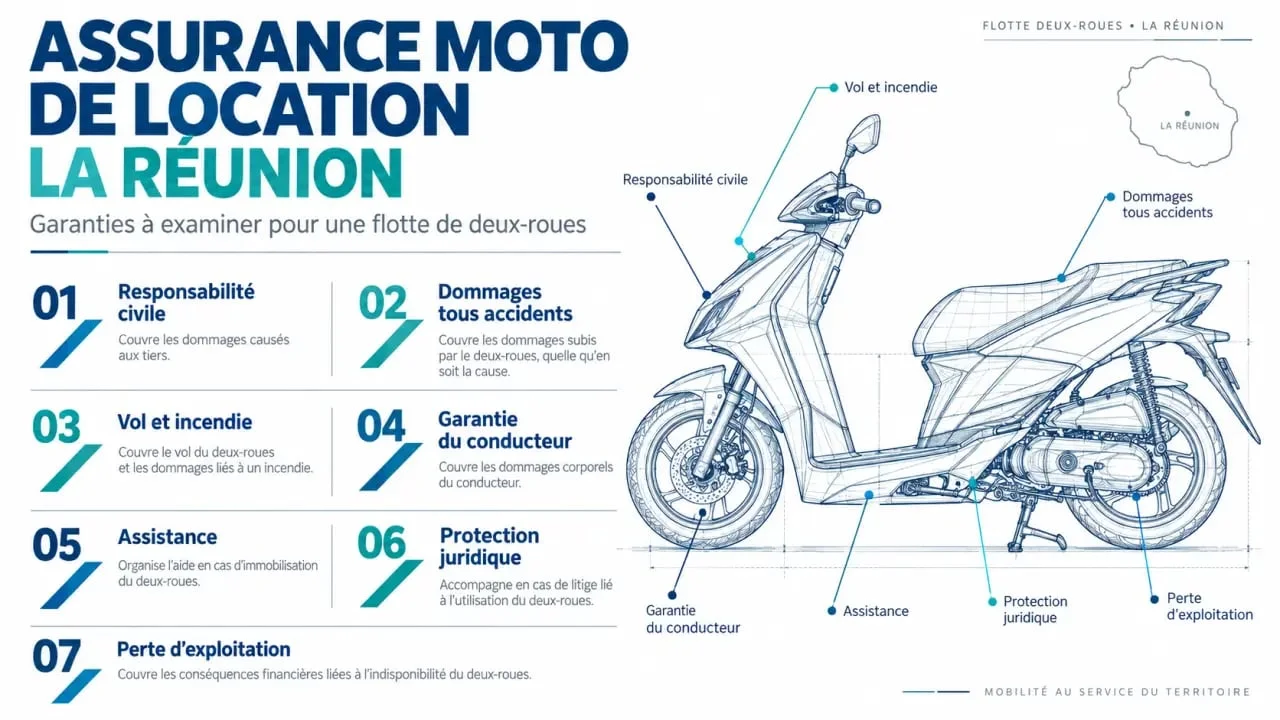
Le niveau de protection doit correspondre aux risques susceptibles d’arrêter une location, de créer un litige ou de dégrader la rentabilité du parc. Voici les principales garanties à examiner dans une assurance moto de location à La Réunion.
| Garantie | Ce qu’elle protège | Point à contrôler |
|---|---|---|
| Responsabilité civile automobile | Les dommages causés aux tiers | La conformité avec l’usage locatif |
| Dommages tous accidents | Le véhicule, y compris en cas d’accident responsable ou de vandalisme selon le contrat | La franchise, le plafond et la valeur d’indemnisation |
| Vol et incendie | La disparition, la tentative de vol et les dommages liés au feu selon les garanties retenues | Les mesures de prévention et les accessoires couverts |
| Garantie du conducteur | Les dommages corporels du conducteur | L’étendue de la protection du locataire |
| Assistance et protection juridique | Le dépannage, le remorquage, la défense et le recours | Les conditions d’intervention et les exclusions |
Le bris de glace, les accessoires, les aménagements et le vol isolé d’éléments extérieurs méritent aussi une lecture attentive. Une bulle, un top-case, un support de bagagerie ou un équipement spécifique peut représenter un coût réel, surtout sur un véhicule destiné à une clientèle touristique. Vérifiez leur prise en charge, les plafonds applicables et les éventuelles conditions de déclaration.
À La Réunion, protéger le parc sans oublier l’immobilisation
Les événements naturels font partie des risques à intégrer à l’analyse d’une flotte locale. Selon la formule choisie, les garanties relatives à la force de la nature ou aux catastrophes naturelles peuvent compléter la couverture du véhicule. Examinez leurs modalités précises : le nom d’une garantie ne suffit pas à connaître les franchises, les plafonds et les événements réellement couverts.
Dans un parc de location, la valeur d’un deux-roues ne se limite pas à son prix d’achat. Sa disponibilité génère aussi des revenus. Lorsqu’un véhicule est immobilisé, l’entreprise peut devoir organiser un remplacement, reprogrammer une remise de clés, gérer le dossier du sinistre et absorber un manque à gagner. Une assistance efficace et, si elle est proposée, une protection contre la perte d’exploitation ou la rupture d’activité permettent de mieux prendre en compte ces conséquences.
Préparer la preuve dès le départ de location
L’état des lieux contradictoire est un outil de prévention aussi utile que l’assurance. Photographiez le véhicule sous plusieurs angles et notez le kilométrage, les rayures, l’état des pneumatiques, les accessoires remis et le niveau de carburant. Au retour, effectuez le même contrôle avec le client. En cas d’accident, de chute ou de dégradation, conservez les éléments utiles : constat, coordonnées, photos et déclaration rapide. Cette méthode facilite la gestion du sinistre et la discussion sur l’application d’une éventuelle franchise.
Un contrat flotte, mais des garanties adaptées véhicule par véhicule
Un contrat flotte peut regrouper l’assurance de plusieurs motos et scooters tout en évitant une gestion dispersée. Il est particulièrement adapté lorsque le parc évolue, avec l’ajout de véhicules, le remplacement d’un modèle, une variation de cylindrée ou une diversification vers le quad et le trois-roues. La gestion centralisée simplifie le suivi des échéances et des sinistres.
Centraliser les contrats ne signifie pas appliquer les mêmes garanties à tous les véhicules. Une petite cylindrée très utilisée en ville, une moto de forte valeur destinée aux excursions et un véhicule équipé d’accessoires ne présentent pas le même niveau de risque. Demandez la possibilité d’ajuster les garanties par véhicule, notamment pour les dommages tous accidents, le vol, les accessoires et l’assistance. Comparez aussi les franchises : une prime plus basse peut transférer une charge importante au loueur lors d’un incident.
Obtenir un devis utile pour votre activité de location
Un devis pertinent commence par une description exacte de votre exploitation. Préparez la liste des véhicules, leur type, leur cylindrée, leur valeur, leur année de mise en circulation et leur usage locatif. Indiquez aussi les zones de circulation, les équipements ou aménagements, le mode de stockage et les garanties recherchées : dommages, vol, incendie, assistance, protection juridique, locaux ou perte d’exploitation.
Demandez ensuite un devis à un assureur local ou à un courtier spécialisé à La Réunion. Comparez les garanties ligne par ligne, et pas uniquement le montant de la prime. Avant de souscrire, lisez les exclusions, les conditions relatives aux conducteurs autorisés, les plafonds d’indemnisation, les franchises et la procédure de déclaration. Cette vérification aide à choisir une assurance flotte compatible avec votre activité, vos véhicules et vos engagements envers les locataires.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!