
Un malus, plusieurs sinistres ou une résiliation ne ferment pas toutes les portes pour trouver une assurance moto à La Réunion. Il faut présenter un dossier précis, comparer des contrats destinés aux risques aggravés et regarder au-delà du prix. La responsabilité civile reste obligatoire pour circuler. Le but est ensuite de choisir une protection adaptée à la moto et à son usage.
Malussé, résilié : deux situations différentes, une solution possible
Un motard malussé a vu son coefficient de réduction-majoration augmenter après un sinistre entièrement ou partiellement responsable. Certains assureurs le considèrent alors comme un profil plus risqué. Cette situation peut entraîner une surprime, des garanties limitées ou un refus.
La résiliation est différente : elle met fin au contrat à l’initiative de l’assureur, par exemple après des sinistres répétés, un impayé, une conduite sous alcoolémie ou une fausse déclaration. Un conducteur peut être résilié sans avoir un malus très élevé, et inversement. Dans les deux cas, un courtier ou un assureur habitué aux risques aggravés peut étudier le dossier au cas par cas.
Le relevé d’informations est votre pièce centrale
Lors d’une demande de devis, le relevé d’informations permet de vérifier le coefficient, les sinistres déclarés et l’historique contractuel. Le transmettre sans omission évite d’obtenir un tarif provisoire ensuite revu à la hausse, voire une annulation pour déclaration inexacte. Préparez aussi le permis, la carte grise, un justificatif de domicile et les informations précises sur la moto : cylindrée, valeur, date d’achat, lieu de stationnement et usage quotidien ou occasionnel.
Comprendre l’effet du malus sur votre cotisation
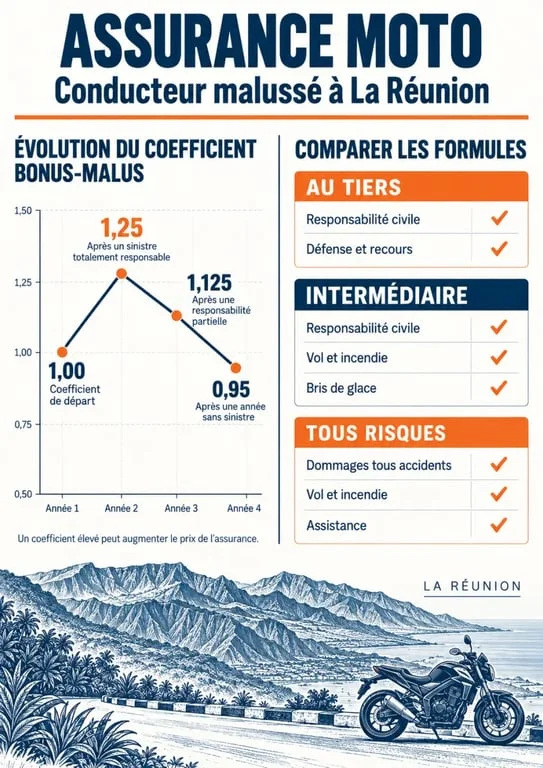
Le coefficient de réduction-majoration commence à 1. Après un sinistre entièrement responsable, il augmente de 25 % : il passe par exemple à 1,25. En cas de responsabilité partielle, la hausse est de 12,5 %, soit un coefficient de 1,125. À l’inverse, une année sans sinistre responsable réduit le coefficient de 5 % : 1 devient 0,95, puis 0,90 après deux années sans accident responsable.
Ce coefficient n’est pas le seul élément pris en compte. La prime dépend aussi de l’ancienneté du permis, de la puissance et de la valeur de la moto, de son usage, des antécédents de résiliation, de la commune de résidence et des garanties choisies. Le malus auto peut également influencer l’appréciation globale du profil lors d’une demande d’assurance moto.
Ne confondez pas malus et surprime jeune conducteur
La surprime jeune conducteur concerne notamment les titulaires du permis depuis moins de trois ans. Elle peut s’ajouter au tarif, même sans accident. Les niveaux indiqués sont de 100 % la première année, 50 % la deuxième et 25 % la troisième, avant sa suppression à partir de la quatrième année. Un jeune motard malussé cumule donc deux facteurs de coût distincts. Il a intérêt à demander plusieurs propositions détaillées.
À La Réunion, choisissez les garanties selon votre exposition réelle
Une formule au tiers couvre la responsabilité civile, c’est-à-dire les dommages causés à autrui. Elle répond à l’obligation légale, mais ne protège pas votre propre moto après un accident responsable. Une formule intermédiaire ajoute généralement le vol et l’incendie. Le tous risques peut être pertinent pour une moto récente ou de valeur, sous réserve de vérifier les franchises et les exclusions.
| Formule | Protection principale | À privilégier pour |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Intermédiaire | Tiers, souvent vol et incendie | Deux-roues stationné à l’extérieur ou exposé au vol |
| Tous risques | Dommages à la moto selon le contrat | Moto récente, financée ou à forte valeur |
À La Réunion, la bonne couverture dépend de l’exposition réelle : trajet urbain dense, route de montagne, stationnement en résidence, averses intenses ou déplacement plus isolé n’exposent pas la moto de la même manière. Comparez le montant de la franchise avec la valeur à dire d’expert, l’assistance en cas de panne ou d’accident, le remorquage, la protection du conducteur et la garantie casque, vêtements et accessoires. Vérifiez aussi la prise en charge des catastrophes naturelles et les conditions exactes d’indemnisation.
Après un refus, élargissez votre recherche sans perdre de temps
Un refus ne signifie pas qu’aucune assurance moto pour malussé à La Réunion n’est accessible. Sollicitez un courtier spécialisé dans les conducteurs malussés et résiliés, ou un assureur habitué à ces profils. Il peut orienter votre dossier vers des offres dont les critères d’acceptation correspondent davantage à votre situation. Comparez au moins deux devis sur une base identique : même moto, même conducteur, mêmes garanties et mêmes franchises.
Les points à contrôler avant de signer
- Le motif de résiliation ou les sinistres ont-ils bien été déclarés ?
- La franchise reste-t-elle supportable en cas de vol ou d’accident ?
- Les accessoires, le casque et l’équipement du motard sont-ils couverts ?
- L’assistance fonctionne-t-elle dès le domicile et prévoit-elle le remorquage ?
- Les exclusions liées à l’usage, au stationnement ou au conducteur sont-elles claires ?
Si vous ne trouvez aucun assureur pour la seule responsabilité civile, le Bureau central de tarification offre un recours après un refus formalisé. Cette démarche ne remplace pas la comparaison. Elle peut éviter de rester sans couverture légale lorsque les solutions classiques ont échoué.
Obtenir un devis utile, pas seulement un prix d’appel
Un devis utile doit afficher la cotisation, le coefficient retenu, les garanties, les plafonds, les franchises et les exclusions. Indiquez votre situation dès le départ : malus, résiliation, impayé régularisé ou sinistres responsables. La transparence du dossier augmente les chances d’obtenir une proposition tenable dans le temps.
Pour réduire le coût sans fragiliser la protection, ajustez d’abord les options secondaires, le niveau de franchise et la formule à la valeur réelle de la moto. Évitez de supprimer la protection du conducteur ou l’assistance uniquement pour gagner quelques euros. Après un accident, ces garanties peuvent peser davantage que l’écart de cotisation.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!