
Après une résiliation pour impayés, il reste possible de trouver une assurance moto à La Réunion. Une nouvelle compagnie peut étudier votre dossier, à condition de présenter votre situation avec transparence et de réunir rapidement les justificatifs nécessaires. Ne reprenez pas le guidon avant d’avoir reçu la confirmation de la prise d’effet du nouveau contrat.
Après un non-paiement, ce qui bloque réellement votre assurance moto
Un impayé ne met pas fin au contrat du jour au lendemain. L’assureur engage d’abord une procédure de mise en demeure. Sans régularisation, la garantie peut être suspendue, puis le contrat résilié. La suspension correspond à un arrêt temporaire des garanties alors que le contrat existe encore. La résiliation y met fin et oblige à rechercher une nouvelle couverture.
Un historique à déclarer sans détour
Une résiliation pour non-paiement peut apparaître dans le relevé d’information et être signalée au fichier AGIRA. Les assureurs peuvent alors considérer le dossier comme présentant un risque de paiement plus élevé. Cela explique certains refus, une surprime ou des garanties plus encadrées. L’inscription est communément indiquée pour une durée de 2 ans à compter de la résiliation. Cette période ne signifie pas qu’aucune assurance moto résiliée pour non-paiement n’est accessible : chaque compagnie applique ses propres critères.
Ne prenez pas la route entre deux contrats
La responsabilité civile est obligatoire, y compris pour une moto peu utilisée, un scooter ou un deux-roues stationné sur la voie publique. Rouler sans assurance expose notamment à une amende pouvant atteindre 3 750 euros, sans compter les conséquences financières en cas d’accident responsable. Ne considérez pas non plus votre véhicule comme assuré avant d’avoir obtenu une confirmation claire de la prise d’effet du nouveau contrat.
Préparer un dossier qui facilite l’étude à La Réunion
À La Réunion, le nombre de compagnies susceptibles d’accepter un profil résilié peut être plus limité. Envoyer un dossier complet dès le premier échange réduit les allers-retours et les refus liés à des informations manquantes. Un courtier spécialisé dans les deux-roues peut également orienter votre demande vers des interlocuteurs adaptés, plutôt que de multiplier les sollicitations au hasard.
- le permis de conduire correspondant à la cylindrée ;
- la carte grise de la moto ou du scooter ;
- le relevé d’information, qui retrace l’historique et les sinistres des 5 dernières années ;
- la lettre de résiliation ou tout document précisant le motif et la date ;
- un justificatif de domicile à La Réunion ;
- si possible, les justificatifs de règlement ou d’accord concernant les arriérés.
Régler la dette auprès de l’ancien assureur n’efface pas automatiquement la résiliation ni un éventuel signalement. En revanche, cette régularisation peut améliorer la présentation du dossier. Elle permet aussi de demander une rectification ou une radiation lorsque la situation le justifie. Demandez à l’ancien assureur si une remise en vigueur du contrat reste envisageable. Cette possibilité dépend du stade de la procédure et de son accord.
La cohérence des documents compte autant que leur nombre. La date de résiliation, la carte grise et l’usage déclaré doivent présenter une situation claire. Indiquez si la moto sert aux trajets quotidiens, aux déplacements professionnels, à la livraison ou à un usage occasionnel. Pour un deux-roues, la cylindrée et l’utilisation prévue pèsent dans l’analyse du dossier.
Choisir une formule supportable sans sous-estimer les risques
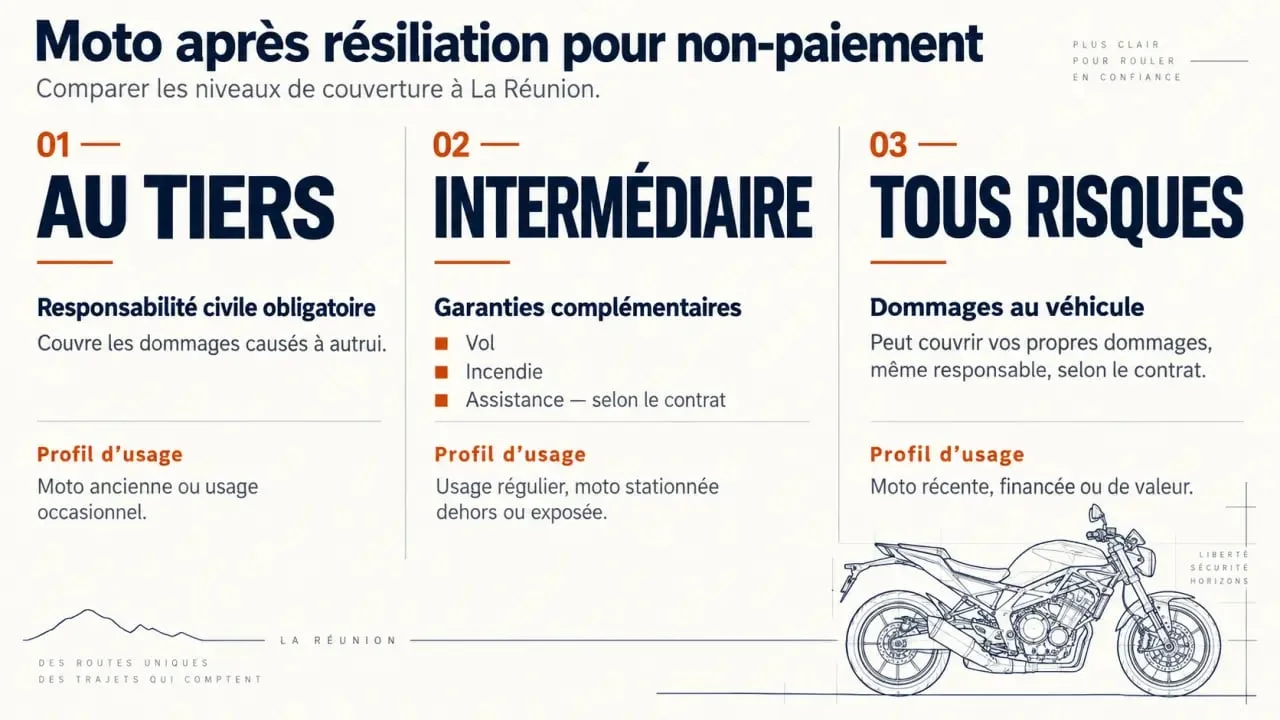
Après une résiliation, le premier devis reçu n’est pas forcément le plus adapté. Comparez des offres présentant des garanties équivalentes et vérifiez la franchise, les exclusions, les conditions de stationnement ainsi que les limites d’assistance. Une prime mensuelle basse peut laisser une protection insuffisante pour une moto utilisée chaque jour.
| Formule | Protection principale | À privilégier si |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Le budget est très contraint ou la valeur du véhicule est modeste. |
| Intermédiaire | Garanties au tiers complétées, souvent par le vol, l’incendie ou l’assistance selon le contrat | La moto stationne souvent à l’extérieur ou sert régulièrement. |
| Tous risques | Dommages au véhicule en complément des garanties étendues | La valeur de la moto justifie une protection plus large malgré une prime plus élevée. |
La surprime dépend notamment du motif de résiliation, des antécédents, de la cylindrée, de l’âge du permis, de l’usage et du lieu de garage. Pour réduire le coût, adaptez les garanties à la valeur réelle du deux-roues et choisissez une franchise que vous pourriez réellement payer après un sinistre. Privilégiez aussi un mode de règlement que vous êtes certain de tenir. Une mensualisation ne doit pas provoquer un nouvel impayé.
Obtenir une nouvelle proposition sans perdre de temps
Commencez par récupérer votre relevé d’information et votre lettre de résiliation. Demandez ensuite des devis auprès d’assureurs acceptant les profils aggravés ou par l’intermédiaire d’un courtier spécialisé en assurance moto. Mentionnez dès le premier échange la résiliation pour non-paiement. La dissimuler peut entraîner la nullité ou la résiliation ultérieure du nouveau contrat.
- Vérifiez la date exacte de fin de garantie de l’ancien contrat.
- Régularisez les arriérés lorsque c’est possible et conservez la preuve du paiement.
- Constituez un dossier numérique lisible avec toutes les pièces demandées.
- Comparez les devis sur le montant total, les franchises, les exclusions et la date de prise d’effet.
- Ne reprenez la circulation qu’après validation de la couverture en responsabilité civile.
Si les refus persistent, le Bureau central de tarification constitue une voie de dernier recours pour obtenir l’assurance obligatoire, sous réserve de respecter sa procédure. Cette solution ne remplace pas la comparaison des offres : elle concerne uniquement la responsabilité civile et ne garantit pas les options comme le vol, les dommages ou l’assistance.
Un dossier transparent, la régularisation de la dette lorsque cela est possible et l’aide d’un interlocuteur spécialisé peuvent faciliter la recherche d’une assurance moto à La Réunion. Aucune acceptation ne peut être garantie à l’avance, mais une demande complète permet d’obtenir une étude plus cohérente et d’éviter de reprendre la route sans couverture.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!