
À La Réunion, le tarif d’une assurance pour une moto ou un scooter 125 cm³ varie selon le conducteur, le véhicule, l’usage, la commune et les garanties choisies. Les moyennes nationales donnent un premier repère, mais seul un devis personnalisé permet d’estimer le prix adapté à votre situation.
Quels repères de prix pour assurer un 125 cm³ ?
Pour une 125 cm³, les estimations disponibles situent le prix moyen entre 349 et 409 € par an. Une formule au tiers peut commencer autour de 200 € par an, tandis qu’une assurance tous risques peut approcher 420 € par an. Ces montants servent uniquement d’indicateurs et ne correspondent pas à une grille tarifaire propre à La Réunion.
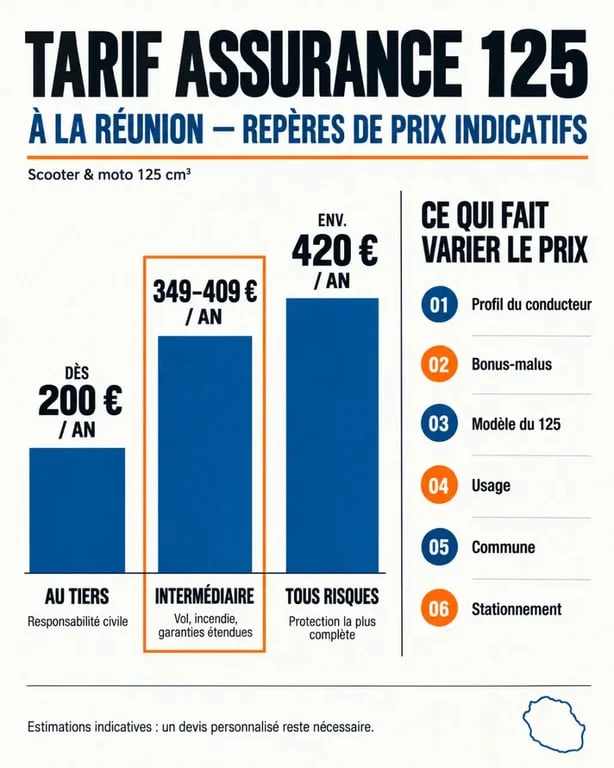
Pour l’ensemble des motos et des formules, les écarts sont plus marqués : 455 € par an en moyenne au tiers, 648 € en formule intermédiaire et 907 € en tous risques. Un scooter 125 et une moto 125 ne sont donc pas forcément assurés au même prix. La valeur du véhicule, sa puissance, son attractivité en cas de vol et le coût de ses réparations entrent notamment dans l’évaluation.
| Formule | Niveau de protection | Budget indicatif pour un 125 cm³ |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties variables selon le contrat | Autour de 200 € par an |
| Intermédiaire | Garantie au tiers complétée, souvent par le vol ou l’incendie selon l’offre | À évaluer sur devis |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions du contrat | Autour de 420 € par an |
Pourquoi deux conducteurs réunionnais n’obtiennent-ils pas le même devis ?
Le profil et l’historique de conduite
L’âge, l’ancienneté du permis, le bonus-malus et les sinistres déclarés influencent fortement le tarif d’assurance 125 à La Réunion. Pour un jeune conducteur, les tarifs annoncés se situent entre 1 013 et 1 400 € par an, soit 2 à 3 fois la moyenne nationale selon les situations. À l’inverse, un conducteur expérimenté qui n’a pas provoqué de sinistre responsable bénéficie généralement d’un coefficient plus favorable.
Le bonus-malus évolue avec le temps. En l’absence de sinistre responsable, le coefficient baisse de 5 % par an, jusqu’au bonus maximal de 0,50, atteint après 13 ans selon les repères annoncés. Pour obtenir une estimation plus juste, fournissez un relevé d’informations récent et ne vous limitez pas à votre ancienneté de permis.
Le véhicule, l’usage et le stationnement
La marque, le modèle, l’année, la valeur et les accessoires du deux-roues modifient le risque assuré. L’usage doit aussi être déclaré avec précision : trajets privés, déplacements domicile-travail ou activité professionnelle. Une information incomplète peut compliquer l’indemnisation après un sinistre.
Le lieu de stationnement entre également dans le calcul. Un scooter garé chaque nuit dans un garage fermé n’est pas exposé au même risque qu’un véhicule régulièrement laissé sur la voie publique. Cette donnée peut aussi influencer le choix d’un antivol, les exigences du contrat et l’intérêt d’une garantie vol. Avant de souscrire, vérifiez les dispositifs imposés et les circonstances exclues.
Au tiers, intermédiaire ou tous risques : quelle formule choisir ?
La responsabilité civile est obligatoire pour tout 125 cm³ qui circule ou reste stationné. Elle indemnise les dommages corporels et matériels causés aux tiers, mais pas ceux subis par votre propre moto ou scooter. Rouler sans assurance expose notamment à une amende pouvant atteindre 3 750 € et à une suspension du permis pouvant aller jusqu’à 3 ans.
- Au tiers : cette formule convient plutôt à un véhicule ancien ou de faible valeur, si vous pouvez prendre en charge vos propres dommages.
- Intermédiaire : elle ajoute certaines protections, comme le vol, l’incendie ou les événements climatiques, selon les garanties prévues au contrat.
- Tous risques : elle peut se justifier pour un 125 récent, financé ou coûteux à remplacer. Le montant de la franchise doit alors être examiné attentivement.
Ne comparez pas uniquement la prime annuelle. Une franchise élevée peut réduire la cotisation, mais laisser une somme importante à votre charge après un accident ou un vol. Les plafonds d’indemnisation, la vétusté retenue et les exclusions comptent autant que le prix affiché.
À La Réunion, quelles garanties examiner en priorité ?
Les pluies intenses, les inondations, les tempêtes et les cyclones justifient une lecture attentive des garanties climatiques. La mention « catastrophes naturelles » ne signifie pas que tous les dommages liés aux intempéries sont automatiquement couverts. Vérifiez les conditions de déclenchement, les dommages pris en charge, la franchise et les exclusions.
Pour un deux-roues utilisé quotidiennement à Saint-Denis, Saint-Paul, Saint-Pierre ou dans une autre commune de l’île, examinez aussi la garantie contre le vol et la tentative de vol, l’incendie, l’assistance 0 km, la protection juridique et la garantie corporelle du conducteur. Cette dernière mérite une attention particulière : la responsabilité civile protège d’abord les tiers, pas nécessairement le pilote blessé.
Préparer une demande de devis utile et comparable
Un devis en ligne est plus fiable lorsque les informations transmises sont exactes. Préparez la carte grise, le permis de conduire, le relevé d’informations si vous êtes déjà assuré, ainsi que les caractéristiques du véhicule et son mode de stationnement. Indiquez également votre commune, l’usage réel du 125 et vos éventuels antécédents.
- Demandez plusieurs propositions avec le même niveau de garanties.
- Comparez les franchises, les plafonds et les exclusions, pas seulement le montant annuel.
- Vérifiez que le vol, les événements climatiques et l’assistance correspondent à votre usage.
- Demandez des précisions avant la souscription si votre 125 sert aux livraisons, aux déplacements professionnels ou à un usage intensif.
Plusieurs devis permettent de comparer le budget avec la protection réellement proposée. Le contrat le moins cher n’est pas toujours le plus adapté. Le bon choix est celui dont les garanties correspondent à la valeur de votre 125, à vos trajets et aux risques auxquels il est exposé à La Réunion.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

