
À L’Étang-Salé, il n’existe pas de prix unique pour assurer une moto. Le montant du devis dépend du conducteur, de la cylindrée, de l’usage réel du deux-roues, du stationnement et des garanties choisies. Pour trouver une offre adaptée à La Réunion, comparez le coût annuel, les franchises et les protections incluses, plutôt que la seule cotisation affichée.
Pourquoi deux motards de L’Étang-Salé n’obtiennent pas le même devis
Un assureur calcule la prime à partir d’un profil de risque. L’âge, l’ancienneté du permis moto, le coefficient de réduction-majoration, aussi appelé bonus-malus, les sinistres antérieurs et la durée d’assurance sans interruption influencent directement le tarif. Un jeune conducteur ou un motard malussé paie généralement davantage qu’un assuré expérimenté bénéficiant d’un bon bonus.
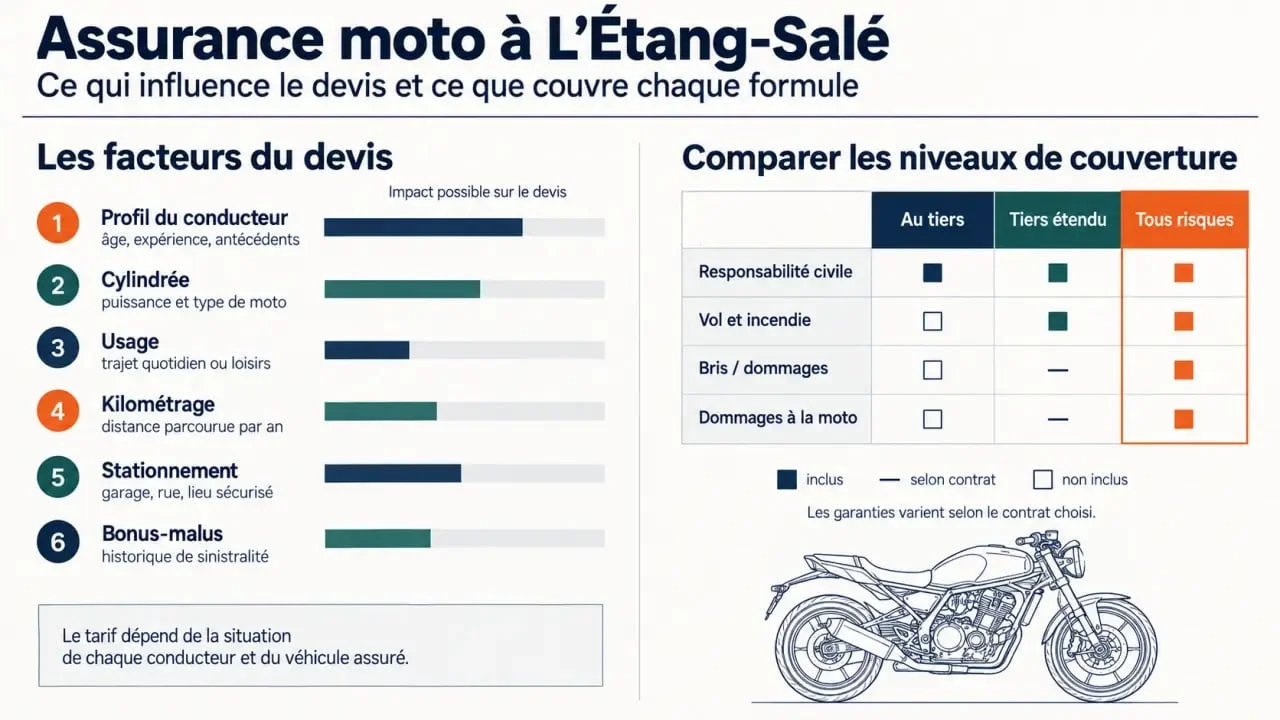
Les caractéristiques du véhicule comptent aussi : modèle, valeur, âge, puissance, cylindrée et coût potentiel des réparations. Une moto de 125 cm³ utilisée ponctuellement n’est pas évaluée comme une grosse cylindrée conduite chaque jour pour les trajets domicile-travail. Le kilométrage annuel déclaré peut également orienter vers une formule petit rouleur ou saisonnière, lorsque l’assureur en propose une. Certaines offres concernent notamment les usages inférieurs à 3 000 kilomètres par an.
La commune et le stationnement entrent dans le calcul
Le lieu de résidence à L’Étang-Salé fait partie des informations demandées lors d’une simulation. L’assureur applique sa propre analyse géographique, notamment pour le risque de vol, la densité de circulation et les conditions de circulation locales. Le stationnement doit être déclaré avec précision : un garage fermé, une cour privée, un parking collectif ou la voie publique n’exposent pas la moto de la même façon.
Après une forte averse, une nappe d’eau sur la chaussée peut transformer un trajet habituel en situation à risque, surtout à l’approche d’un virage ou d’un passage peu drainé. Ce type de situation invite à vérifier la garantie événements climatiques, mais aussi l’assistance, les dommages tous accidents et la franchise applicable si la moto est endommagée sans tiers responsable identifié.
Au tiers, tiers étendu ou tous risques : quelle protection choisir ?
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés à autrui, mais ne rembourse pas, à elle seule, les réparations de votre moto après un accident responsable, un vol ou un incendie. Le choix de la formule dépend donc de la valeur du véhicule et de votre capacité à assumer une perte importante.
| Formule | Protection habituelle | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Moto ancienne ou de faible valeur, budget prioritaire |
| Tiers étendu | Socle au tiers avec, selon le contrat, vol, incendie et événements climatiques | Deux-roues à protéger contre des risques ciblés |
| Tous risques | Protection plus large, dont dommages tous accidents selon les conditions | Moto récente, financée ou à forte valeur |
Le tiers étendu peut offrir un compromis intéressant, à condition de lire les garanties une par une. Une protection contre le vol peut imposer des exigences de sécurité ou prévoir des exclusions. Le bris des optiques ou de la bulle n’est pas non plus couvert de la même manière par tous les contrats. Une cotisation basse n’a donc de sens qu’à garanties comparables.
Les garanties qui évitent les mauvaises économies
Comparer une assurance moto ne revient pas à opposer trois niveaux de formule. Il faut vérifier les garanties utiles à votre quotidien et leurs limites. La garantie accidents corporels du conducteur mérite une attention particulière : la responsabilité civile protège les tiers, mais pas automatiquement le motard blessé lorsqu’il est responsable de l’accident.
- Assistance au véhicule : vérifiez si elle intervient dès 0 km ou seulement au-delà d’une certaine distance du domicile.
- Vol et tentative de vol : contrôlez les conditions de stationnement, les dispositifs antivol exigés et la méthode d’indemnisation.
- Incendie et événements climatiques : ces garanties couvrent des dommages qui ne résultent pas nécessairement d’un accident de circulation.
- Équipement du motard : le casque, les gants et les vêtements peuvent être couverts dans des limites précises.
- Véhicule de remplacement : comparez sa disponibilité, sa durée et le type de véhicule proposé.
Franchise et plafond : les deux montants à lire avant de signer
La franchise correspond à la somme qui reste à votre charge après un sinistre couvert. Une franchise élevée peut réduire la cotisation, mais elle rend une petite réparation plus coûteuse pour vous. Le plafond d’indemnisation fixe la limite de prise en charge d’une garantie, notamment pour le conducteur ou l’équipement. Comparez ces montants à garanties équivalentes : un devis moins cher peut devenir moins avantageux après un accident ou un vol.
Obtenir un tarif fiable et souscrire sans oublier d’informations
Une simulation en ligne permet d’obtenir rapidement un tarif adapté à votre situation. Renseignez précisément la commune, l’immatriculation ou les caractéristiques de la moto, la date d’obtention du permis, le bonus-malus, les sinistres déclarés, le kilométrage prévu et le lieu de stationnement. Une approximation peut modifier le prix ou compliquer la souscription.
Préparez le certificat d’immatriculation, votre permis de conduire et votre relevé d’information si vous avez déjà été assuré. Le relevé permet notamment de retrouver votre historique et votre coefficient de réduction-majoration. Une fois les devis obtenus, comparez les offres dans cet ordre :
- Écartez les formules qui ne couvrent pas votre risque principal.
- Vérifiez les franchises, les plafonds et les exclusions de chaque garantie.
- Comparez l’assistance, notamment en cas de panne ou de remorquage.
- Examinez la mensualité seulement après avoir comparé le coût total et la protection sur l’année.
Si votre moto ne roule pas, l’obligation d’assurance ne disparaît pas automatiquement. La responsabilité civile reste le socle à examiner avec l’assureur selon la situation du véhicule. À L’Étang-Salé, un devis personnalisé reste donc le moyen le plus fiable de connaître votre tarif et de choisir une couverture cohérente avec votre moto, votre stationnement et votre usage.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

