
À La Réunion, le tarif d’une assurance moto pour jeune permis dépend du profil déclaré, du type de deux-roues, du permis A1 ou A2, de la valeur de la moto, de la commune, des trajets et du stationnement. Pour un premier contrat, la surprime liée au manque d’expérience peut peser lourd. Comparer plusieurs devis permet surtout de vérifier les garanties réellement incluses, notamment face au vol, aux fortes pluies et aux sinistres climatiques.
Quel budget prévoir pour une assurance moto jeune permis dans le 974 ?
À titre de repère, une assurance moto jeune conducteur est annoncée à 988 euros par an en moyenne. Cette indication ne correspond pas à un tarif propre à La Réunion. La cotisation personnalisée peut être plus basse ou plus élevée selon la moto, les garanties retenues et les critères de l’assureur. Un jeune conducteur désigne généralement un motard ayant moins de trois ans de permis moto ou ne disposant pas encore d’un historique d’assurance.
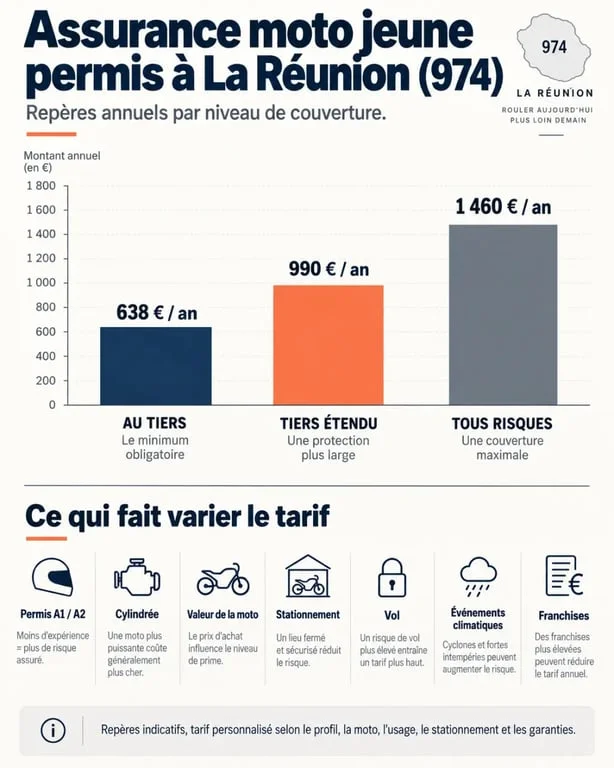
| Formule | Repère annuel annoncé | Protection principale |
|---|---|---|
| Au tiers | 638 euros | Responsabilité civile obligatoire |
| Tiers étendu | 990 euros | Tiers, avec garanties additionnelles selon le contrat |
| Tous risques | 1 460 euros | Protection plus large, y compris les dommages à la moto selon les conditions |
La formule choisie joue donc directement sur le prix. Le montant varie aussi fortement selon la machine. Les motos A2 dynamiques, les sportives et les grosses cylindrées sont souvent plus coûteuses à assurer qu’un scooter 50 cm³ ou une 125 cm³ d’occasion. La puissance, la valeur de remplacement, le coût des réparations et l’exposition au vol entrent dans le calcul. Pour les profils novices, une surprime pouvant atteindre 100 % peut s’ajouter à la cotisation.
Les détails qui font varier le devis à La Réunion
Permis, usage et véhicule déclaré
L’assureur examine l’âge, l’ancienneté du permis, les éventuels sinistres, le bonus-malus et la continuité de l’assurance. Le permis A1 ou A2, le type de moto et l’expérience réelle du conducteur sont également pris en compte. Il faut déclarer précisément si le deux-roues sert aux loisirs, aux trajets domicile-travail ou à un usage professionnel. Une déclaration imprécise peut fragiliser l’indemnisation en cas de sinistre.
La carte grise, la cylindrée, le modèle, l’année et la valeur du deux-roues complètent l’étude. Un scooter 50 cm³, une moto 125 cm³, une machine adaptée au permis A2 ou une grosse cylindrée ne présentent pas le même niveau de risque pour l’assureur. Le modèle déclaré compte donc autant que le permis détenu.
Stationnement : un critère souvent sous-estimé
Dans le 974, la différence entre une moto rangée dans un garage fermé, un parking collectif ou la voie publique peut compter dans l’évaluation du risque de vol. Les habitudes réelles doivent correspondre à la déclaration : départ tôt, arrêt devant un commerce, retour tardif ou stationnement prolongé à l’extérieur.
Déclarer un antivol homologué, un point d’ancrage ou un local sécurisé ne garantit pas une réduction de tarif. Ces informations permettent toutefois à l’assureur d’évaluer plus précisément le risque et les conditions de la garantie vol. Le lieu de stationnement doit donc être décrit sans approximation.
La commune et la densité des déplacements peuvent aussi influencer le devis. À Saint-Denis, Saint-Paul, Saint-Pierre ou au Port comme ailleurs sur l’île, le nom de la ville ne suffit pas. La fréquence d’usage, le quartier de stationnement et le kilométrage annuel doivent correspondre à la réalité.
Choisir une formule sans sacrifier les garanties utiles
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés à autrui, mais pas les réparations de votre moto si vous êtes responsable ou si vous chutez seul. Cette formule peut convenir à un deux-roues ancien et de faible valeur lorsque le budget est très contraint.
- Le tiers étendu peut ajouter, selon le contrat, le vol, l’incendie, le vandalisme, le bris de glace ou les événements climatiques.
- Le tous risques inclut généralement les dommages tous accidents. Cette formule mérite d’être étudiée pour une moto neuve, financée ou difficile à remplacer.
- La protection du conducteur doit être examinée avec attention, car la responsabilité civile ne protège pas automatiquement vos propres blessures.
- L’assistance et le remorquage peuvent être utiles sur les trajets réguliers, notamment si une panne immobilise le deux-roues loin du domicile.
À La Réunion, un cyclone, une inondation ou des vents violents ne sont pas automatiquement indemnisés. La garantie événements climatiques, la garantie catastrophe naturelle et les dommages tous accidents ne répondent pas aux mêmes conditions. Avant de signer, comparez les franchises, les exclusions, les plafonds d’indemnisation et les modalités exactes de déclenchement de chaque garantie.
Réduire le tarif sans assurer sa moto au rabais
Le premier levier consiste à mettre en concurrence plusieurs devis présentant des garanties comparables. Un prix bas n’a de sens que si la franchise vol, la protection corporelle et les exclusions restent acceptables. Demandez des propositions fondées sur le même usage, le même stationnement et les mêmes options pour comparer les offres correctement.
- Privilégiez, si votre projet le permet, une moto d’occasion moins chère et adaptée à votre niveau de permis.
- Équipez et stationnez le deux-roues conformément aux conditions de la garantie vol demandée.
- Ne vous déclarez pas conducteur secondaire si vous utilisez en réalité la moto au quotidien. Cette fausse économie peut être considérée comme une mauvaise déclaration.
- Étudiez une assurance au kilomètre si vous roulez peu et si cette formule est proposée.
- Conservez une conduite prudente. L’absence de sinistre aide à construire un bonus et peut améliorer progressivement le tarif.
Le choix de la formule doit rester cohérent avec la valeur de la moto. Réduire la cotisation en supprimant une protection utile peut laisser une part importante des réparations ou des dommages corporels à votre charge. L’objectif est de trouver un équilibre entre prix et garanties, pas seulement la prime la plus basse.
Préparer une demande de devis claire et exploitable
Un devis d’assurance moto jeune permis 974 peut être demandé en ligne auprès d’un assureur, d’un courtier ou via un comparateur. Selon son fonctionnement, un comparateur affiche ou transmet plusieurs offres. Un courtier peut rechercher une solution auprès de partenaires. Dans les deux cas, vérifiez qui porte le contrat, quelles informations sont transmises et si la demande est sans engagement.
Préparez votre permis, la carte grise ou les caractéristiques précises de la moto, ainsi que votre relevé d’informations si vous en possédez un. Ajoutez les détails concernant l’usage, le kilométrage et le stationnement. Ces éléments permettent d’obtenir une estimation plus cohérente avec votre situation.
Indiquez aussi les garanties attendues : vol, équipements, assistance, protection du conducteur et couverture climatique. Vous pourrez ensuite comparer la cotisation, les franchises, les plafonds et les exclusions. Cette méthode facilite le choix d’une assurance moto adaptée à vos trajets et à votre budget à La Réunion.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

