
À Saint-Leu (97436), le tarif d’une assurance moto se situe généralement entre 20 et 80 € par mois. Cette fourchette reste indicative et ne remplace pas un devis personnalisé. Un scooter 50 cm³ stationné dans un garage, une 125 cm³ utilisée chaque jour et une grosse cylindrée assurée tous risques ne présentent pas le même niveau de risque. Pour comparer correctement, examinez les garanties, les franchises et les conditions d’indemnisation avant de regarder le montant mensuel.
Pourquoi le tarif change autant d’un motard à l’autre
Le prix d’une assurance moto à Saint-Leu dépend du véhicule, du conducteur et de ses conditions d’utilisation. La cylindrée sert de premier repère : les offres pour 50 cm³, 125 cm³ et plus de 125 cm³ sont souvent distinctes. La valeur de la moto, son modèle et le coût potentiel des réparations influencent également le niveau de la prime.
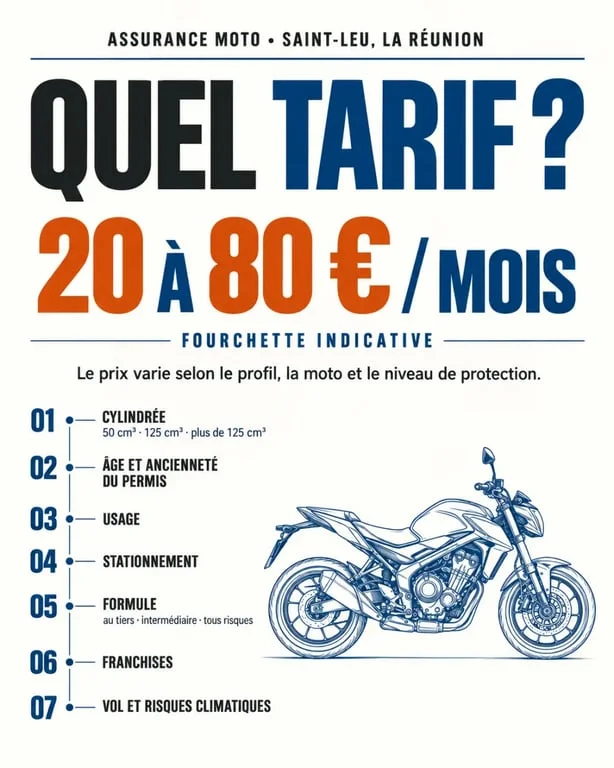
- Profil du conducteur : l’âge, l’ancienneté du permis, le bonus-malus et les sinistres antérieurs modifient le tarif. Un conducteur ayant moins de 3 ans de permis peut subir une surprime annoncée entre 50 et 80 %.
- Usage déclaré : les trajets privés, le domicile-travail, les loisirs et l’activité professionnelle ne correspondent pas au même usage. La livraison ou les déplacements réguliers pour le travail doivent être déclarés avec précision.
- Stationnement : un garage fermé, une cour privée, la rue ou un parking collectif n’exposent pas la moto au même risque de vol ou de dégradation.
- Niveau de couverture : plus les dommages au véhicule et les blessures du conducteur sont pris en charge, plus la cotisation peut augmenter.
Le tarif d’un scooter 50 cm³ peut donc différer nettement de celui d’une 125 cm³, même lorsque les deux véhicules sont utilisés par le même conducteur. Le profil de risque est aussi différent pour une moto de valeur élevée ou pour un modèle dont les réparations coûtent davantage.
Choisir la formule selon la valeur de votre deux-roues
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais pas vos propres blessures ni les dégâts subis par votre moto. Les formules intermédiaires et tous risques complètent cette base selon votre budget, la valeur du véhicule et le niveau de protection recherché.
| Formule | Protection habituelle | Profil pertinent |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense-recours | Deux-roues ancien ou budget très serré |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements climatiques selon le contrat | Scooter ou moto dont le remplacement serait difficile |
| Tous risques | Dommages tous accidents, avec limites et franchise prévues au contrat | Moto récente, financée ou de valeur élevée |
Ne comparez pas uniquement la cotisation mensuelle. Une franchise élevée peut réduire la prime, mais elle augmente le reste à charge après un sinistre. Vérifiez aussi les plafonds d’indemnisation, les exclusions et les modalités de prêt du guidon. Une formule peu coûteuse peut offrir une protection limitée si le vol, les dommages au véhicule ou les équipements ne sont pas couverts.
À Saint-Leu, sécuriser le vol et les risques climatiques
Le vol mérite une attention particulière, notamment lorsque la moto dort dehors. La garantie vol peut imposer un antivol agréé SRA, une attache à un point fixe ou la présentation de justificatifs après le sinistre. Relisez ces exigences avant d’acheter l’antivol : un dispositif efficace, mais non conforme aux conditions du contrat, peut compromettre l’indemnisation.
Un antivol ne protège pas seulement la machine. Il rend le deux-roues plus difficile à emporter et peut réduire son exposition. Associer un point d’ancrage, une housse discrète et un emplacement éclairé limite aussi la visibilité de la moto. Ces précautions peuvent compter dans l’appréciation du risque, mais elles ne remplacent ni la garantie vol ni le respect de ses conditions.
Pour les cyclones, les inondations ou les autres événements majeurs, distinguez la garantie incluse de la garantie réellement déclenchable. La couverture des catastrophes naturelles dépend notamment de la reconnaissance officielle de l’événement. Les dégâts causés par le vent, l’eau ou la chute d’objets peuvent relever de garanties différentes. Incendie, catastrophes naturelles et dommages tous accidents doivent donc être vérifiés ligne par ligne dans les conditions du contrat.
Protéger aussi le conducteur et ses équipements
Après un accident responsable ou sans tiers identifié, la responsabilité civile ne couvre pas automatiquement les blessures du conducteur. Examinez la garantie corporelle du conducteur, son plafond d’indemnisation et ses éventuelles exclusions. Ces éléments peuvent modifier sensiblement l’intérêt d’une formule, même lorsque la cotisation paraît proche d’une offre concurrente.
Le casque, les gants, le blouson et les accessoires peuvent être garantis, mais rarement sans limites. Demandez si les équipements sont couverts en cas d’accident, de vol ou dans les deux situations. Conservez les factures et les photographies pour faciliter l’évaluation des biens concernés. Pour une 125 cm³ employée quotidiennement comme pour une grosse cylindrée, cette vérification donne une vision plus juste du rapport entre garanties et prix.
Obtenir et comparer un devis à Saint-Leu
Préparez la carte grise, le permis, le relevé d’informations et les caractéristiques du véhicule. Indiquez sans approximation votre adresse à Saint-Leu, le type de stationnement, la cylindrée, l’usage et les éventuels sinistres. Un contrat métropolitain ne doit pas être considéré comme adapté automatiquement à La Réunion : demandez une confirmation écrite de la territorialité et des garanties applicables.
- Demandez plusieurs devis auprès d’assureurs ou d’un courtier local.
- Comparez les offres à garanties équivalentes, et pas uniquement le prix d’appel.
- Relevez les franchises, les plafonds, les exclusions liées au vol et les conditions applicables aux événements climatiques.
- Choisissez la formule adaptée à la valeur de la moto et à votre capacité à assumer un reste à charge.
Une demande de devis peut être gratuite et sans engagement. Pour un accompagnement local, vérifiez le statut de l’intermédiaire sur le registre ORIAS. Demandez aussi une présentation claire des garanties, des exclusions et des franchises avant toute souscription. Cette comparaison permet de rapprocher le tarif annoncé de la protection réellement proposée.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

