
À La Réunion, le tarif d’une assurance deux-roues ne dépend pas uniquement de la cylindrée. Le prix varie aussi selon votre expérience, l’usage du véhicule, son lieu de stationnement et le niveau de protection choisi. Pour obtenir une estimation fiable, comparez des devis établis à partir des mêmes informations plutôt que de chercher un montant valable pour tous.
Pourquoi il n’existe pas un tarif unique pour assurer un deux-roues
Tout véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile, y compris un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée ou un quad homologué. Cette garantie couvre les dommages corporels et matériels causés à des tiers. Elle ne protège toutefois pas nécessairement votre propre véhicule ni le conducteur blessé dans un accident.
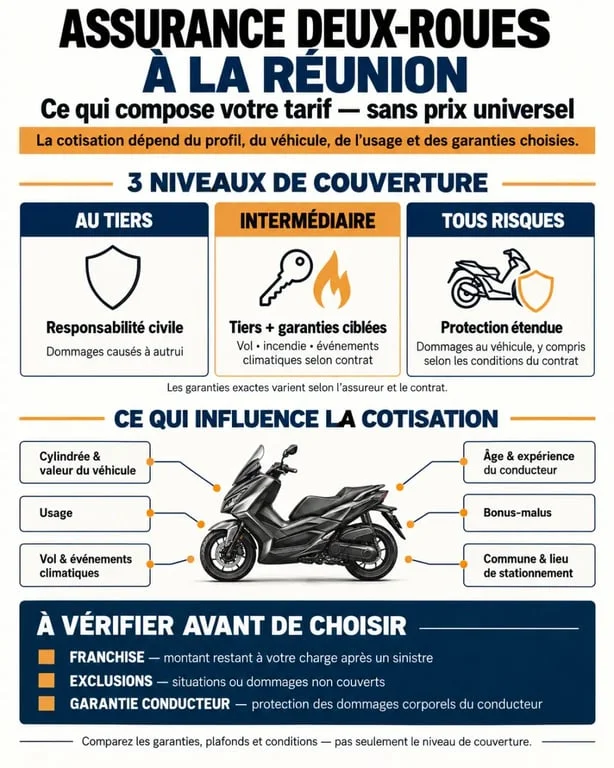
La cotisation repose sur une évaluation du risque. Un scooter utilisé occasionnellement, stationné dans un espace fermé et conduit par une personne expérimentée ne présente pas le même profil qu’une moto puissante utilisée chaque jour pour les trajets domicile-travail. Pour comparer les offres, demandez plusieurs devis en indiquant exactement le même véhicule, le même usage et les mêmes garanties. Les écarts de prix seront ainsi plus faciles à interpréter.
Le véhicule et sa valeur comptent autant que la cylindrée
Les assureurs distinguent généralement les cyclomoteurs et scooters 50 cm³, les motos 125 cm³ et les deux-roues de plus de 125 cm³. La marque, le modèle, l’ancienneté, la puissance, la valeur de remplacement et l’exposition au vol peuvent aussi entrer dans le calcul. Un véhicule d’occasion peu coté ne nécessite pas toujours le même niveau de protection qu’une moto récente dont le remplacement représenterait une dépense importante.
Les critères locaux qui influencent le prix à La Réunion
L’âge du conducteur, la date d’obtention du permis, les antécédents de sinistres et le bonus-malus, également appelé coefficient de réduction-majoration, peuvent faire évoluer le tarif. Un jeune conducteur ou une personne ayant déclaré plusieurs sinistres peut recevoir une proposition plus élevée, voire être soumise à des conditions particulières. À l’inverse, un historique favorable peut contribuer à réduire la cotisation.
Usage, commune et stationnement : des informations qui comptent
Précisez si le deux-roues est destiné à un usage privé, aux trajets domicile-travail ou à une activité professionnelle. Une déclaration inexacte peut fragiliser la couverture au moment d’un sinistre. Le lieu de stationnement mérite la même précision : un garage fermé, une cour sécurisée et la voie publique n’exposent pas le véhicule de la même façon au vol ou aux dégradations.
À La Réunion, le deux-roues répond souvent aux besoins de mobilité quotidienne, avec des conditions de circulation et de stationnement variables selon les secteurs. Un véhicule garé près du littoral, sur un emplacement découvert ou dans une zone exposée au ruissellement ne subit pas les mêmes contraintes qu’un véhicule abrité. Une commune ne détermine pas automatiquement un prix donné. Indiquez plutôt l’adresse de stationnement, le type d’abri, l’antivol utilisé et la fréquence d’utilisation. Ces éléments permettent d’évaluer des risques concrets.
Pluies, vents violents et inondations : vérifiez les conditions
Les cyclones, les pluies intenses, les vents violents et les inondations font partie des événements à prendre en compte. Leur prise en charge dépend des garanties souscrites et des conditions prévues au contrat. La mention « catastrophes naturelles » ne suffit pas : lisez les exclusions, les franchises et les modalités d’indemnisation. Vérifiez également la garantie incendie, les dommages liés aux événements climatiques et l’assistance si le véhicule devient inutilisable.
Au tiers, intermédiaire ou tous risques : choisir sans payer pour l’inutile
| Formule | Protection principale | Profil souvent concerné |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense-recours selon le contrat | Véhicule ancien ou budget prioritaire |
| Intermédiaire | Garanties de base complétées, souvent par le vol et l’incendie | Scooter ou moto dont la valeur doit être préservée |
| Tous risques | Dommages subis par le véhicule, y compris après un accident responsable, selon les conditions prévues | Véhicule récent, financé ou coûteux à remplacer |
La formule au tiers répond à l’obligation légale et affiche généralement une cotisation plus contenue. Elle peut toutefois laisser un reste à charge important après un accident responsable ou un sinistre sans tiers identifié. La formule intermédiaire ajoute souvent le vol et l’incendie. La formule tous risques offre une protection plus large, notamment pour les dommages tous accidents, mais son tarif est généralement plus élevé.
Ne comparez pas uniquement la prime annuelle. Examinez la franchise, c’est-à-dire la somme restant à votre charge, les plafonds d’indemnisation, les exclusions et les exigences liées à l’antivol. Une offre moins chère peut être moins protectrice si la franchise est élevée ou si certaines garanties sont limitées.
Garanties à examiner avant de signer votre contrat
Au-delà de la formule, plusieurs garanties peuvent faire une différence après un accident, une panne ou un vol. La garantie conducteur mérite une attention particulière : la responsabilité civile indemnise les tiers, mais elle ne couvre pas automatiquement les blessures du conducteur responsable. Pour les équipements, vérifiez si le casque, les gants, le blouson et les accessoires sont couverts, ainsi que les plafonds applicables.
- Assistance panne ou accident : contrôlez la distance d’intervention et l’éventuelle assistance panne 0 km.
- Véhicule de remplacement : cette garantie peut être utile si le deux-roues est indispensable à vos déplacements, selon les conditions du contrat.
- Vol et tentative de vol : vérifiez les protections exigées et la franchise applicable.
- Valeur d’indemnisation : identifiez la base retenue, comme la valeur d’achat ou la valeur fixée par un expert.
- Prêt du guidon et usage professionnel : ces situations doivent être expressément autorisées si elles correspondent à votre pratique.
Obtenir un devis fiable en quelques étapes
Un devis d’assurance moto ou scooter en ligne peut être rapide si vous préparez les informations nécessaires. Rassemblez la carte grise, votre permis et votre relevé d’informations si vous avez déjà été assuré. Préparez aussi les caractéristiques du véhicule, notamment la cylindrée, l’année, le modèle, la date d’achat, l’usage, le kilométrage estimé et les conditions de stationnement.
- Déclarez avec précision le véhicule et le conducteur principal.
- Choisissez un niveau de garanties cohérent avec la valeur du deux-roues et le montant que vous pourriez supporter après un sinistre.
- Comparez plusieurs propositions ligne par ligne, en regardant la cotisation, les franchises, les exclusions, l’assistance et l’indemnisation.
- Demandez confirmation des garanties importantes avant la souscription, notamment pour le vol, les événements climatiques et l’usage professionnel.
Que vous habitiez Saint-Denis, Saint-Pierre, Saint-Paul ou une autre commune de l’île, un devis personnalisé reste la meilleure base de décision. Il permet de comparer le tarif, les garanties réellement utiles et les conditions d’indemnisation, sans confondre contrat économique et protection adaptée.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

