
Le tarif d’une assurance moto 974 dépend de plusieurs critères, pas seulement de la cylindrée ou du prix affiché en ligne. À La Réunion, l’assureur étudie le deux-roues, l’expérience du conducteur, l’usage prévu et les conditions de stationnement. Pour obtenir une estimation fiable, comparez des devis établis avec les mêmes informations et un niveau de garanties équivalent.
Pourquoi deux motards réunionnais n’obtiennent pas le même tarif
La cotisation repose sur une évaluation personnalisée du risque. Une moto récente, puissante ou sportive, dont la valeur de remplacement est élevée, n’est pas assurée comme un scooter 50 cc utilisé ponctuellement. La marque, le modèle, la cylindrée, l’année de mise en circulation et les accessoires déclarés peuvent donc faire varier le prix.
Le profil du conducteur pèse lourd dans le devis
L’âge, l’ancienneté du permis moto, le coefficient de bonus-malus et les sinistres passés sont pris en compte. Un jeune conducteur ou un motard ayant eu des accidents responsables peut recevoir une proposition plus élevée, avec une franchise importante ou des garanties limitées. À l’inverse, un conducteur expérimenté qui présente un relevé d’informations favorable permet à l’assureur d’affiner son évaluation. Ce document retrace notamment l’historique d’assurance et les sinistres déclarés.
Usage et stationnement : deux déclarations à ne pas négliger
Une moto utilisée pour les loisirs le week-end n’est pas exposée de la même manière qu’un véhicule employé chaque jour pour les trajets domicile-travail ou dans un cadre professionnel. Déclarez également le lieu de garage avec précision : parking fermé, box individuel, cour privée ou voie publique. Une information inexacte peut fausser le devis et compliquer l’application de certaines garanties, notamment en cas de vol.
Comparer les formules sans regarder seulement la cotisation
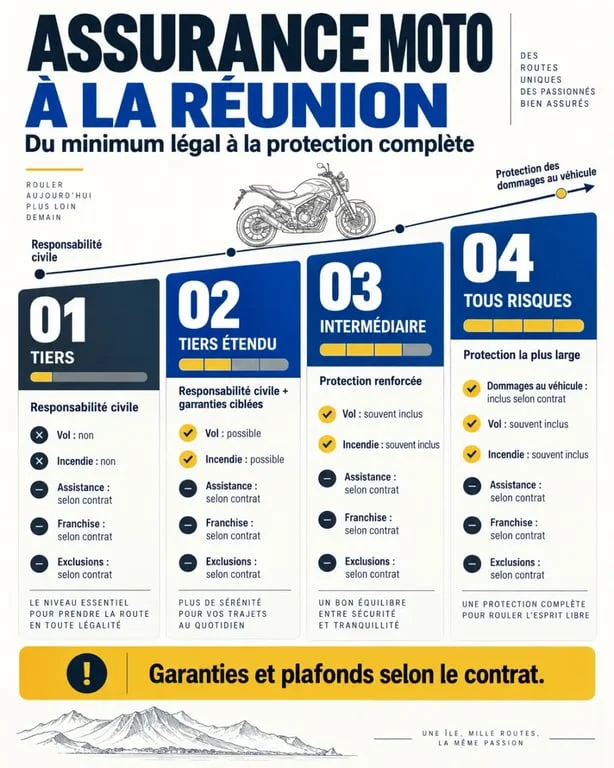
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas nécessairement votre moto ni vos propres blessures. Pour choisir, rapprochez le prix demandé du reste à charge réel après un accident, un vol ou un sinistre climatique.
| Formule | Protection généralement recherchée | Profil souvent concerné |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base selon le contrat | Deux-roues ancien ou de valeur limitée |
| Tiers étendu ou maxi | Garanties complémentaires, comme le vol, l’incendie ou l’assistance | Motard souhaitant renforcer la protection de base |
| Intermédiaire | Ensemble de garanties modulables selon les options choisies | Scooter ou moto utilisé régulièrement |
| Tous risques | Couverture plus large des dommages au véhicule, selon le contrat | Moto récente, financée ou de valeur élevée |
Avant de choisir une formule, vérifiez la franchise, c’est-à-dire la somme restant à votre charge, ainsi que les plafonds d’indemnisation et les exclusions. Un contrat moins cher peut prévoir une franchise élevée en cas de vol ou de dommages. Regardez aussi la valeur retenue pour indemniser la moto : valeur à dire d’expert, valeur à neuf lorsqu’elle est prévue et prise en compte éventuelle de la vétusté.
Garanties à examiner pour rouler à La Réunion
Au-delà des dommages matériels, certaines protections méritent une lecture attentive. La sécurité du conducteur peut couvrir les conséquences corporelles d’un accident, dans la limite d’un plafond et selon des seuils d’indemnisation. La défense pénale et recours, la protection juridique, l’assistance en cas d’accident ou de panne et l’assistance 0 kilomètre peuvent également changer l’utilité concrète du contrat.
Casque, top-case et accessoires : une valeur souvent sous-estimée
Un équipement complet représente un budget. Casque, gants, blouson, protections et bagagerie ne sont pas automatiquement indemnisés au même niveau que la moto. Demandez si les accessoires hors-série, l’antivol et le contenu du top-case sont couverts, dans quelles limites et avec quels justificatifs. Conservez les factures et des photos datées. Ces documents facilitent l’évaluation des équipements à déclarer et à protéger.
Cyclones, pluies et inondations : lire les conditions avant la saison
Les vents violents, les fortes pluies, les inondations et les catastrophes naturelles ne sont pas traités de la même façon selon les garanties souscrites et les conditions du contrat. Identifiez à l’avance la garantie applicable, la franchise éventuelle, les délais de déclaration et les exclusions liées au stationnement ou à l’entretien. Une formule tous risques ne couvre pas automatiquement chaque événement climatique.
Avant une période météo sensible, photographiez la moto sous plusieurs angles, notez son kilométrage et conservez dans un espace numérique la carte grise, les factures d’accessoires et les justificatifs d’antivol. Cet inventaire fournit un point de comparaison si le deux-roues est endommagé, déplacé ou expertisé. Il aide aussi à choisir un plafond cohérent lors de la demande de devis.
Scooter 50 cc, 125 cc, grosse cylindrée : adapter le contrat au véhicule
Un scooter 50 cc doit être assuré, même s’il sert à de courts déplacements. Pour un scooter ou une moto 125 cc, l’usage quotidien et le stationnement peuvent peser davantage dans l’analyse. Les grosses cylindrées, motos sportives, quads et véhicules de valeur élevée demandent généralement une description plus complète, notamment concernant les dispositifs de sécurité et l’utilisation réelle.
Une moto utilisée pour des livraisons, des rendez-vous professionnels ou des déplacements fréquents doit être déclarée comme telle. Ne choisissez pas une formule uniquement parce qu’elle semble adaptée à la cylindrée. L’usage déclaré, la valeur du véhicule et votre capacité à assumer la franchise doivent rester cohérents avec votre situation.
Préparer une demande de devis assurance moto 974 vraiment comparable
Vous pouvez demander un devis en ligne auprès d’un assureur, d’un courtier ou d’un agent local, avant l’achat du véhicule ou lors d’un changement de contrat. Préparez les éléments suivants pour éviter une estimation approximative :
- la carte grise ou les caractéristiques précises du deux-roues ;
- votre permis et la date d’obtention de la catégorie concernée ;
- le relevé d’informations si vous avez déjà été assuré ;
- l’usage déclaré : privé, domicile-travail, loisirs ou professionnel ;
- la commune de résidence et les conditions de stationnement ;
- les garanties souhaitées, notamment pour le conducteur, le vol, les équipements et l’assistance.
Demandez plusieurs propositions sur une base identique, puis comparez ligne par ligne les franchises, les plafonds, les exclusions et les conditions d’indemnisation. Le meilleur tarif assurance moto 974 n’est pas nécessairement celui dont la mensualité est la plus basse. C’est celui qui protège correctement votre véhicule et votre budget lorsque le sinistre survient.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

