
À Saint-Louis, le tarif d’une assurance moto ne se résume pas au prix affiché en ligne. Pour une moto, un scooter de 50 cm³, un 125 cm³ ou une cylindrée supérieure, la cotisation dépend du véhicule, de votre expérience, de votre usage et des garanties choisies. Un devis personnalisé reste le moyen le plus fiable d’obtenir une proposition adaptée à votre situation à La Réunion.
Pourquoi le tarif d’une assurance moto varie à Saint-Louis
La responsabilité civile est la couverture minimale obligatoire. Elle indemnise les dommages que vous pourriez causer à un tiers. Son prix, comme celui des formules plus protectrices, est calculé à partir de plusieurs critères. Deux motards vivant dans le même quartier peuvent donc recevoir des tarifs très différents.
Le deux-roues et son utilisation pèsent dans le devis
La cylindrée, la puissance, la valeur et le modèle de la moto sont étudiés par l’assureur. Un cyclomoteur de 50 cm³, un scooter 125 cm³ et une grosse cylindrée ne présentent ni le même niveau de risque ni le même coût potentiel de réparation. L’usage déclaré compte tout autant : trajets de loisirs, déplacements domicile-travail, kilométrage régulier ou utilisation professionnelle.
Un livreur ou un artisan doit signaler son usage professionnel. À défaut, la couverture peut ne pas correspondre à la réalité de l’activité en cas de sinistre. Le kilométrage prévu et la fréquence des déplacements peuvent aussi entrer dans l’évaluation du risque.
Le profil du conducteur et le stationnement font la différence
L’ancienneté du permis, l’expérience sur deux-roues, le bonus-malus et les sinistres antérieurs influencent la prime. Un jeune conducteur peut obtenir un tarif plus élevé, car son historique est encore limité. Le lieu de stationnement compte également : garage fermé, cour sécurisée, parking collectif ou voie publique n’exposent pas la moto au même risque de vol ou de dégradation.
Décrivez cette situation avec exactitude. Une déclaration approximative pourrait fragiliser l’indemnisation si les conditions réelles de stationnement diffèrent de celles prévues au contrat.
Choisir sa formule sans payer pour des garanties inutiles
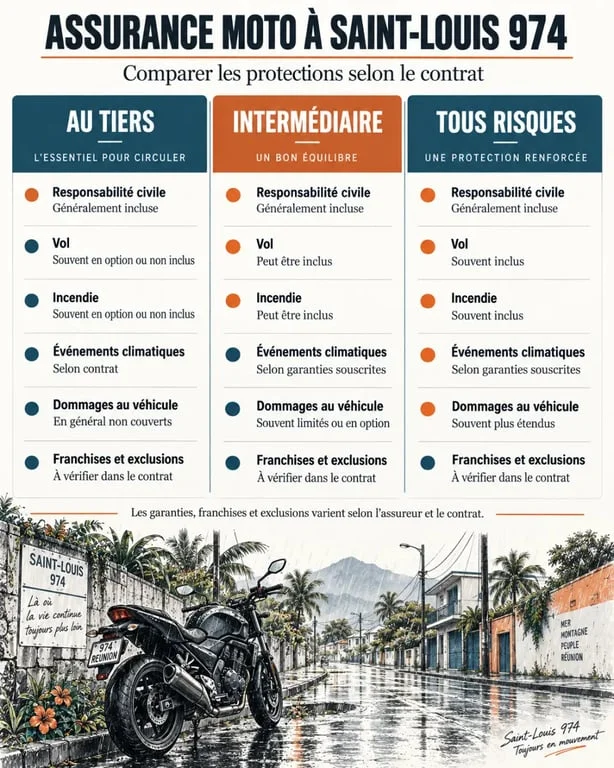
Comparer les niveaux de protection permet d’éviter deux erreurs : sous-assurer une moto dont le remplacement serait difficile, ou souscrire un contrat trop large pour un véhicule de faible valeur. La bonne formule doit rester cohérente avec votre budget, la valeur du deux-roues et votre exposition au risque.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties variables selon le contrat | Votre deux-roues est ancien ou sa valeur est limitée |
| Intermédiaire | Tiers complété, souvent avec vol, incendie ou événements climatiques selon les conditions | Vous souhaitez protéger un véhicule stationné régulièrement à l’extérieur |
| Tous risques | Protection étendue incluant les dommages au véhicule selon les exclusions et franchises | Votre moto est récente, financée ou coûteuse à réparer |
Les intitulés commerciaux varient d’un assureur à l’autre. Ne comparez donc pas deux offres sur le seul mot « tiers » ou « tous risques ». Consultez la liste précise des garanties incluses, les exclusions et les plafonds d’indemnisation. Une formule intermédiaire peut, par exemple, inclure le vol et l’incendie dans un contrat, mais les proposer en option dans un autre.
À La Réunion, les franchises comptent autant que la cotisation
Une cotisation mensuelle basse peut sembler avantageuse, puis devenir coûteuse au premier incident si la franchise est élevée. La franchise est la somme qui reste à votre charge après l’indemnisation. Vérifiez-la garantie par garantie : vol, dommages, bris des optiques, assistance ou événement climatique peuvent obéir à des règles distinctes.
Regardez aussi les plafonds d’indemnisation et les exclusions. Une garantie peut être prévue au contrat tout en étant limitée par un montant maximal, une condition de prévention ou un justificatif. Le coût annuel donne une vision plus juste du budget que la seule mensualité.
Penser aux risques climatiques et à la protection du conducteur
À Saint-Louis et plus largement à La Réunion, examinez les conditions applicables aux fortes pluies, aux inondations, aux tempêtes, aux cyclones et aux catastrophes naturelles. Ces événements ne sont pas automatiquement couverts par toutes les formules. Ils peuvent nécessiter une garantie dédiée ou répondre à des conditions contractuelles précises.
La garantie conducteur mérite aussi une attention particulière. La responsabilité civile protège les tiers, pas nécessairement vos propres dommages corporels. Vérifiez donc le niveau de protection prévu pour le conducteur avant de choisir votre formule.
La prévention complète la couverture prévue au contrat. Installer un antivol adapté, conserver les factures des accessoires et privilégier un abri fermé peut aider à limiter le risque quotidien. Ces éléments peuvent aussi servir à prouver l’existence, la valeur et les conditions de protection du deux-roues après un vol ou une dégradation.
Les options à contrôler avant de signer
L’assistance panne, éventuellement dès 0 km, le remorquage, un véhicule de remplacement, la garantie du casque, des gants et du blouson ou la couverture des accessoires fixés à la moto peuvent modifier l’intérêt d’une offre. Demandez également si la tentative de vol, le vandalisme et le transport du passager sont prévus.
Une option utile doit correspondre à votre manière de rouler. Un motard qui utilise son deux-roues tous les jours n’aura pas les mêmes besoins qu’un conducteur qui le réserve aux loisirs. Vérifiez enfin les conditions d’application et les montants couverts, plutôt que de vous fier au seul intitulé de l’option.
Obtenir et comparer un devis moto à Saint-Louis 974
Un devis en ligne, auprès d’un assureur ou d’un courtier, permet de connaître le tarif proposé pour votre profil sans confondre estimation générale et offre contractuelle. Vous pouvez demander plusieurs propositions sans engagement, à condition de fournir les mêmes informations à chaque interlocuteur. C’est la base d’une comparaison fiable.
Préparez les informations qui rendent le devis fiable
- la carte grise ou les caractéristiques exactes du scooter, de la moto ou du quad ;
- votre permis de conduire et sa date d’obtention ;
- le relevé d’informations, qui retrace notamment le bonus-malus et les sinistres ;
- l’usage prévu : privé, domicile-travail ou professionnel ;
- le lieu et les conditions de stationnement à Saint-Louis ;
- les garanties souhaitées et le niveau de franchise acceptable.
Pour comparer deux devis proches, examinez le coût annuel et pas seulement la mensualité. Mettez en regard la franchise, les exclusions, les plafonds, les conditions liées à l’antivol, l’assistance et les modalités de déclaration d’un sinistre.
Vérifiez enfin le statut de l’intermédiaire sur le registre ORIAS lorsqu’il s’agit d’un courtier. Cette lecture méthodique vous aide à choisir une assurance moto réellement protectrice, plutôt qu’un tarif attractif en apparence. Le devis le plus bas n’est pas forcément le plus adapté si la franchise est élevée ou si les garanties dont vous avez besoin restent exclues.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

