
Le prix moyen d’une assurance moto à La Réunion ne correspond pas à un tarif unique. Le montant dépend du deux-roues, de l’expérience du conducteur, de l’usage et des garanties choisies. À titre de repère, la moyenne nationale annoncée atteint 423 € par an, mais seul un devis établi selon votre situation permet d’estimer votre cotisation réelle.
Des repères de prix à lire avec prudence
Une assurance moto peut être payée chaque année ou chaque mois. Pour comparer correctement les offres, il reste plus simple de partir de la prime annuelle. Les écarts entre contrats s’expliquent d’abord par le niveau de protection, puis par la cylindrée, le profil du conducteur et les conditions de stationnement.
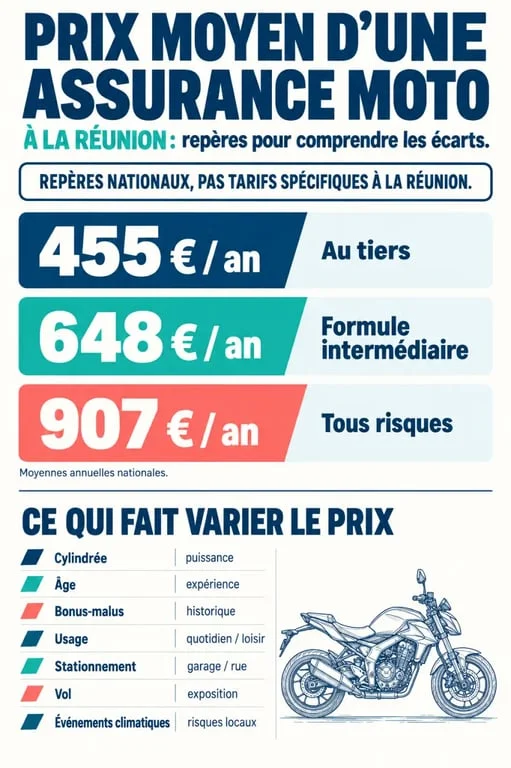
| Formule | Repère annuel | Protection généralement associée |
|---|---|---|
| Au tiers | 455 € | Responsabilité civile obligatoire, avec des garanties complémentaires variables |
| Intermédiaire | 648 € | Base au tiers complétée, selon le contrat, par le vol, l’incendie ou certains événements climatiques |
| Tous risques | 907 € | Protection plus large pouvant inclure les dommages tous accidents, avec franchise |
Ces montants sont des repères nationaux, pas une grille tarifaire propre à La Réunion. Ils montrent surtout l’effet du choix de formule. Une cotisation plus basse peut laisser à votre charge la réparation ou le remplacement de la moto après un accident responsable, un vol ou un sinistre non couvert. À l’inverse, une formule plus complète augmente généralement la cotisation, mais réduit le montant restant à payer lorsque la garantie s’applique.
Cylindrée et valeur : deux éléments qui modifient fortement le devis
Le type de deux-roues compte autant que sa puissance. Un scooter 50 cm³, souvent utilisé au quotidien et parfois conduit par un jeune assuré, affiche une fourchette moyenne de 413 à 472 € par an. Pour une moto ou un scooter 125 cm³, le repère se situe entre 349 et 409 € par an. Ces chiffres ne donnent toutefois pas une règle automatique : le modèle, sa valeur, le coût des pièces et le risque de vol entrent aussi dans le calcul.
Les grosses cylindrées demandent une couverture cohérente
Pour une moto de 600 à 700 cm³, le prix moyen évoqué atteint environ 713 € par an, avec près de 400 € au tiers et jusqu’à 1 000 € en tous risques. Une moto de 1 000 cm³ peut dépasser 1 500 € en tous risques. Plus le véhicule est performant, récent ou coûteux à réparer, plus il faut examiner la franchise, le plafond d’indemnisation et les règles de vétusté.
Le bon raisonnement ne consiste donc pas à regarder uniquement la cylindrée. Il faut mettre la valeur assurée en regard de votre capacité à absorber une perte financière. Assurer au tiers une moto impossible à remplacer peut devenir un mauvais calcul. À l’inverse, une protection très étendue pour un véhicule ancien de faible valeur doit être chiffrée avec soin, en tenant compte de la cotisation et de l’indemnisation réellement prévue.
À La Réunion, le profil et le stationnement pèsent autant que la commune
Le lieu de résidence peut influencer le tarif, mais il ne suffit pas à déterminer une prime. L’assureur prend généralement en compte l’âge, l’ancienneté du permis, les sinistres, le bonus-malus moto, l’usage déclaré et l’endroit où le véhicule est stationné. Un garage fermé ou un emplacement sécurisé ne présente pas le même niveau de risque qu’un stationnement régulier dans la rue.
Jeune conducteur, bonus et usage réel
Un jeune conducteur peut subir une surprime. Les repères disponibles situent sa cotisation entre 1 013 et 1 400 € par an, soit parfois deux à trois fois la moyenne. Le coefficient de réduction-majoration évolue ensuite selon les sinistres responsables. Sans accident responsable, il baisse de 5 % par an, jusqu’au coefficient minimal de 0,50.
Déclarez précisément l’usage du deux-roues : privé, domicile-travail ou professionnel. La fréquence des trajets et l’exposition au risque diffèrent selon chaque situation. Une information inexacte concernant l’usage, le conducteur habituel ou le stationnement peut compliquer l’indemnisation après un sinistre. Le modèle, la date de mise en circulation et la valeur de la moto doivent également correspondre aux informations transmises dans le devis.
Vol, pluies et cyclones : vérifier les garanties plutôt que le seul prix
Dans un environnement insulaire, la lecture des garanties mérite une attention particulière. La responsabilité civile indemnise les dommages causés aux tiers, mais elle ne couvre pas automatiquement votre propre moto. Une formule intermédiaire peut inclure l’incendie, le vol ou certains événements climatiques. La garantie catastrophes naturelles, lorsqu’elle est prévue par le contrat et mobilisable dans les conditions applicables, ne dispense pas de vérifier les exclusions.
Avant de signer, comparez la garantie vol, les dommages tous accidents, l’assistance, la protection des équipements, la franchise et les plafonds d’indemnisation. Vérifiez aussi les mesures de protection exigées en cas de vol. Pour les pluies importantes, les vents, les cyclones ou les inondations, demandez dans quelles conditions l’événement ouvre droit à une indemnisation et quelles limites s’appliquent.
Obtenir un tarif adapté sans rogner sur l’essentiel
Pour comparer plusieurs devis d’assurance moto à La Réunion, transmettez les mêmes informations à chaque interlocuteur : carte grise, permis, relevé d’informations, cylindrée, modèle, date de mise en circulation, usage, commune de résidence et type de stationnement. Cette base identique évite de mettre en concurrence des offres qui ne couvrent pas les mêmes risques.
- Choisissez le tiers pour une moto de faible valeur si vous pouvez assumer sa perte.
- Envisagez une formule intermédiaire si le vol ou l’incendie représente votre principale inquiétude.
- Comparez le tous risques pour un véhicule récent, financé ou difficile à remplacer.
- Ne retenez pas un devis uniquement pour son prix : une franchise élevée peut réduire fortement l’intérêt de l’économie réalisée.
Examinez aussi les conditions d’assistance et la protection des équipements lorsque ces garanties sont proposées. Un tarif mensuel apparemment bas peut correspondre à une cotisation annuelle plus élevée ou à des garanties limitées. La comparaison doit donc porter sur le montant total, les franchises, les plafonds et les exclusions.
La meilleure offre n’est pas forcément la moins chère. C’est celle dont les garanties correspondent à votre moto, à vos trajets et à votre capacité financière en cas de sinistre. Un devis personnalisé reste indispensable pour connaître le prix réel de votre assurance moto à La Réunion.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

