
À La Réunion, une moto stationnée dehors, une tentative de vol ou un départ de feu peuvent entraîner une perte financière importante. Une formule couvrant le vol et l’incendie protège mieux que le tiers obligatoire, tout en restant généralement plus accessible qu’un contrat tous risques. Le choix dépend surtout de la valeur de la moto, de son stationnement et des garanties prévues au contrat.
Vol-incendie : la formule intermédiaire à comprendre avant de signer
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne rembourse ni votre moto volée ni les dégâts subis après un incendie. Pour protéger votre propre deux-roues, vous devez ajouter des garanties facultatives.
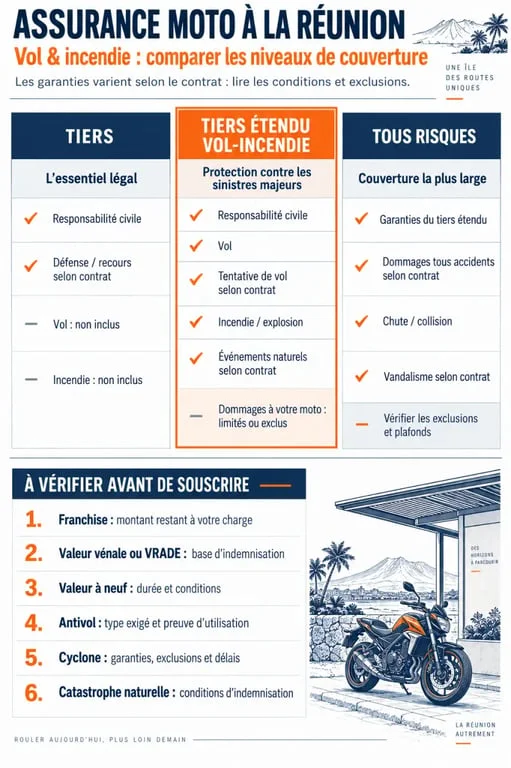
| Formule | Ce qu’elle protège principalement | Pour quel besoin |
|---|---|---|
| Tiers | Les dommages causés aux autres | Moto ancienne ou de faible valeur |
| Tiers étendu / vol-incendie | Vol, incendie et garanties prévues au contrat | Moto récente, exposée ou stationnée à l’extérieur |
| Tous risques | Vol, incendie et dommages à votre moto, y compris après un accident responsable selon le contrat | Moto neuve, financée ou de forte valeur |
L’assurance moto vol et incendie à La Réunion offre donc un niveau de protection intermédiaire pour couvrir les sinistres lourds sans choisir automatiquement la formule la plus étendue. Vérifiez que cette garantie est bien disponible sur l’île. Regardez aussi les conditions d’assistance, de remorquage et d’accès aux réparateurs, en fonction de vos trajets habituels.
Ce qui est couvert et ce qui peut compromettre l’indemnisation
Vol, tentative de vol et incendie : lisez les définitions du contrat
La garantie vol peut couvrir la disparition totale du véhicule et, selon les conditions, les dégâts causés lors d’une tentative : neiman forcé, antivol détérioré, carénage abîmé ou faisceau électrique endommagé. La garantie incendie couvre généralement un incendie, une explosion ou un acte de malveillance. La foudre, les émeutes, le sabotage ou les forces de la nature peuvent aussi être inclus, mais rien ne doit être supposé. Leur présence, leurs exclusions et leurs plafonds doivent figurer dans les conditions particulières.
Le cyclone exige une vérification spécifique. Les dommages liés à une catastrophe naturelle ne sont pas automatiquement couverts par la garantie incendie ou la garantie vol. Leur prise en charge dépend notamment de la garantie souscrite et de la reconnaissance officielle de l’événement. Après la publication d’un arrêté de catastrophe naturelle, le délai de déclaration indiqué est de 10 jours.
Antivol, clés et stationnement : des conditions décisives
L’assureur peut exiger un antivol homologué SRA, parfois un modèle précis ou un point d’ancrage lorsque la moto stationne dehors. Laisser les clés sur le véhicule, ne pas utiliser l’antivol prévu ou déclarer un garage alors que la moto dort habituellement sur la voie publique peut réduire, voire exclure, l’indemnisation. Le stationnement extérieur n’est pas forcément interdit, mais il doit respecter le contrat.
Le dossier de preuve se prépare avant le sinistre. Constituez une fiche photo datée de la moto, de son numéro de série, de l’antivol, des accessoires et de l’endroit où elle est habituellement attachée. Ces éléments facilitent la vérification de l’état du véhicule et des dispositifs de protection présents. Conservez également les factures, le certificat d’immatriculation, les doubles de clés et les preuves d’achat des équipements.
Indemnisation : valeur de la moto, franchise et équipements
En cas de vol sans récupération ou de moto déclarée irréparable, l’expert retient souvent la VRADE, c’est-à-dire la valeur de remplacement à dire d’expert. Cette valeur se rapproche de la valeur vénale. Elle tient compte de l’âge, du kilométrage, de l’état et du marché du modèle. Elle peut être sensiblement inférieure au prix payé pour une moto récente.
Une option valeur à neuf ou valeur majorée limite la décote pendant la durée prévue au contrat. Elle mérite d’être étudiée pour une moto financée, récente ou difficile à remplacer. Si le véhicule est réparable, l’assureur évalue le montant des travaux. La conservation de l’épave et sa valeur résiduelle peuvent aussi influencer le règlement.
- Franchise fixe : 300 € restent à votre charge sur 2 000 € de dommages.
- Franchise proportionnelle : 15 % de 3 000 € représentent 450 €.
- Franchise relative : l’indemnisation dépend d’un seuil prévu au contrat.
Les accessoires ne suivent pas toujours la valeur de la moto. Top-case, bagagerie, protections, casque et gants peuvent être couverts dans une limite distincte, à condition d’être déclarés ou justifiés par facture. Comparez les plafonds et les exclusions plutôt que de vous arrêter à la mention « accessoires inclus ».
Après un vol ou un incendie : agir vite et conserver les preuves
En cas de vol, portez plainte immédiatement, puis prévenez votre assureur dans les 2 jours ouvrés. Pour un incendie, le délai de déclaration est généralement de 5 jours. Ne démontez pas la moto incendiée et ne faites pas réparer les dégâts d’une tentative de vol avant les consignes de l’assureur ou de l’expert, sauf si une mesure de sécurité l’impose.
Pour un vol, préparez le récépissé de plainte, le certificat d’immatriculation, le permis, les clés, les factures d’entretien, les justificatifs de l’antivol et les factures d’accessoires. En cas d’incendie, ajoutez des photographies, le lieu précis, les circonstances et tout document établi par les secours si vous en disposez. Un dossier complet facilite l’expertise et limite les contestations sur la propriété ou l’état du deux-roues.
Comparer les devis à La Réunion sans regarder uniquement le prix
Le tarif varie selon la cylindrée, la valeur et l’ancienneté de la moto, mais aussi selon l’ancienneté du permis, le bonus-malus, l’usage, la commune, le stationnement et le niveau de franchise. Une prime basse peut cacher une franchise élevée, une exigence stricte concernant l’antivol ou une indemnisation limitée à la valeur vénale.
- Vérifiez la couverture du vol total et de la tentative de vol.
- Comparez la VRADE, la valeur à neuf, la franchise et le plafond des équipements.
- Contrôlez les garanties liées au cyclone, aux intempéries et à la catastrophe naturelle.
- Examinez l’assistance, le remorquage et les conditions de prêt du guidon.
- Déclarez précisément votre usage et votre lieu de stationnement.
Demandez plusieurs devis avec les mêmes informations pour comparer des garanties équivalentes. Pour une moto de valeur, exposée quotidiennement ou difficile à remplacer sur l’île, privilégiez une indemnisation clairement définie et une assistance adaptée plutôt qu’une simple économie sur la cotisation.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!