
Le tarif d’une assurance moto 1 000 cm³ à La Réunion dépend de votre modèle, de votre expérience et de vos habitudes de circulation. Aucune cotisation sérieuse ne peut être annoncée sans ces informations. Pour payer au juste prix, demandez plusieurs devis personnalisés et comparez les garanties, les franchises et les plafonds, pas seulement le montant affiché.
Pourquoi le tarif varie autant pour une moto 1 000 cm³
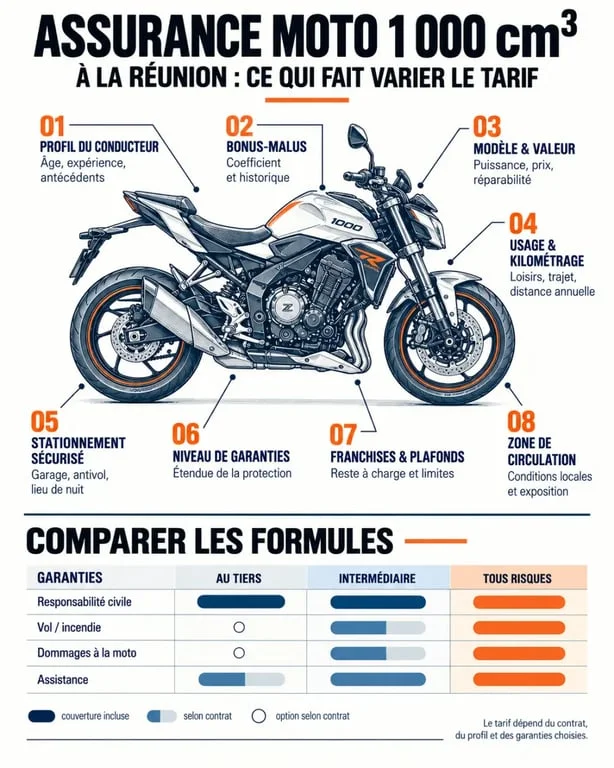
Une assurance moto 1 000 cm³ à La Réunion est étudiée au cas par cas. La cylindrée compte, mais elle ne suffit pas. Deux motos de même capacité peuvent avoir une valeur, une puissance, un coût de réparation et une exposition au vol différents. Le tarif dépend aussi du niveau de couverture choisi et des franchises acceptées.
Le profil du pilote et son historique
L’âge, l’ancienneté du permis moto, le bonus-malus et les sinistres antérieurs pèsent fortement dans le calcul de la prime. Un conducteur expérimenté avec un bon coefficient bénéficie généralement d’une appréciation plus favorable qu’un jeune conducteur ou qu’un motard ayant connu plusieurs accidents responsables. Pour une moto de 1 000 cm³, certains profils peuvent aussi être soumis à des conditions d’acceptation particulières.
Usage, kilométrage et stationnement
Déclarez précisément si la moto sert aux loisirs, aux trajets domicile-travail ou à un usage professionnel. Le kilométrage annuel, les déplacements réguliers et le lieu de garage modifient l’évaluation du risque. Un stationnement fermé et sécurisé est une information utile à préciser, que la moto soit habituellement garée à Saint-Denis, Saint-Pierre, Saint-Paul ou dans une autre commune de l’île.
Le mode de stationnement peut aussi influencer la garantie vol. Un antivol homologué, un ancrage fixe, un abri fermé et une déclaration fidèle de vos conditions de garage facilitent l’analyse du risque. Après un sinistre, l’assureur peut vérifier que les mesures prévues au contrat ont bien été respectées. Ces détails comptent donc autant pour le tarif que pour la mise en œuvre de la garantie.
Choisir la formule adaptée à une grosse cylindrée
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais elle ne répare ni votre moto ni vos blessures lorsque vous êtes responsable. Pour une 1 000 cm³, l’arbitrage entre budget et protection doit tenir compte de la valeur du deux-roues et de votre capacité à assumer un sinistre.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile | Vous recherchez le minimum légal et pouvez assumer les dommages sur votre moto. |
| Intermédiaire | Tiers avec vol, incendie ou garanties selon le contrat | Votre moto est exposée au vol ou possède encore une valeur significative. |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions | Vous souhaitez protéger une moto récente, financée ou coûteuse à réparer. |
Le contenu exact varie d’un contrat à l’autre. Une formule intermédiaire peut intégrer le vol et l’incendie sans couvrir les dommages tous accidents. À l’inverse, un contrat tous risques avec une franchise élevée peut laisser une somme importante à votre charge. Comparez les garanties ligne par ligne avant de retenir une offre.
Les garanties à vérifier avant de signer
Protection corporelle et assistance
La garantie conducteur mérite une attention prioritaire. Elle peut couvrir vos dommages corporels lorsque votre responsabilité est engagée, une situation que la seule responsabilité civile ne prend pas en charge pour le conducteur responsable. Vérifiez son plafond d’indemnisation, ses exclusions et les conditions médicales prévues.
L’assistance doit également être examinée avec précision. Panne, accident, crevaison, remorquage et assistance 0 km ne sont pas inclus dans les mêmes conditions selon les contrats. Lisez notamment la distance minimale prévue, les circonstances couvertes et les limites d’intervention.
Vol, événements climatiques et équipements
À La Réunion, examinez les clauses relatives au vol, à l’incendie, aux tempêtes, aux cyclones, aux inondations et aux catastrophes naturelles. La présence d’une garantie ne suffit pas : les mesures de protection exigées, le délai de déclaration, la franchise et les modalités d’indemnisation peuvent limiter la prise en charge.
Le casque, les gants, le blouson, la bagagerie, l’échappement homologué et les autres accessoires peuvent être couverts, mais souvent dans une limite et avec une option dédiée. Signalez les équipements ajoutés à la moto et vérifiez leur plafond d’indemnisation.
Demandez aussi si l’indemnisation repose sur la valeur d’achat, la valeur vénale ou la valeur expertisée. Ces notions déterminent le montant susceptible d’être versé après un vol ou une destruction. Une garantie intéressante sur le papier peut être moins avantageuse si son plafond est bas ou si sa franchise absorbe une part importante du préjudice.
Obtenir et comparer des devis à La Réunion
Préparez votre carte grise, votre permis moto et votre relevé d’informations. Ajoutez le modèle exact, l’année, l’usage, le kilométrage envisagé, les dispositifs antivol et l’adresse de stationnement habituelle. Ces éléments permettent d’obtenir un tarif d’assurance moto plus réaliste et d’éviter une proposition difficile à maintenir au moment de la souscription.
- Demandez au moins deux ou trois devis auprès d’assureurs, de courtiers ou de services de comparaison présents à La Réunion.
- Choisissez le même niveau de garanties et les mêmes options pour comparer des offres équivalentes.
- Relevez pour chaque proposition la cotisation, la franchise, le plafond de la garantie conducteur et les exclusions liées au vol ou au climat.
- Vérifiez que l’usage déclaré correspond à votre réalité, notamment pour les trajets domicile-travail ou l’activité professionnelle.
Pour réduire le tarif sans fragiliser votre couverture, ajustez les options à votre besoin réel, indiquez un faible kilométrage uniquement s’il correspond à votre usage et renseignez-vous sur le regroupement de contrats. L’hivernage peut également être proposé dans certaines offres, selon les conditions prévues.
Chez Allianz, une réduction de 35 % est annoncée pour moins de 2 000 km par an et de 25 % pour moins de 4 000 km par an, selon les conditions de l’offre. Ces montants ne permettent pas de déduire le prix d’une assurance pour votre moto : ils illustrent seulement des mécanismes de réduction liés au kilométrage. Vérifiez toujours les franchises, les exclusions et la protection du conducteur avant de privilégier la cotisation la plus basse.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

