
Le tarif d’une assurance moto tous risques à La Réunion ne dépend pas uniquement de la cylindrée ou de l’âge du conducteur. Deux motards roulant sur des modèles comparables peuvent recevoir des devis différents selon leur expérience, leur usage, leur lieu de stationnement et les garanties choisies. Pour obtenir une cotisation adaptée, comparez donc le niveau réel de protection, pas seulement le montant affiché.
Pourquoi le tarif varie autant d’un motard réunionnais à l’autre
Une assurance moto tous risques couvre la responsabilité civile obligatoire, mais aussi les dommages subis par votre deux-roues, y compris après un accident responsable ou sans tiers identifié, dans les limites prévues au contrat. Cette protection plus large explique qu’aucun tarif unique ne puisse être annoncé sans étudier le dossier du conducteur et les caractéristiques de la moto.
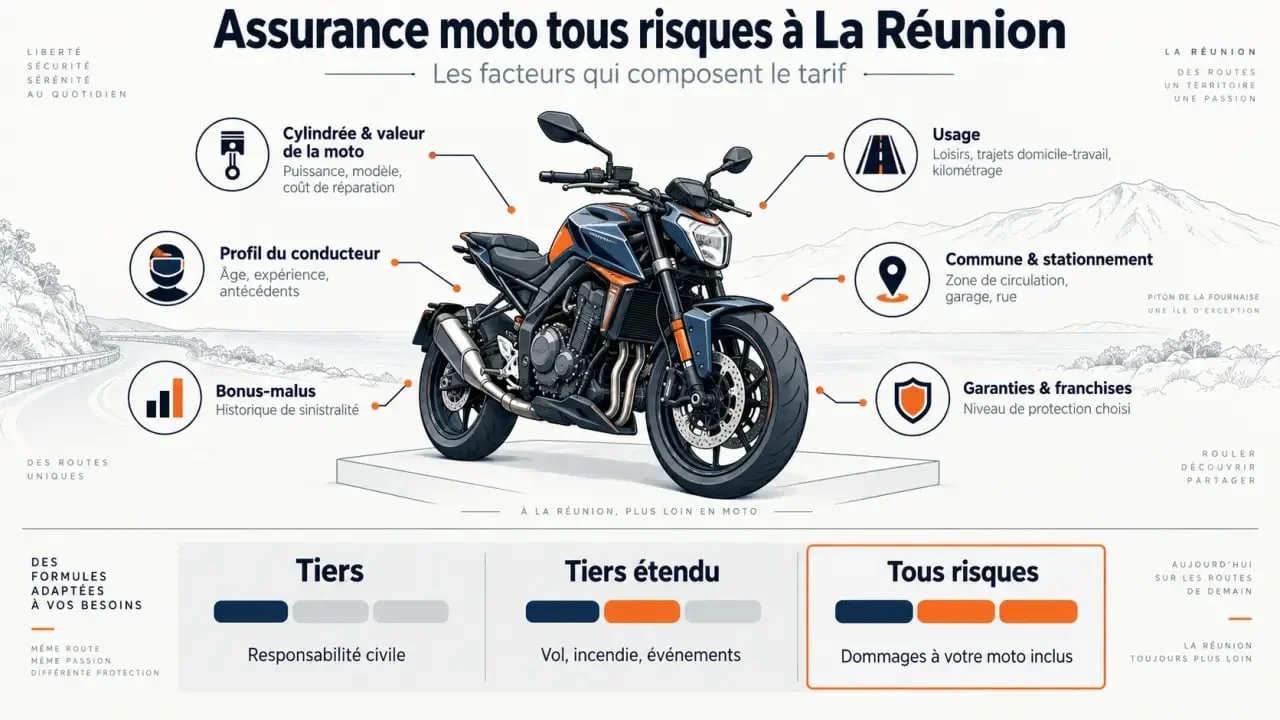
La moto, sa valeur et son niveau d’exposition
La marque, le modèle, la puissance, la cylindrée et la valeur d’achat influencent directement la prime. Une moto de plus de 125 cm³, une grosse cylindrée ou un modèle recherché ne présente pas le même risque qu’un scooter 50 cm³ utilisé occasionnellement. Les accessoires déclarés, comme un top case, des valises ou des équipements spécifiques, peuvent aussi modifier le besoin d’indemnisation.
Le lieu où dort la moto compte également. Un stationnement dans un garage fermé, avec un antivol adapté, ne présente pas le même risque qu’un deux-roues laissé régulièrement sur la voie publique. Indiquez précisément la présence d’un portail, d’un box, d’un éclairage ou d’un point d’ancrage. Ces informations permettent à l’assureur d’évaluer plus justement le risque de vol et les mesures de protection mises en place.
Le profil et l’usage déclarés
L’âge, la date d’obtention du permis, le bonus-malus, les sinistres antérieurs et les éventuelles résiliations sont étudiés. Un jeune conducteur ou un titulaire récent du permis A2 peut recevoir des conditions différentes de celles proposées à un motard expérimenté. L’usage doit aussi être déclaré avec précision : loisirs, trajets domicile-travail, déplacements fréquents ou activité professionnelle. Une utilisation pour la livraison ou le transport ne doit pas être assimilée à un usage privé.
Ce que le tous risques protège réellement
Le libellé « tous risques » ne signifie pas que tout est automatiquement couvert. Les garanties incluses, leurs plafonds et leurs exclusions varient selon la formule. Pour comparer deux contrats, examinez chaque poste d’indemnisation et vérifiez ce qui relève d’une garantie incluse ou d’une option.
| Niveau de formule | Protection habituelle | À contrôler avant de souscrire |
|---|---|---|
| Tiers | Responsabilité civile, défense pénale et recours après accident | Absence fréquente de couverture des dégâts sur votre moto |
| Tiers étendu | Socle tiers complété, selon l’offre, par le vol, l’incendie ou les événements climatiques | Conditions de vol, franchise et dommages après collision |
| Tous risques | Dommages tous accidents, avec des garanties complémentaires selon le contrat | Franchises, valeur retenue et options réellement incluses |
Les garanties particulièrement utiles sur l’île
Le vol et la tentative de vol, l’incendie, le bris de glace, les catastrophes naturelles et les événements climatiques méritent une lecture attentive à La Réunion. En cas de fortes pluies, d’inondation ou de cyclone, l’indemnisation dépend de la garantie souscrite et des conditions contractuelles. Pour les catastrophes naturelles, l’application de la garantie répond notamment au cadre prévu pour ce type d’événement.
La sécurité corporelle du conducteur mérite aussi une vérification précise. La responsabilité civile indemnise les tiers, mais pas nécessairement le pilote responsable de l’accident. Contrôlez le plafond proposé, les éventuels seuils d’AIPP et les modalités de prise en charge. L’assistance 0 km, un véhicule de remplacement, la protection juridique et la garantie des gants, du casque, du blouson ou de l’airbag peuvent faire une différence concrète après un sinistre.
Franchises et indemnisation : le prix ne dit pas tout
Une cotisation basse peut cacher une franchise élevée. Cette somme reste à votre charge après un vol, un accident ou certains dommages, selon la garantie concernée. Comparez les franchises événement par événement : la franchise vol peut différer de celle applicable aux dommages tous accidents ou aux événements climatiques.
- Valeur d’indemnisation : valeur à neuf, valeur à dire d’expert ou indemnisation renforcée n’ont pas le même impact après une destruction ou un vol.
- Plafonds : les équipements, les accessoires et le contenu du top case sont souvent couverts dans une limite précise.
- Exclusions : elles peuvent concerner les conditions de stationnement, l’antivol exigé, un conducteur non déclaré ou un usage non prévu.
- Assistance : vérifiez si elle intervient dès le domicile ou avec une franchise kilométrique, notamment 30 km en cas de panne sur certaines offres.
Pour une moto récente, financée en LOA ou en LLD, ou difficile à remplacer, une indemnisation renforcée peut justifier une prime plus élevée. À l’inverse, pour un deux-roues ancien de faible valeur, mettez le coût du tous risques en regard de l’indemnité réellement envisageable. Le rapport entre la valeur de la moto et le niveau de cotisation aide à déterminer si cette formule reste pertinente.
Préparer un devis fiable et comparer les offres locales
Un devis d’assurance moto à La Réunion est plus utile lorsque les informations sont complètes dès le départ. Préparez la carte grise, le permis, le relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques de la moto. Renseignez aussi la commune, l’usage, le kilométrage estimé, le lieu de stationnement et les dispositifs antivol.
- Demandez des propositions fondées sur le même niveau de garanties, plutôt que de comparer uniquement les primes.
- Relevez pour chaque devis les franchises applicables au vol, aux dommages et aux événements climatiques.
- Contrôlez les plafonds de protection du conducteur, des équipements et des accessoires.
- Vérifiez les modalités d’assistance, de remorquage et de mise à disposition d’un véhicule de remplacement.
- Déclarez sans approximation un scooter, une moto de 125 cm³, une moto de forte cylindrée ou un usage professionnel.
Un assureur, un courtier local ou un formulaire de devis en ligne peut proposer une étude adaptée à votre situation. Avant de signer, privilégiez l’offre qui détaille clairement les garanties, les exclusions et le parcours de déclaration de sinistre. Cette comparaison permet de maîtriser le coût réel de l’assurance, bien au-delà du tarif initial.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

