
Pour trouver une offre d’assurance moto à La Réunion, un devis personnalisé est plus utile qu’un tarif affiché sans détail. Moto, scooter, cyclomoteur ou quad ne présentent pas le même risque. Votre commune, votre stationnement, votre permis et vos trajets influencent aussi la proposition. L’objectif est de comparer une protection adaptée à votre véhicule, tout en vérifiant les conditions d’indemnisation.
Commencer par définir le niveau de protection utile
La responsabilité civile est le socle obligatoire. Elle indemnise les dommages corporels ou matériels causés à un tiers lors d’un accident. Elle ne couvre pas, à elle seule, les dommages subis par votre propre deux-roues. Pour choisir une offre, il faut donc tenir compte de la valeur du véhicule, de votre budget et des conséquences financières que vous pourriez assumer après un sinistre.
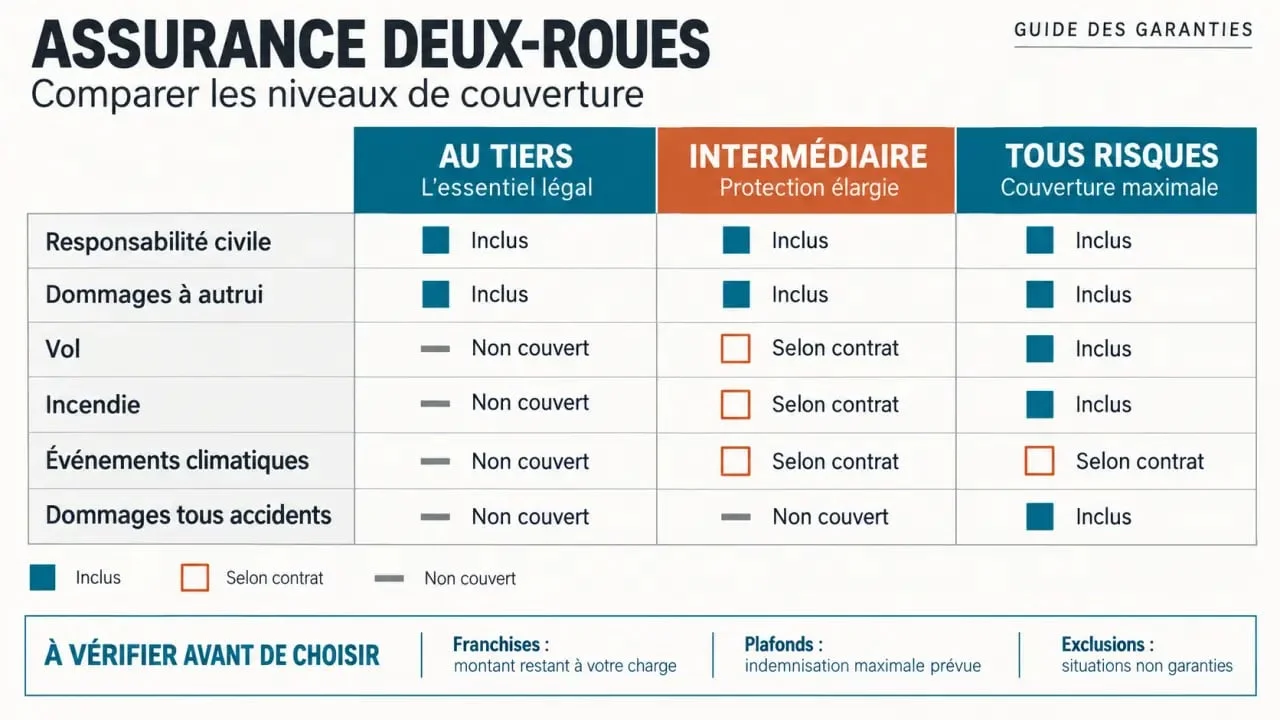
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties complémentaires possibles | Véhicule ancien ou budget très contraint |
| Intermédiaire | Socle au tiers enrichi, par exemple avec vol, incendie ou événements climatiques selon le contrat | Deux-roues utilisé régulièrement et à protéger contre certains risques ciblés |
| Tous risques | Dommages tous accidents, en complément des garanties prévues au contrat | Moto récente, de valeur ou difficile à remplacer |
La formule intermédiaire peut offrir un compromis entre le niveau de protection et la cotisation, mais son contenu varie d’un assureur à l’autre. Ne vous fiez pas uniquement à son intitulé. Vérifiez chaque garantie, les exclusions, les plafonds d’indemnisation et les options d’assistance ou de protection du conducteur. Une formule tous risques ne couvre pas nécessairement toutes les situations dans les mêmes conditions.
À La Réunion, examiner les garanties au-delà de l’accident
Vol, incendie et événements climatiques
Une moto stationnée à l’extérieur ou utilisée quotidiennement ne s’expose pas seulement aux risques de la circulation. La garantie vol, généralement assortie d’une franchise, mérite une lecture attentive. Les conditions liées au lieu de stationnement, aux dispositifs antivol ou aux circonstances du sinistre peuvent déterminer la prise en charge. La garantie incendie dépend elle aussi des modalités prévues au contrat.
Les pluies intenses, les vents violents, les inondations et les cyclones nécessitent une attention particulière aux garanties liées aux catastrophes naturelles et aux événements climatiques. Une protection n’est pas automatique parce qu’un épisode météo est spectaculaire. Il faut identifier les événements couverts, la franchise applicable et la procédure de déclaration demandée par l’assureur.
La franchise, le filtre de votre indemnisation
La franchise correspond à la part du coût qui reste à votre charge après un sinistre. Deux contrats peuvent sembler proches avec une garantie vol ou dommages tous accidents, mais une franchise élevée peut réduire l’intérêt de la couverture pour un sinistre de faible montant. Comparez donc le couple cotisation annuelle et reste à payer en cas de sinistre, plutôt que la cotisation seule.
Vérifiez aussi la valeur retenue par l’assureur, l’expertise éventuelle et les règles de remplacement du véhicule. Ces éléments peuvent modifier le montant réellement versé. Regardez enfin les plafonds d’indemnisation et les exclusions, notamment lorsque la garantie dépend du stationnement, de l’équipement du véhicule ou des circonstances du vol.
Le véhicule et le conducteur font varier l’offre
Une assurance scooter n’est pas nécessairement construite comme une assurance moto, même si les principes restent proches. Le type de véhicule, sa cylindrée et son usage servent à établir le niveau de risque. Les besoins diffèrent entre un cyclomoteur ou un scooter de moins de 50 cm³, une moto 125 cm³, une grosse cylindrée, un tricycle ou un quad léger ou lourd.
- Le véhicule : cylindrée, modèle, valeur, équipements et facilité de remplacement.
- Le conducteur : âge, ancienneté du permis, expérience, bonus-malus et antécédents d’assurance.
- L’usage déclaré : trajets privés, domicile-travail ou activité professionnelle.
- Le stationnement : garage, emplacement sécurisé ou voie publique, un élément particulièrement important pour le risque de vol.
Un jeune conducteur doit décrire précisément sa situation lors de la demande. Le permis détenu, l’expérience et les antécédents peuvent influencer l’étude du dossier. De même, un usage professionnel doit être déclaré dès la demande. Un contrat prévu pour les loisirs peut ne pas répondre aux besoins de déplacements fréquents liés à une activité.
Les changements durables doivent également être signalés. C’est le cas d’un déménagement, d’un nouveau lieu de stationnement, d’un changement de véhicule ou d’une évolution de l’usage. Une information inexacte peut créer un décalage entre les conditions du devis et la situation réelle au moment du sinistre.
Comparer une offre d’assurance moto à La Réunion sans manquer une condition
Préparer les informations qui rendent le devis pertinent
Une demande en ligne peut permettre d’obtenir un devis sans engagement et, selon le service choisi, d’être mis en relation avec plusieurs assureurs ou courtiers. Préparez la carte grise, le permis de conduire et le relevé d’informations si vous en disposez. Ajoutez les caractéristiques du véhicule, la commune de résidence, le mode de stationnement et la nature réelle des déplacements.
Indiquez aussi le conducteur principal et l’usage prévu. Cette précision évite de comparer des propositions établies sur des hypothèses différentes. Que vous circuliez à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon, Saint-André ou dans une autre commune de l’île, le lieu déclaré doit correspondre à la réalité.
La demande peut concerner différents types de deux-roues, notamment un scooter de moins de 50 cm³, une moto 125 cm³, une grosse cylindrée ou un quad. Les conditions d’acceptation et les garanties proposées dépendent toutefois du véhicule, du profil et du contrat étudié.
Comparer ligne par ligne avant de souscrire
Conservez les devis et placez-les face à face. Une offre pertinente ne se résume pas à son montant. Comparez la responsabilité civile, la défense-recours, le vol, l’incendie, les dommages tous accidents, les catastrophes naturelles, l’assistance et la couverture éventuelle du casque, des gants ou du blouson.
Pour chaque garantie, repérez la franchise, le plafond et l’exclusion correspondante. Vérifiez également si les équipements du motard sont couverts séparément et dans quelles limites. La présence d’une garantie dans le tableau ne suffit pas : ses conditions d’application déterminent la protection réelle.
Avant de valider, relisez les conditions particulières. Elles doivent correspondre à votre moto ou à votre scooter, à votre profil, à votre stationnement et à votre usage. Cette vérification finale permet de choisir une offre cohérente pour circuler à La Réunion, avec un niveau de protection clairement identifié.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

