
À La Réunion, le prix d’une assurance moto au tiers dépend de la moto, du profil du conducteur et de son lieu de stationnement. Cette formule offre la protection minimale, mais elle peut convenir à une machine ancienne, de faible valeur ou utilisée occasionnellement. Avant de choisir la cotisation la plus basse, vérifiez ce qui restera réellement à votre charge après un accident, un vol ou une panne.
Quel prix prévoir pour une assurance moto au tiers à La Réunion ?
Il n’existe pas de tarif unique pour une assurance moto au tiers à La Réunion. Les assureurs calculent une prime personnalisée selon la cylindrée, la puissance, la valeur du deux-roues, l’expérience du conducteur et les conditions de circulation ou de stationnement. Les repères nationaux donnent toutefois une première base de comparaison : une moyenne de 377 € par an est annoncée pour une formule au tiers, tandis qu’une autre estimation la situe à 455 € par an. Cela représente environ 31 à 38 € par mois, hors frais éventuels de mensualisation.
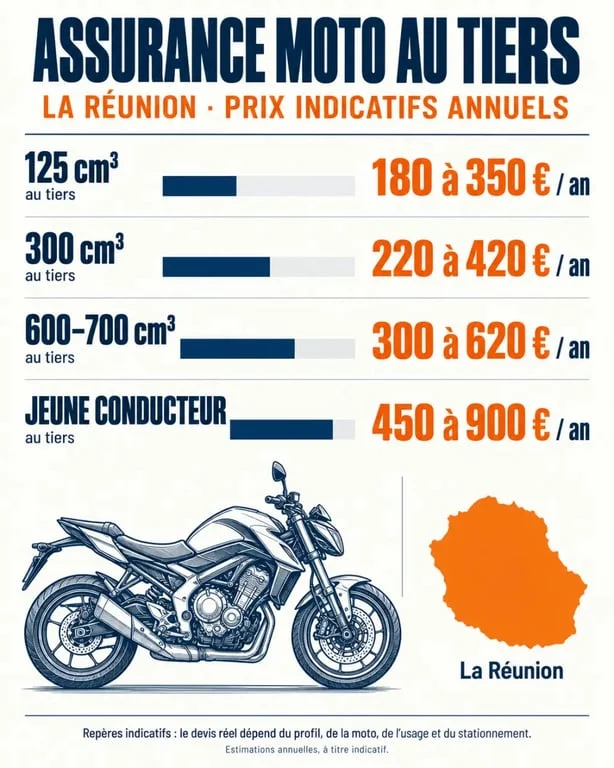
Ces montants ne garantissent pas le prix obtenu à La Réunion. Sur l’île, le risque de vol, le stationnement sur la voie publique, les trajets quotidiens et les coûts de réparation peuvent modifier sensiblement un devis. Une 125 cm³ peut se situer autour de 200 € par an au tiers, contre environ 400 € pour une moto de 600 à 700 cm³. Une moto sportive, un conducteur novice ou un profil malussé peut dépasser largement ces repères.
| Profil ou moto | Repère annuel au tiers | Point de vigilance |
|---|---|---|
| 125 cm³ | Environ 200 € | L’usage urbain et l’âge du conducteur influencent fortement le devis |
| 300 cm³ | Environ 295 € | La puissance, le modèle et le bonus-malus sont à comparer |
| 600 à 700 cm³ | Environ 400 € | Un stationnement sécurisé peut peser dans l’évaluation |
| Jeune conducteur | 1 013 à 1 400 € en moyenne | La surprime peut rendre le tiers peu économique face à une formule mieux équipée |
Ce que le tiers indemnise, et ce qu’il laisse à votre charge
L’assurance au tiers comprend la responsabilité civile, le minimum légal obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers lors d’un accident responsable : autre conducteur, passager, piéton, cycliste ou propriétaire d’un bien endommagé. Même une moto immobilisée doit être assurée, sauf si elle n’est plus en état de circuler dans les conditions prévues par la réglementation.
En revanche, le tiers simple ne rembourse généralement ni les réparations de votre propre moto après un accident responsable, ni son vol, ni son incendie. La protection personnelle du motard est également souvent limitée ou proposée en option. En deux-roues, le risque corporel ne se résume pas à la valeur de la machine. Vérifiez le plafond de la garantie conducteur, qui peut aller de 100 000 € à 1 000 000 € selon les formules.
Le détail qui change la lecture d’un devis
Une prime basse peut cacher une protection insuffisante si l’économie repose sur une assistance limitée, une franchise élevée ou une garantie conducteur minimale. Comparez un scénario concret : une panne sur une route des Hauts, une chute sans tiers identifié ou un équipement endommagé. Casque, blouson, gants et pantalon représentent vite un budget important. Certaines formules prévoient une assistance après 30 km seulement, tandis que d’autres interviennent sans franchise kilométrique. L’écart de service peut alors compter davantage que quelques euros par mois.
Tiers essentiel, tiers étendu ou tous risques : le bon niveau selon votre moto
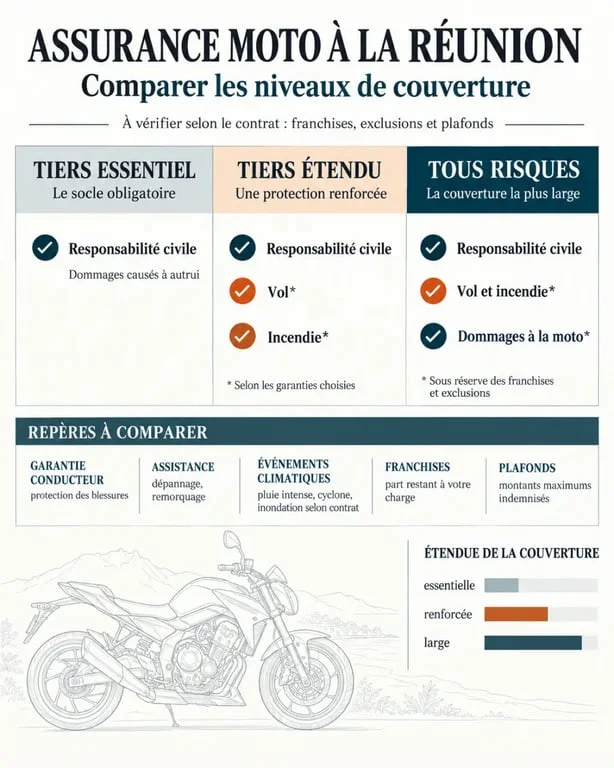
Le tiers est un socle légal, mais il ne répond pas forcément à tous les usages. Le tiers étendu ajoute habituellement des garanties ciblées, notamment le vol, l’incendie, les événements climatiques ou le bris de glace, selon le contrat. Le tous risques offre une protection plus large pour les dommages subis par votre moto, y compris lorsque vous êtes responsable, sous réserve des exclusions et des franchises.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers essentiel | Responsabilité civile | Moto ancienne, de faible valeur ou peu utilisée |
| Tiers étendu | Responsabilité civile et garanties comme le vol ou l’incendie, selon le contrat | Moto stationnée dehors ou exposée aux aléas climatiques |
| Tous risques | Protection élargie des dommages à la moto | Moto neuve, récente, sportive ou de forte valeur |
À La Réunion, lisez attentivement les conditions liées aux événements climatiques, aux catastrophes naturelles et à l’assistance. Une garantie annoncée ne suffit pas. Contrôlez sa franchise, son plafond, les mesures de sécurité exigées contre le vol et l’indemnisation prévue selon la vétusté ou la valeur à dire d’expert.
Les critères qui font varier votre cotisation sur l’île
La cylindrée ne fait pas tout. L’assureur examine aussi votre âge, l’ancienneté du permis, votre historique de sinistres et votre coefficient de réduction-majoration. Un premier contrat démarre à 1,00. Sans sinistre responsable, ce coefficient baisse de 5 % par an, jusqu’à 0,50. À l’inverse, un malus ou une résiliation complique l’accès à un tarif bas.
- La moto : modèle, puissance, valeur, caractère sportif et coût des pièces.
- L’usage : trajets domicile-travail quotidiens, loisirs, kilométrage et transport de passager.
- Le stationnement : garage fermé, parking collectif ou rue. Un antivol homologué peut aussi être exigé.
- La zone de résidence : densité de circulation, exposition au vol et habitudes de déplacement locales.
- Les garanties choisies : assistance, protection juridique, équipements, accessoires et garantie conducteur.
Obtenir un devis utile plutôt qu’un simple prix d’appel
Préparez la carte grise, votre permis, le relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques précises de la moto. Indiquez honnêtement la commune de résidence, le mode de stationnement, l’usage réel et les éventuels sinistres. Ces informations permettent de comparer des offres réellement équivalentes.
Demandez plusieurs devis d’assurance moto au tiers à La Réunion, auprès d’un comparateur, d’un assureur direct et d’un conseiller local. Comparez la cotisation annuelle, la franchise, le plafond de la garantie conducteur, l’assistance, les exclusions liées au vol et aux intempéries, ainsi que la couverture des accessoires. Le bon contrat n’est pas nécessairement le moins cher : c’est celui dont les limites restent acceptables pour votre moto, votre budget et vos trajets quotidiens.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

