
À La Réunion, trouver une assurance moto pas chère ne revient pas à choisir la cotisation la plus basse. Pour une moto ou un scooter utilisé au quotidien, le contrat doit aussi correspondre à la cylindrée, au stationnement, aux trajets et aux risques climatiques de l’île. La méthode la plus fiable consiste à demander plusieurs devis personnalisés, puis à comparer les garanties, les franchises et les exclusions.
Comparer le prix réel d’une assurance deux-roues au 974
Une assurance moto pas chère 974 doit correspondre à votre niveau de risque sans entraîner un reste à charge disproportionné après un sinistre. Deux propositions au montant proche peuvent prévoir des franchises très différentes, une assistance limitée ou une indemnisation moins favorable du véhicule. La mensualité ne suffit donc pas pour comparer les contrats.
Les informations qui font varier une proposition
L’assureur étudie le type de véhicule, sa cylindrée, son modèle, son ancienneté et sa valeur. Un scooter 50 cm3, une moto 125 cm3, une grosse cylindrée ou un quad ne présentent pas le même niveau de risque. L’âge du conducteur, l’ancienneté du permis, le bonus-malus et les antécédents sont aussi pris en compte. L’usage déclaré compte également : déplacements privés occasionnels, trajets domicile-travail ou utilisation professionnelle, par exemple pour la livraison.
Le lieu de garage doit être décrit avec précision lors de la demande de devis. Un stationnement fermé, un parking collectif ou un emplacement sur la voie publique ne sont pas évalués de la même façon. Indiquez votre commune et les conditions habituelles de rangement du deux-roues. Une déclaration inexacte peut réduire la portée des garanties et compromettre l’indemnisation.
La comparaison à faire ligne par ligne
Demandez des devis établis avec les mêmes informations, puis vérifiez les garanties au-delà du prix. Une seule demande peut parfois être transmise à plusieurs partenaires assureurs ou à un courtier, ce qui facilite la comparaison. Avant de souscrire, contrôlez la cotisation, les franchises, les plafonds d’indemnisation et les exclusions du contrat.
| Point à comparer | Pourquoi il compte |
|---|---|
| Franchise | Elle correspond à la part qui peut rester à votre charge après un sinistre garanti. |
| Garantie conducteur | Elle peut couvrir vos dommages corporels, y compris lors d’un accident responsable. |
| Vol et incendie | Ces garanties doivent être examinées selon la valeur et le stationnement du véhicule. |
| Assistance | Ses conditions, notamment l’assistance à 0 km, déterminent son utilité en cas de panne ou d’immobilisation. |
Choisir la formule adaptée plutôt que la couverture la moins chère
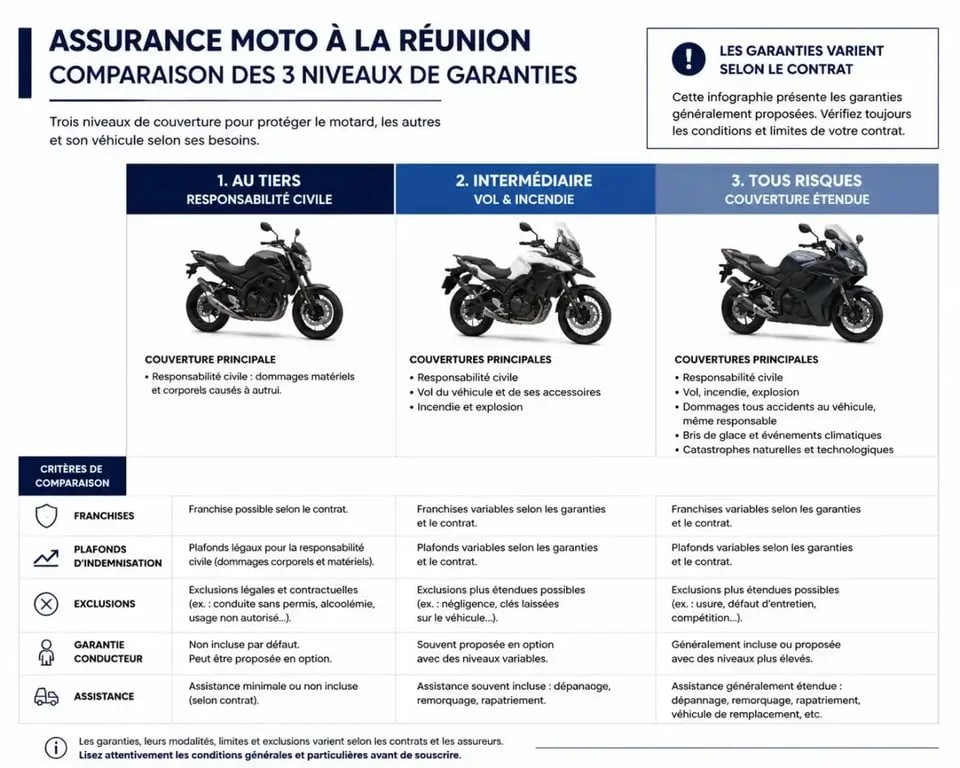
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais elle ne répare pas automatiquement votre moto et ne couvre pas nécessairement vos propres blessures. Le choix de la formule dépend donc de la valeur du deux-roues et de votre capacité à assumer une perte.
- Au tiers : la responsabilité civile fournit le socle minimal. Cette formule peut convenir à un deux-roues ancien ou de faible valeur, si vous acceptez de financer vous-même ses réparations après un accident responsable.
- Intermédiaire : elle ajoute souvent le vol, l’incendie ou certains événements climatiques, selon les conditions contractuelles. Elle peut être étudiée pour un scooter ou une moto encore utilisée au quotidien.
- Tous risques : elle couvre plus largement les dommages subis par le véhicule, sous réserve des franchises, plafonds et exclusions. Elle est pertinente lorsque remplacer ou réparer la moto serait difficile à financer.
Une formule tous risques n’est pas automatiquement la plus adaptée, et une assurance au tiers n’est pas toujours la plus économique. Pour une moto récente, une indemnisation limitée après un accident peut coûter davantage que l’écart de cotisation. À l’inverse, une couverture étendue pour un véhicule de faible valeur peut créer un déséquilibre entre la prime versée et la protection réellement utile.
À La Réunion, anticiper le vol, les pluies et l’immobilisation
Les conditions de circulation et la météo à La Réunion invitent à lire attentivement les garanties liées au vol, à l’incendie, aux tempêtes, aux inondations et aux catastrophes naturelles. Ces événements ne sont pas couverts de manière identique d’un contrat à l’autre. Les modalités d’application et l’indemnisation dépendent des conditions générales et particulières.
L’immobilisation d’une moto peut perturber les trajets domicile-travail et les déplacements quotidiens. L’assistance doit donc être évaluée comme une garantie de mobilité, pas comme une simple option. Vérifiez son déclenchement, la prise en charge du remorquage, l’existence d’un véhicule de remplacement et les conditions applicables en cas de panne au domicile ou sur la route.
Équipements et accessoires : ne rien supposer
Le casque, les gants, le blouson, l’antivol, le top-case et les autres accessoires ne sont pas nécessairement indemnisés au même niveau que la moto. Certains contrats prévoient une couverture dédiée, parfois optionnelle et plafonnée. Conservez les factures et déclarez les accessoires de valeur lorsque le contrat le demande. En cas de vol partiel ou de chute, cette précaution peut modifier le montant pris en charge.
Préparer un devis fiable et souscrire sans mauvaise surprise
Un devis d’assurance moto ou scooter peut être demandé en ligne, auprès d’un assureur ou par l’intermédiaire d’un courtier. La rapidité du parcours ne dispense pas d’une déclaration exacte. Une mauvaise cylindrée, un usage professionnel non signalé ou un conducteur habituel oublié peuvent limiter la portée de la garantie.
Les documents et renseignements à prévoir
- la carte grise du deux-roues ;
- le permis correspondant au véhicule ;
- le relevé d’informations si vous avez déjà été assuré ;
- la date d’achat, l’usage et le lieu de stationnement ;
- les antécédents de sinistres et le bonus-malus ;
- les caractéristiques utiles : 50 cm3, 125 cm3, moto de forte cylindrée, scooter ou quad.
Avant de valider le contrat, relisez les exclusions liées à la conduite sans permis adapté, à l’usage non déclaré, au défaut d’entretien et aux accessoires non déclarés. Demandez aussi comment le véhicule sera évalué après un sinistre : valeur vénale, valeur d’achat pendant une durée déterminée ou expertise. Un devis correctement renseigné aide à choisir une assurance moto à La Réunion protectrice, avec un budget maîtrisé et sans découvrir les limites du contrat après un sinistre.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

