
Le tarif d’une assurance moto électrique à La Réunion ne se résume pas au prix affiché. Il dépend du deux-roues, de son usage, de votre profil et du niveau de protection choisi. Pour obtenir une estimation pertinente, prenez aussi en compte les réalités locales : stationnement exposé, risque de vol, pluies intenses, cyclone, inondation et besoin éventuel d’assistance loin des grands axes.
Pourquoi le tarif d’une assurance moto électrique varie à La Réunion
La responsabilité civile est obligatoire, mais elle couvre uniquement les dommages causés aux tiers. À partir de cette base, l’assureur calcule la prime selon la valeur et la puissance nominale de la moto ou du scooter électrique, sa marque, son modèle, son ancienneté et son coût potentiel de réparation. Une batterie intégrée coûteuse peut ainsi rendre une formule limitée moins adaptée en cas de dommage important.
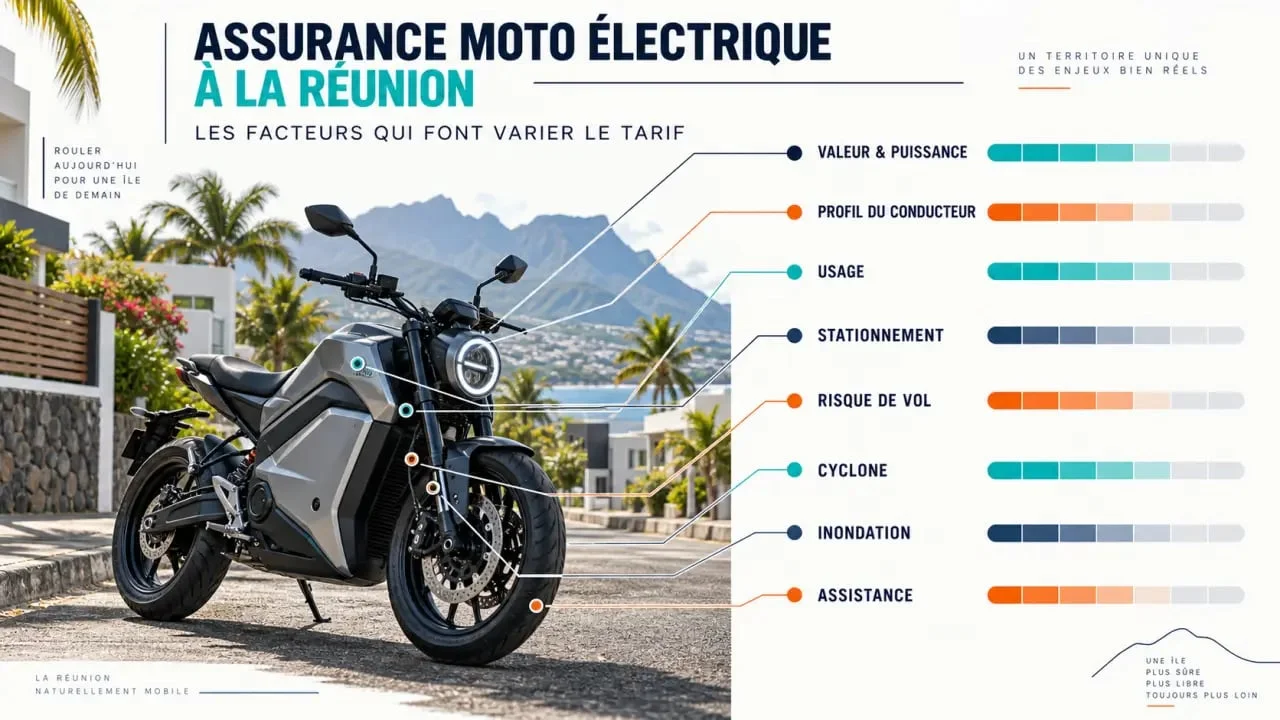
Le profil du conducteur influence également le tarif : âge, ancienneté du permis, bonus-malus, antécédents de sinistres et éventuelle résiliation antérieure. L’usage déclaré compte aussi. Des trajets occasionnels, des déplacements quotidiens entre le domicile et le travail, une utilisation professionnelle ou une activité de livraison n’exposent pas le véhicule de la même manière.
Le lieu de stationnement entre enfin dans l’évaluation. Un garage fermé, un parking collectif sécurisé et la voie publique ne présentent pas le même niveau de risque face au vol ou aux dégradations. Lors de la demande de devis, indiquez la commune, le mode de stationnement et les dispositifs de protection utilisés. Vous pourrez ainsi comparer des propositions réellement adaptées à votre situation.
Choisir une formule selon la valeur de votre deux-roues
| Formule | Protection principale | À envisager lorsque |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Le véhicule a une faible valeur ou le budget est prioritaire. |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Le stationnement ou l’environnement justifie une protection ciblée. |
| Dommages | Prise en charge possible des dommages au véhicule selon les garanties souscrites | La moto électrique représente un investissement conséquent. |
| Tous risques | Couverture la plus large, sous réserve des franchises et des exclusions | Le véhicule est récent, financé ou utilisé fréquemment. |
Une formule tous risques n’est pas automatiquement le meilleur choix. Comparez son surcoût avec la valeur marchande du deux-roues, le montant de la franchise et votre capacité à financer une réparation. À l’inverse, se limiter au tiers pour une moto récente peut entraîner un reste à charge élevé après un accident responsable ou sans tiers identifié.
Batterie, recharge et climat : les garanties à lire ligne par ligne
La batterie n’est pas toujours couverte comme le véhicule
Demandez si la batterie est incluse dans la garantie dommages, vol ou incendie. Vérifiez aussi la base d’indemnisation retenue : valeur marchande, vétusté, plafond spécifique ou valeur de remplacement. La même vérification concerne le chargeur, le câble, les accessoires homologués et les équipements du motard, comme le casque, les gants ou le blouson. Leur couverture peut être optionnelle ou plafonnée.
La recharge crée un point de vigilance entre l’assurance et l’usage quotidien. Le courant circule entre la moto, le câble, la prise et le lieu de stationnement. Rangez le chargeur à l’abri de l’humidité, évitez les rallonges inadaptées et conservez les preuves d’achat de l’équipement. Vérifiez également si un dommage survenu pendant la charge relève de l’assurance moto, de l’assurance habitation ou d’une exclusion contractuelle.
À La Réunion, l’assistance et les événements naturels demandent une attention particulière
Vol, tentative de vol, incendie, tempête, cyclone, fortes pluies, inondation ou glissement de terrain ne sont pas couverts de manière uniforme. Les conditions générales précisent les événements garantis, les délais de déclaration, les franchises, les plafonds d’indemnisation et les exclusions. Une garantie intitulée « intempéries » ne couvre donc pas nécessairement tous les dommages liés à un cyclone.
L’assistance dépannage et le remorquage prennent une importance particulière sur les routes montagneuses ou isolées. Vérifiez la distance couverte, l’existence d’une franchise kilométrique, les conditions d’immobilisation et la solution prévue pour transporter le véhicule. Une assistance adaptée peut éviter qu’une panne ou une batterie déchargée ne devienne un problème logistique coûteux.
Permis, pièces à fournir et méthode pour comparer les devis
Le permis requis dépend de la catégorie et de la puissance du deux-roues électrique. Le permis AM permet la conduite dès 14 ans pour un moteur inférieur à 4 kW, limité à 45 km/h. La formation dure 8 heures et s’étale sur au moins 2 jours depuis le 1er mars 2019. Le permis A1 concerne les véhicules de moins de 11 kW dès 16 ans. Le permis A2 s’applique aux puissances nominales inférieures à 35 kW dès 18 ans, hors modèles dérivés d’une puissance supérieure à 70 kW. Selon le véhicule, le permis B détenu depuis plus de 2 ans, avec une formation de 7 heures, peut également être concerné.
Préparez la carte grise, le permis, un relevé d’informations si vous avez déjà été assuré, les caractéristiques du véhicule, sa valeur, l’usage prévu et les conditions de stationnement. Demandez ensuite plusieurs devis en ligne, auprès d’un assureur ou d’un courtier local. Pour les comparer, ne regardez pas uniquement la prime annuelle :
- contrôlez la couverture réelle du vol, de la batterie et des accessoires ;
- comparez les franchises après un accident, un vol ou un événement climatique ;
- vérifiez les plafonds, les exclusions et les conditions d’expertise ;
- évaluez l’assistance, le remorquage et la protection juridique ;
- assurez-vous que l’usage et le lieu de stationnement déclarés correspondent à votre situation.
Un devis personnalisé est utile lorsqu’il tient compte de votre véhicule, de votre profil et de votre usage, plutôt que d’une formule standard. Cette vérification protège votre budget au moment de la souscription et précise surtout la prise en charge possible lorsque vous devez faire jouer l’assurance.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

