
Pour obtenir un devis d’assurance moto à Petite-Île, comparez des offres adaptées à votre deux-roues, à vos trajets et à votre budget. Une simulation en ligne ou un échange avec un conseiller à La Réunion permet d’obtenir un tarif personnalisé, généralement sans frais ni engagement, avant de choisir votre formule.
Préparer un devis moto fiable en quelques informations
Un devis précis ne dépend pas seulement de la marque de votre moto. L’assureur étudie le véhicule, votre expérience de conduite et les conditions d’utilisation. Des réponses exactes permettent d’obtenir un tarif et des garanties qui correspondent réellement à votre situation.
Les données concernant le deux-roues
Préparez l’immatriculation ou, pour un achat en cours, les caractéristiques du véhicule : marque, modèle, année, cylindrée, puissance et valeur. Ces informations concernent aussi une moto, un scooter, un cyclomoteur 50 cm3, un 125 cm3, un quad ou une moto tout terrain. Le lieu de stationnement compte également. Un garage fermé, un parking collectif ou un stationnement extérieur n’exposent pas le véhicule au même niveau de risque.
Votre profil et votre usage
Le devis prend en compte l’âge du conducteur, la date d’obtention du permis, les antécédents de sinistres et le bonus-malus. Précisez aussi si la moto sert aux loisirs, aux trajets domicile-travail, à une activité professionnelle ou à la livraison. Une déclaration incomplète de l’usage peut compliquer l’indemnisation après un accident.
Gardez à portée de main votre permis, le certificat d’immatriculation, votre relevé d’information si vous étiez déjà assuré, ainsi que les coordonnées du titulaire du contrat. Ces éléments facilitent la simulation et limitent les échanges supplémentaires avec l’assureur.
Choisir une formule selon la valeur de votre moto
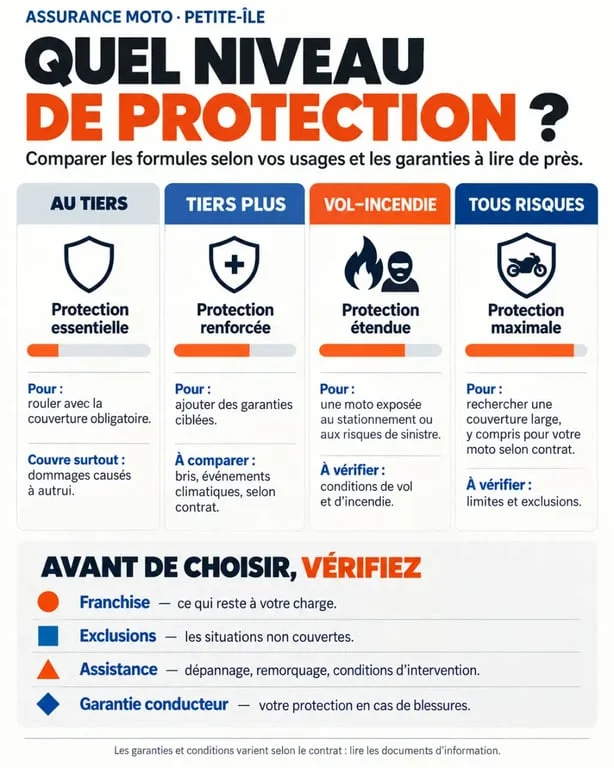
La responsabilité civile est obligatoire. Elle indemnise les tiers lorsque vous êtes responsable d’un dommage, mais elle ne couvre ni vos propres blessures ni les réparations de votre véhicule. Le niveau de protection dépend donc de la valeur de la moto, de son exposition au vol et de votre capacité à assumer un reste à charge.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Tiers plus | Responsabilité civile avec garanties complémentaires selon le contrat | Usage régulier et besoin de protection élargie |
| Vol-incendie | Vol et incendie en plus du socle choisi | Deux-roues stationné à l’extérieur ou ayant une valeur significative |
| Tous risques | Dommages accidentels, selon les conditions prévues | Moto neuve, récente, financée ou coûteuse à réparer |
Pour une moto récente, demandez comment sa valeur sera calculée après un sinistre : valeur à dire d’expert, valeur d’achat pendant une durée définie ou autre modalité prévue au contrat. Une formule économique peut devenir coûteuse si l’indemnisation ne permet pas de remplacer un véhicule indispensable à vos déplacements.
À Petite-Île, comparer ce que le prix ne montre pas
Deux devis affichant une cotisation proche peuvent offrir une protection très différente. Comparez les garanties ligne par ligne et ne vous arrêtez pas au montant mensuel ou annuel. Le meilleur rapport garanties-prix est celui qui limite les mauvaises surprises lorsque la moto est immobilisée, volée ou endommagée.
Franchise, plafond et exclusions : les trois lignes à lire
La franchise correspond à la somme restant à votre charge après un sinistre. Une franchise élevée peut réduire la cotisation, mais elle augmente le montant à payer lors d’une réparation. Vérifiez aussi les plafonds d’indemnisation pour la protection corporelle du conducteur, le casque, les gants et les accessoires.
Lisez enfin les exclusions et les conditions du contrat : exigence d’un antivol, circonstances du vol, usage autorisé, conducteurs déclarés et modalités de déclaration. Ces éléments peuvent modifier la prise en charge, même lorsque la garantie semble incluse dans le devis.
À La Réunion, les fortes pluies, la chaussée glissante, une panne loin du domicile ou un délai de réparation peuvent compliquer les déplacements. L’assistance adaptée mérite donc une vérification précise. Demandez si le dépannage est possible dès le domicile avec une assistance 0 km, comment le remorquage est organisé et si un véhicule de remplacement peut être prévu. Ces services peuvent préserver vos trajets quotidiens et votre temps de travail.
Les garanties utiles au-delà des dommages matériels
Une assurance moto protège le véhicule, mais aussi le motard. La responsabilité civile ne vous indemnise pas pour vos propres blessures si vous êtes responsable. La garantie conducteur ou la protection corporelle mérite donc une attention particulière, quel que soit votre niveau d’expérience.
- Assistance panne et accident : elle aide à organiser le dépannage et le remorquage.
- Protection corporelle du conducteur : vérifiez son plafond et ses conditions d’intervention.
- Accessoires et équipements : le casque, les vêtements et les éléments ajoutés à la moto peuvent nécessiter une garantie dédiée.
- Protection juridique : elle peut intervenir en cas de litige lié à un accident.
- Rachat de franchise : cette option doit être chiffrée pour mesurer son intérêt sur votre reste à charge.
Comparer puis demander un accompagnement local
Demandez plusieurs devis d’assurance moto à Petite-Île et à La Réunion avec les mêmes informations sur le véhicule, l’usage et le conducteur. Vous pourrez ainsi comparer des contrats comparables, plutôt que des prix construits sur des garanties différentes. Conservez les devis et contrôlez la date d’effet, les options retenues, les franchises et les conditions de souscription.
Une souscription en ligne convient si vous savez précisément ce que vous recherchez. Si vous êtes jeune conducteur, malussé, résilié, propriétaire d’une moto importée ou utilisateur professionnel, échangez aussi avec un conseiller. Il pourra clarifier les garanties disponibles, les justificatifs attendus et les conditions applicables avant votre décision.
Un devis sert de base de comparaison. Prenez le temps de valider chaque ligne avant de signer, en particulier le niveau de protection du conducteur, les exclusions, les plafonds et le montant restant à votre charge après un sinistre.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

