
À La Réunion, un comparateur assurance moto 974 permet de demander plusieurs devis sans remplir le même dossier auprès de chaque assureur. Le tarif affiché ne suffit toutefois pas pour choisir. Une cotisation basse peut cacher une franchise élevée, une protection du conducteur limitée ou une garantie mal adaptée au stationnement et aux intempéries. Comparez d’abord les protections utiles à votre moto, votre scooter et vos trajets.
Comparer plusieurs devis moto à La Réunion sans comparer des promesses
Un comparateur automatique interroge des offres à partir des informations saisies et peut afficher des résultats immédiats. Une plateforme de mise en relation transmet plutôt une demande à plusieurs partenaires, assureurs ou courtiers, qui étudient le dossier. Ces deux approches peuvent faciliter la recherche d’un tarif, mais elles ne couvrent pas nécessairement tout le marché et ne garantissent pas l’acceptation du dossier.
Une seule demande peut ainsi ouvrir plusieurs possibilités, sans remplacer la lecture des contrats. Pour recevoir des propositions exploitables, indiquez avec précision la commune de résidence, le type de deux-roues, sa cylindrée, son usage et son mode de stationnement. Un scooter de 50 cm³, une moto de 125 cm³, une grosse cylindrée ou un quad ne sont pas étudiés de la même façon. Un trajet occasionnel, un usage domicile-travail et une activité de livraison n’impliquent pas non plus le même niveau de risque.
Les quatre lignes à lire avant le montant annuel
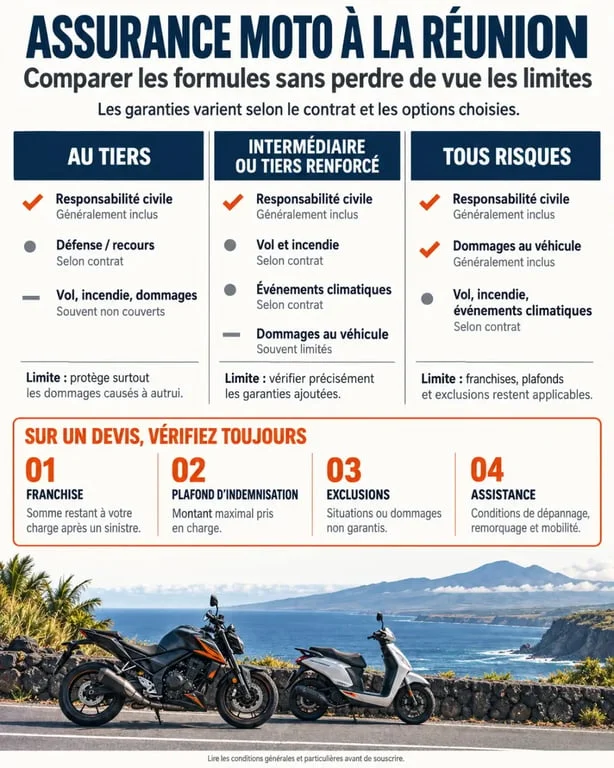
| Élément du devis | Ce qu’il faut vérifier |
|---|---|
| Franchise | La somme restant à votre charge après un sinistre, notamment en cas de vol ou de dommages. Une prime basse peut perdre son intérêt si cette somme est élevée. |
| Plafond d’indemnisation | La limite de remboursement prévue pour le conducteur, les accessoires ou les équipements. Vérifiez aussi les conditions d’application. |
| Exclusions | Les situations non couvertes : usage non déclaré, conditions de stationnement, événements climatiques ou défaut de protection exigée. |
| Assistance | Le déclenchement en cas de panne, la distance minimale éventuelle et la présence ou non d’une assistance à 0 km. Regardez aussi les conditions du véhicule de remplacement. |
Choisir la formule selon la valeur de votre deux-roues et votre exposition
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais elle ne protège pas automatiquement votre moto ni vos propres blessures si vous êtes responsable de l’accident. C’est le socle légal, pas une couverture complète.
- Au tiers : cette formule convient surtout lorsque le véhicule a une faible valeur à assurer ou lorsque le budget est très contraint. Vérifiez les garanties additionnelles réellement incluses.
- Intermédiaire ou tiers renforcé : elle ajoute souvent des protections comme le vol, l’incendie ou certains événements climatiques, selon les conditions du contrat.
- Tous risques : elle inclut généralement les dommages tous accidents, y compris lorsque votre responsabilité est engagée, sous réserve des exclusions et franchises prévues.
Le bon arbitrage ne consiste pas à choisir systématiquement la formule la plus large. Une moto récente, financée ou exposée au vol mérite souvent une analyse plus protectrice. À l’inverse, pour un deux-roues ancien utilisé ponctuellement et stationné dans un lieu sécurisé, une formule plus simple peut être cohérente si vous acceptez d’assumer une partie des dommages. Dans tous les cas, comparez le niveau de protection avec le montant réellement restant à payer après un sinistre.
À La Réunion, le stationnement compte autant que la cylindrée
Le tarif dépend du véhicule, de l’âge du conducteur, de l’ancienneté du permis, du bonus-malus, des antécédents et des garanties choisies. La marque, le modèle et la cylindrée influencent aussi l’étude du risque. Un jeune conducteur ou une personne ayant connu une résiliation peut recevoir moins de propositions. Multiplier les demandes ciblées devient alors particulièrement utile, sans garantir une réponse favorable.
Le lieu où dort la moto mérite une attention particulière. Un garage fermé, une cour privée, un parking collectif ou un stationnement sur la voie publique ne présentent pas le même risque de vol, de vandalisme ou de dégradation. Déclarez la situation réelle dès la demande de devis. Une information imprécise peut compliquer l’indemnisation après un sinistre, surtout si le contrat impose des conditions précises de stationnement ou de protection.
Une assurance fonctionne comme une chaîne de protection : l’antivol protège le véhicule, le stationnement réduit l’exposition, la garantie vol prévoit l’indemnisation et l’assistance prend le relais si la mobilité est interrompue. Si un maillon manque, par exemple un antivol non conforme aux exigences du contrat, un usage mal déclaré ou une franchise disproportionnée, la couverture peut perdre une grande partie de son intérêt au moment où elle devient nécessaire.
Pluie, cyclone et inondation : ne présumez jamais de la couverture
À La Réunion, les fortes pluies, vents violents, cyclones et inondations doivent être intégrés à la comparaison. La mention « événements climatiques » n’a pas toujours la même portée d’un contrat à l’autre. Demandez précisément si les dommages liés à une tempête, à une inondation ou à une catastrophe naturelle sont couverts, dans quelles conditions et avec quelle franchise. La prise en charge dépend des garanties prévues au contrat et des conditions applicables au sinistre.
Constituer un dossier précis pour recevoir des devis exploitables
Préparez la carte grise, votre permis, le relevé d’informations si vous avez déjà été assuré, ainsi que les éléments relatifs à votre bonus-malus et à vos éventuels sinistres. L’assureur demandera aussi la date de mise en circulation, la cylindrée, le modèle, l’usage prévu et l’adresse de stationnement habituelle. Pour obtenir une étude rapide, gardez ces informations cohérentes avec vos justificatifs.
Les options qui protègent vraiment le motard
La garantie conducteur est centrale : la responsabilité civile protège les victimes tierces, pas nécessairement le conducteur responsable. Comparez son plafond et ses conditions d’intervention. Regardez aussi l’assistance panne, l’éventuelle assistance à 0 km, le véhicule de remplacement, la protection juridique et la couverture des équipements, comme le casque, les gants, le blouson et les accessoires. Ces protections sont souvent proposées en option ou avec des limites spécifiques.
Avant de valider, relisez le devis avec une question simple : en cas d’accident responsable, de vol ou d’immobilisation, quel montant restera à ma charge et quelle aide recevrai-je concrètement ? Cette lecture transforme le comparateur en véritable outil de décision. Elle permet de rapprocher le tarif de la protection réellement prévue, au lieu de choisir uniquement l’offre la moins chère.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

