
Pour assurer une moto ou un scooter 125 cm³ à La Réunion, prévoyez environ 20 à 50 € par mois comme premier repère. Ce montant n’est pas un tarif local garanti : la prime dépend de votre profil, de votre commune, du stationnement, de l’usage du deux-roues et des garanties choisies. Seul un devis personnalisé permet de connaître le prix réel dans le 974.
Quel budget prévoir pour une assurance 125 cm³ à La Réunion ?
Les références nationales donnent un ordre de grandeur, mais elles ne remplacent pas une tarification personnalisée à Saint-Denis, Saint-Pierre, Saint-Paul ou dans une autre commune réunionnaise. LesFurets indique un prix moyen de 585 € par an pour une 125 cm³. La moyenne des offres les moins chères observées s’élève à 320 € par an. D’autres estimations situent la cotisation entre 200 et 600 € par an, tandis qu’une fourchette de 500 à 1 000 € peut concerner certains profils ou niveaux de protection.
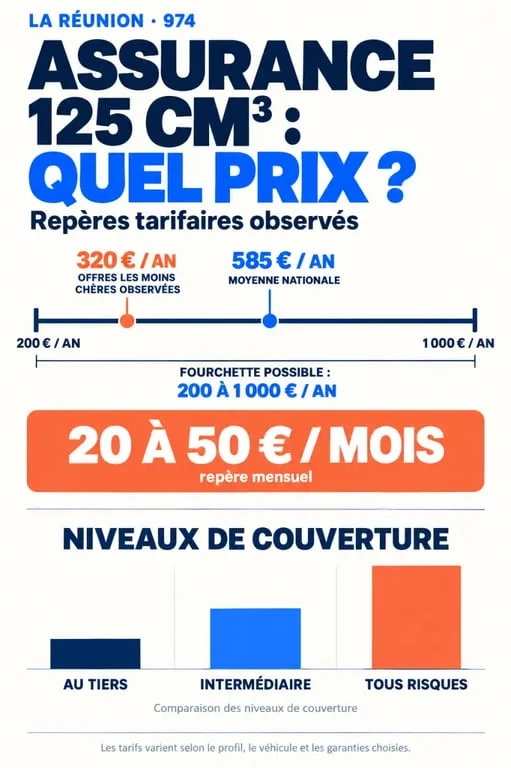
| Repère tarifaire | Montant indicatif | À retenir |
|---|---|---|
| Budget mensuel courant | 20 à 50 € | Variable selon le conducteur et la formule |
| Moyenne annuelle pour une 125 cm³ | 585 € | Indication nationale communiquée par LesFurets |
| Offres les moins chères observées | 320 € par an | Garanties et franchises à examiner |
| Fourchettes possibles | 200 à 1 000 € par an | Écart lié au risque et aux garanties |
Un jeune conducteur, un bonus-malus dégradé ou une 125 récente peuvent augmenter sensiblement la cotisation. À l’inverse, un conducteur expérimenté, sans sinistre, qui stationne son deux-roues dans un garage fermé présente généralement un risque mieux maîtrisé. Le tarif dépend donc autant du conducteur et du véhicule que de la formule choisie.
Les éléments qui font varier le prix dans le 974
Profil, permis et usage déclaré
L’assureur prend en compte l’âge, l’ancienneté du permis, les antécédents, le relevé d’informations et le bonus-malus. Un conducteur qualifié de jeune conducteur peut subir une surprime allant jusqu’à 100 % du tarif de base la première année. Elle est annoncée comme disparaissant à partir de la quatrième année.
Pour conduire une 125 cm³, le permis A1 est accessible dès 16 ans pour un véhicule ne dépassant pas 11 kW. Le permis B peut également convenir sous certaines conditions, notamment avec une formation de 7 heures, sauf dérogations applicables à certains conducteurs. L’usage doit aussi être déclaré avec précision : trajets privés, déplacements domicile-travail ou activité professionnelle ne correspondent pas au même niveau de risque.
Valeur du deux-roues et lieu de stationnement
La marque, le modèle, l’année et la valeur marchande influencent le niveau de garantie adapté. Une moto récente ou coûteuse peut justifier une couverture plus étendue qu’un scooter ancien de faible valeur. Le lieu où dort le véhicule compte également : parking collectif, rue, cour fermée ou garage ne présentent pas la même exposition au vol et aux dégradations.
Le stationnement intervient directement dans l’étude du devis. Ce n’est pas seulement l’adresse de résidence qui compte, mais aussi la routine quotidienne du véhicule. Une 125 garée chaque nuit derrière une porte sécurisée, attachée à un point fixe avec un antivol adapté, ne fait pas face au même risque qu’un scooter laissé plusieurs heures dans un espace ouvert. Décrire honnêtement ces habitudes évite une mauvaise surprise lors d’un sinistre, lorsque les conditions de protection prévues par le contrat sont vérifiées.
Au tiers, intermédiaire ou tous risques : quelle protection choisir ?
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés aux tiers, mais pas les dégâts subis par votre propre 125 si vous êtes responsable. Cette formule peut convenir à un modèle ancien de faible valeur, à condition d’accepter de financer vous-même son remplacement après un accident, un vol ou un incendie.
- Au tiers : cette formule comprend la responsabilité civile et souvent la défense-recours. Son budget est réduit, mais la protection reste limitée.
- Intermédiaire : elle ajoute fréquemment le vol, l’incendie et certains événements. Elle peut convenir à une 125 d’occasion qui conserve une valeur importante.
- Tous risques : elle inclut généralement les dommages tous accidents. Elle est à envisager pour un véhicule neuf, récent ou coûteux.
Ne comparez pas uniquement la cotisation. Examinez aussi la franchise, c’est-à-dire la somme restant à votre charge après l’indemnisation. Une formule très peu chère peut prévoir une franchise élevée, un plafond bas pour les équipements ou des exclusions qui réduisent son intérêt au moment du sinistre. Le prix mensuel doit donc être mis en regard du reste à charge possible.
Les garanties à contrôler face aux risques réunionnais
À La Réunion, la garantie vol mérite une attention particulière, tout comme l’incendie et l’assistance. Vérifiez les exigences éventuelles du contrat : type d’antivol, justificatifs, conditions de stationnement ou délai de déclaration. La garantie personnelle du conducteur doit aussi être examinée, car la responsabilité civile ne couvre pas automatiquement vos propres dommages corporels.
Pour le cyclone, les fortes pluies, l’inondation, la tempête ou les catastrophes naturelles, ne supposez pas qu’une formule couvre automatiquement tous les dommages. Contrôlez la garantie concernée, les exclusions, le plafond d’indemnisation et la franchise applicable. Une couverture présentée comme « événements climatiques » peut ne pas recouvrir toutes les situations.
Si vous prêtez votre 125, vérifiez également la clause de prêt du guidon. Elle peut préciser les conditions applicables à un conducteur occasionnel et les conséquences sur la franchise ou l’indemnisation. Les garanties dépendent toujours des conditions particulières et générales du contrat.
Obtenir des devis comparables sans payer trop cher
Demandez plusieurs devis avec exactement les mêmes informations : modèle précis, date de mise en circulation, usage, commune, lieu de stationnement, kilométrage estimé et historique d’assurance. Préparez la carte grise, le permis et le relevé d’informations. Ces documents accélèrent l’étude du dossier et limitent les écarts entre l’offre annoncée et le contrat final.
- Définissez la valeur réelle de votre moto ou de votre scooter 125.
- Choisissez les garanties indispensables avant de comparer les prix.
- Examinez les franchises, les plafonds et les exclusions ligne par ligne.
- Vérifiez les conditions liées au vol et aux événements climatiques.
- Retenez le meilleur équilibre entre cotisation annuelle et reste à charge possible.
Un devis moins cher est intéressant s’il protège réellement votre usage. Pour une 125 très utilisée ou difficile à remplacer, une formule intermédiaire solide peut être plus cohérente qu’un tiers minimal. Pour un véhicule récent, demandez aussi le tarif tous risques afin de mesurer le surcoût face au niveau d’indemnisation attendu.
La comparaison doit enfin porter sur des contrats équivalents. Une différence de prix peut s’expliquer par une franchise plus élevée, un plafond inférieur ou l’absence d’une garantie importante. À La Réunion, prenez le temps de vérifier les conditions liées au vol, au stationnement et aux événements climatiques avant de souscrire.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

