
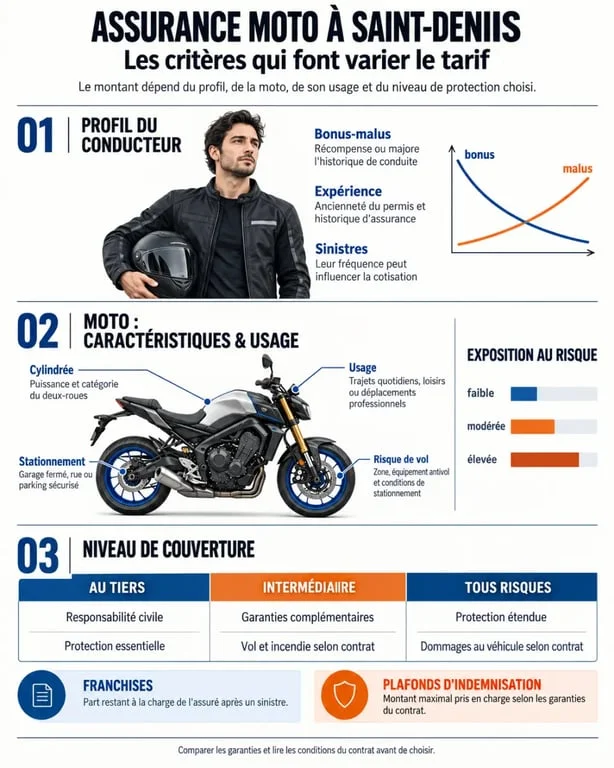
Le tarif d’une assurance moto à Saint-Denis ne se résume pas à une cotisation mensuelle. Deux motards roulant avec une machine similaire peuvent recevoir des devis très différents selon leur expérience, leur bonus-malus, leur usage, leur stationnement et les garanties choisies. Pour comparer utilement, il faut donc regarder le prix, mais aussi ce qu’il reste à payer après un vol, un accident ou une chute.
Quel budget envisager pour assurer sa moto à Saint-Denis ?
Il n’existe pas de tarif unique à Saint-Denis. La prime dépend du conducteur, du deux-roues et du niveau de risque retenu par l’assureur. Les prix observés sur le marché donnent néanmoins un premier repère pour une formule au tiers. Ils ne remplacent pas un devis personnalisé, particulièrement dans une zone urbaine où l’usage quotidien et le lieu de stationnement peuvent peser dans l’évaluation du risque.
| Assureur | Formule au tiers affichée | Repère annuel affiché |
|---|---|---|
| Macif | 8 € par mois | 91 € par an |
| April | 14 € par mois | 168 € par an |
| Leocare | 19 € par mois | 233 € par an |
| Mutuelle des Motards | 20 € par mois | 234 € par an |
| Assu 2000 | 20 € par mois | 236 € par an |
Ces montants correspondent à un profil de comparaison et ne permettent pas de prédire votre cotisation. Une assurance tous risques démarre généralement à un niveau supérieur, car elle peut couvrir les dommages subis par la moto, y compris lorsque le motard est responsable. Vérifiez si la mensualisation entraîne des frais et comparez le total annuel, pas seulement le montant mensuel affiché.
Choisir la formule selon la valeur et l’usage de la moto
Au tiers : le minimum légal, parfois insuffisant
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui. Une formule au tiers convient davantage à une moto ancienne, de faible valeur ou utilisée occasionnellement, à condition d’accepter qu’un accident responsable, un incendie ou un vol ne soient pas nécessairement indemnisés.
Une formule intermédiaire peut ajouter le vol, l’incendie ou certaines garanties événementielles. Son contenu varie fortement d’un contrat à l’autre. Il faut donc vérifier les exclusions, les conditions liées à l’antivol et le montant de la franchise avant de comparer les cotisations.
Tous risques : une protection à examiner ligne par ligne
Pour une moto récente, financée, de valeur élevée ou utilisée chaque jour, le tous risques peut être cohérent. Il ne signifie pas pour autant « sans reste à charge ». Les dommages, la valeur à neuf, les accessoires, le casque et les vêtements homologués peuvent être encadrés par des plafonds, une vétusté ou des conditions précises.
La protection du pilote mérite une attention particulière. Elle couvre les dommages corporels du conducteur, qui ne sont pas indemnisés par sa propre responsabilité civile. Le plafond prévu au contrat doit être comparé avec celui des autres devis, au même titre que l’assistance et les modalités d’indemnisation.
Les éléments qui font varier un tarif à Saint-Denis
La cylindrée, la puissance, le modèle et la valeur de la moto comptent, qu’il s’agisse d’un 50 cc, d’un 125 cc ou d’un gros cube. Une sportive ou une moto personnalisée peut aussi être évaluée différemment d’un trail ou d’un roadster. L’âge, la date d’obtention du permis, les années d’assurance, le bonus-malus et les sinistres antérieurs modifient également la prime.
Le lieu de remisage agit comme une seconde fiche d’identité du véhicule. Une moto garée derrière un portail, sous une bâche et attachée à un point fixe n’offre pas la même exposition qu’une moto laissée chaque nuit sur la voie publique. Décrivez précisément un parking collectif : accès contrôlé, sous-sol, éclairage, antivol mécanique ou alarme. Ces informations décrivent concrètement le risque de vol et peuvent orienter le choix d’une garantie adaptée.
L’usage déclaré compte aussi. Des trajets domicile-travail quotidiens, des déplacements professionnels, des sorties de loisirs ou un roulage saisonnier ne correspondent pas au même niveau d’exposition. Une utilisation régulière en zone urbaine peut modifier l’évaluation du risque par rapport à une moto sortie ponctuellement.
- Usage : trajets domicile-travail, déplacements professionnels, loisirs ou roulage saisonnier ;
- Stationnement : garage individuel, parking partagé ou rue ;
- Conducteur : jeune permis, bonus acquis, suspension, résiliation ou malus ;
- Véhicule : date de mise en circulation, équipement, valeur et type de moto.
Comparer les garanties avant de demander un devis
Un contrat moins cher peut avoir une franchise plus lourde. La franchise est la somme qui reste à votre charge après un sinistre. Elle doit être lue avec autant d’attention que la cotisation. Une offre avec une prime plus basse peut donc coûter davantage au moment d’un vol, d’une chute ou d’un accident.
Contrôlez aussi le plafond d’indemnisation du pilote, les exclusions liées au vol, les conditions exigées pour l’antivol, l’assistance en cas de panne et la prise en charge des équipements. Vérifiez également les accessoires, la valeur à neuf et les éventuelles limites liées au type de moto ou à son usage.
Pour obtenir plusieurs devis d’assurance moto à Saint-Denis, préparez votre code postal, le certificat d’immatriculation, la date du permis, votre relevé d’information, l’usage prévu et le mode de stationnement. Vous pouvez solliciter un comparateur, un conseiller ou les acteurs spécialisés tels que la Mutuelle des Motards.
Assu 2000 indique disposer d’agences en Île-de-France. Un contact local peut aider à relire les garanties et à préciser les informations liées au véhicule. Demandez au moins deux ou trois propositions présentant des garanties comparables avant de souscrire. La comparaison sera plus fiable si vous examinez le prix annuel, les franchises, les plafonds et les exclusions dans chaque devis.

Salut! Je m’appelle Sarah, j’ai 25 ans et je suis mannequin. J’adore voyager, découvrir les dernières tendances de la mode et faire de la moto. Bienvenue sur mon site web, j’espère que vous apprécierez mon univers!

